ما هو جدول PVIFA؟
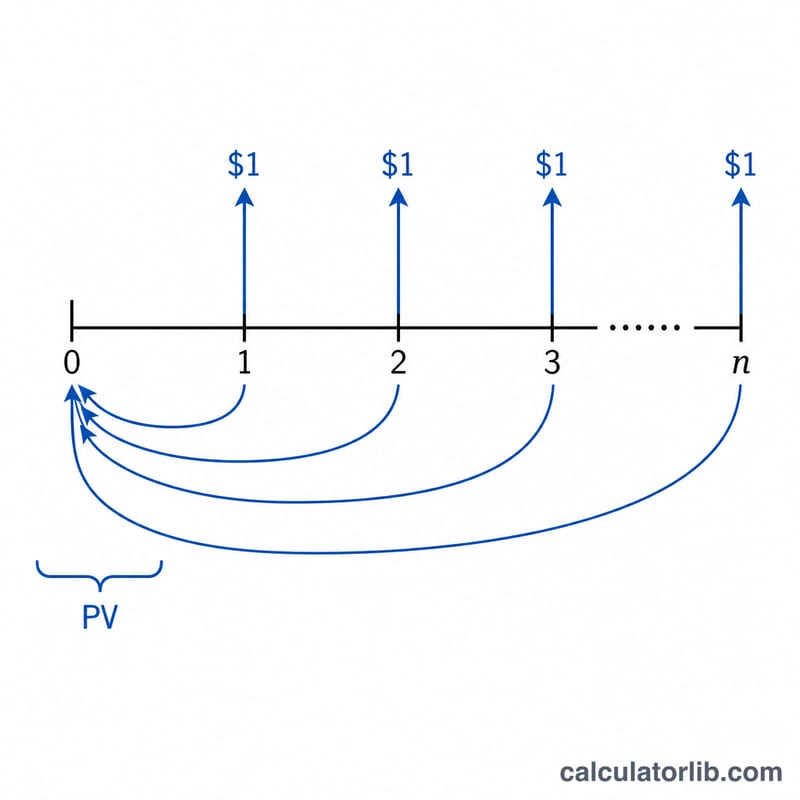
جدول PVIFA (عامل فائدة القيمة الحالية للدفعات السنوية) يبيّن لك القيمة الحالية اليوم لاستلام دولار واحد في نهاية كل فترة — أو في بدايتها — على مدى n من الفترات، بعد خصمها بمعدل فائدة دوري i. ما عليك سوى ضرب أي دفعة سنوية في العامل المقابل لها لتحصل فورًا على قيمتها الحالية. يتيح لك هذا المنشئ بناء شبكة مخصصة بالكامل: الصفوف تمثّل عدد الفترات، والأعمدة تمثّل معدلات الفائدة، مع تحكم كامل في القيم الابتدائية ومقدار الزيادة في كل منهما.
طريقة الاستخدام
اختر نوع الدفعة السنوية (عادية = الدفعة في نهاية الفترة، أو مقدّمة = الدفعة في بدايتها). حدّد عدد أعمدة المعدلات التي تريدها، والمعدل الابتدائي، ومقدار الزيادة المضافة إلى كل عمود تالٍ. ثم حدّد عدد صفوف الفترات، وعدد الفترات الابتدائي، ومقدار الزيادة في الفترات. تحسب الأداة عاملًا لكل خلية وتقرّبه إلى 5 منازل عشرية. واستخدم زر «طباعة الجدول» للحصول على نسخة مرتبة قابلة للطباعة.
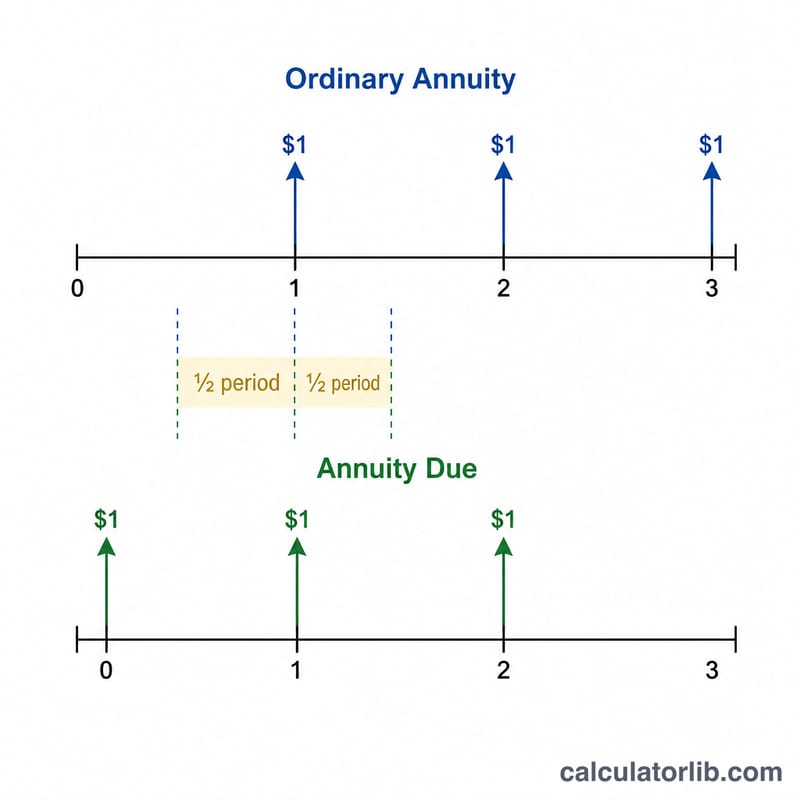
شرح المعادلة
في الدفعة السنوية العادية يُحسب العامل بالصيغة $$\text{PVIFA} = \frac{1}{i}\left[1 - (1+i)^{-n}\right]$$ حيث i هو المعدل لكل فترة بصيغة عشرية (عمود 1% يعني \(i = 0.01\))، وn هو عدد الفترات. أما في الدفعة المقدّمة فتصل الدفعات قبل فترة واحدة، لذا يُضرب كل عامل في \((1+i)\). وعندما يكون المعدل 0% بالضبط، فإن نهاية المعادلة تساوي ببساطة n، وهو ما تعالجه الحاسبة تلقائيًا.
مثال محلول
عند \(n = 1\) و \(i = 0.01\) (أي 1%): $$\frac{1}{0.01} \times \left(1 - \frac{1}{1.01}\right) = 100 \times (1 - 0.990099) = 0.99010$$ وعند \(n = 2\) بمعدل 1%: $$100 \times \left(1 - \frac{1}{1.0201}\right) = 1.97040$$ وعند \(n = 3\) بمعدل 3%: $$33.3333 \times \left(1 - \frac{1}{1.03^3}\right) = 2.82861$$ أما الدفعة المقدّمة لفترة واحدة بمعدل 1% فتساوي \(0.99010 \times 1.01 = 1.00000\) — أي دولار واحد بالضبط، لأن الدفعة الوحيدة تُستلم فورًا.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
كيف أستخدم العامل؟ اضرب دفعتك الثابتة في العامل: دفعة بقيمة 500 دولار على مدى 10 فترات بمعدل 5% وبعامل 7.72173 تكون قيمتها الحالية 3,860.87 دولار.
لماذا أقسم النسبة المئوية على 100؟ لأن المعادلة تحتاج إلى i بصيغة عشرية، فيصبح 5% هو 0.05. وتعرض رؤوس الجدول النسبة المئوية لتسهيل القراءة.
دفعة عادية أم مقدّمة؟ الدفعات السنوية العادية تُسدَّد في نهاية كل فترة (كما هو الحال عادةً في القروض والسندات)، بينما تُسدَّد الدفعة المقدّمة في بدايتها (كما في الإيجارات وعقود التأجير)، مما يجعل كل عامل أكبر قليلًا بمقدار \((1+i)\).