ما هي أداة إنشاء جدول FVIFA؟
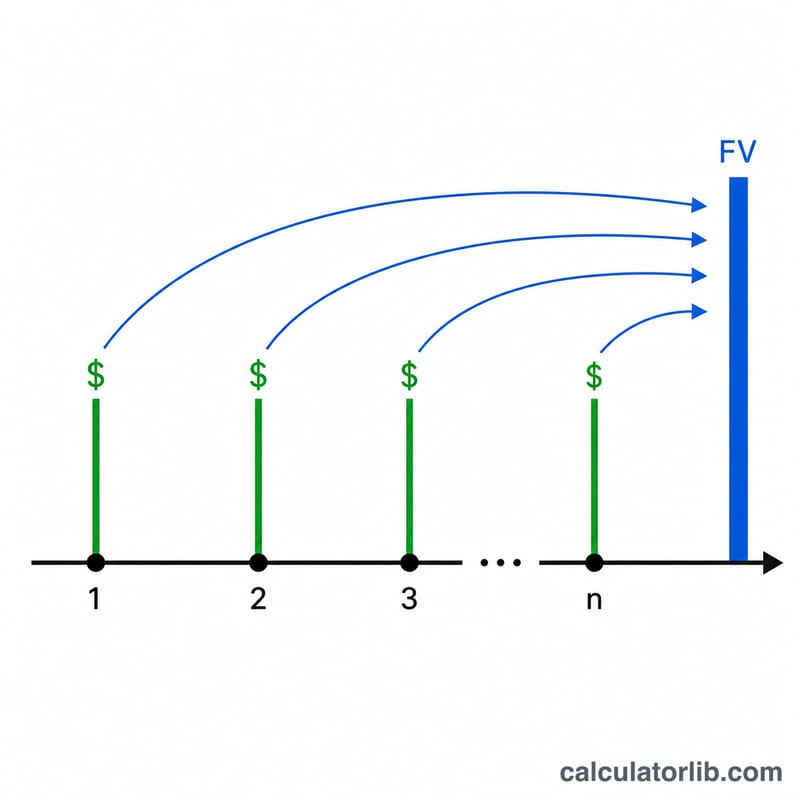
تُنشئ هذه الأداة جدولًا لمعامل القيمة المستقبلية للدفعات السنوية (FVIFA). يخبرك كل معامل بالقيمة المستقبلية لسلسلة من الدفعات بقيمة 1 دولار تُسدَّد في كل فترة، مع تراكمها وفق معدل فائدة دوري محدد. وبضرب أي معامل في قيمة دفعتك الفعلية تحصل على القيمة المستقبلية لتلك الدفعات. وننوّه إلى أن المبالغ هنا بالدولار الأمريكي، إلا أن المنطق الحسابي نفسه ينطبق على أي عملة تستخدمها. ويُرتَّب الجدول بحسب عدد الفترات (\(n\) في الصفوف) ومعدل الفائدة الدوري (\(i\) في الأعمدة).
طريقة الاستخدام
اختر نوع الدفعات أولًا، ثم حدّد عدد أعمدة معدلات الفائدة التي تريدها، والمعدل الابتدائي، ومقدار الزيادة بين كل عمود وآخر. بعد ذلك حدّد عدد صفوف الفترات، والفترة الابتدائية، ومقدار الزيادة بين كل صف وآخر. تُنشئ الأداة شبكة مُعنونة من المعاملات مقرَّبة إلى خمسة أرقام عشرية، جاهزة للقراءة أو الطباعة.
شرح المعادلة
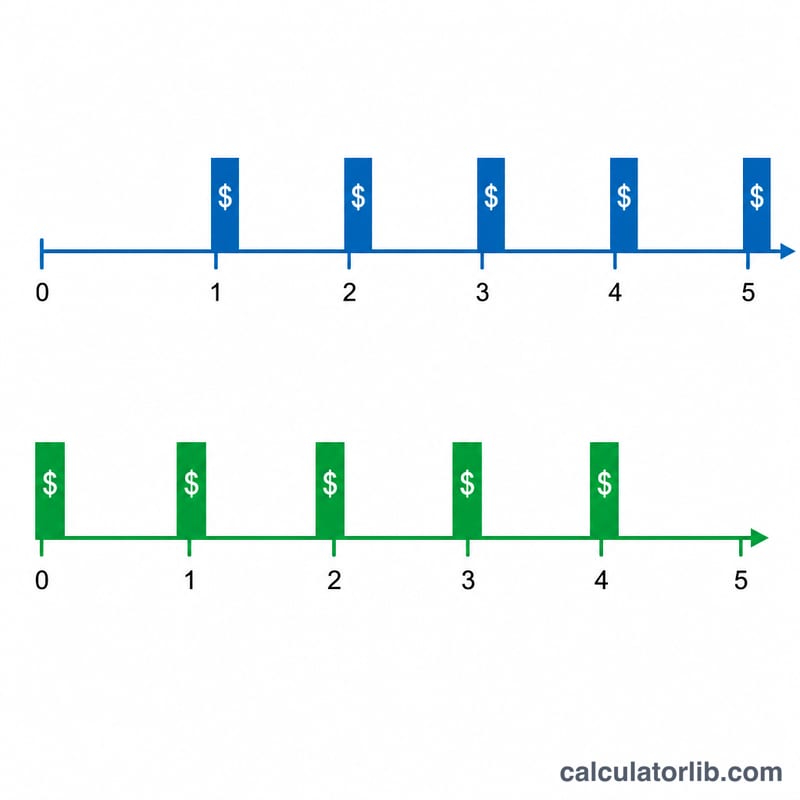
في حالة الدفعات العادية (السداد في نهاية كل فترة) يكون المعامل: $$\text{FVIFA}(n,i) = \frac{(1+i)^n - 1}{i}$$ أما في حالة الدفعات المستحقة (السداد في بداية كل فترة) فإن كل دفعة تكسب فترة فائدة إضافية، لذا يُضرب المعامل في \((1 + i)\) ليصبح: $$\text{FVIFA}(n,i) = \frac{(1+i)^n - 1}{i}\,(1+i)$$ وعندما يكون المعدل \(i\) مساويًا للصفر تمامًا، فإن المعادلة ستؤدي إلى القسمة على صفر؛ وحينئذٍ تكون النهاية الرياضية ببساطة هي \(n\)، لذا يعرض عمود 0٪ المعامل \(n\).
مثال محلول
دفعات عادية، \(i = 1٪\) (\(0.01\))، \(n = 3\): $$\frac{(1.01)^3 - 1}{0.01} = \frac{1.030301 - 1}{0.01} = 3.03010$$ وعند \(i = 3٪\)، \(n = 4\): $$\frac{(1.03)^4 - 1}{0.03} = \frac{0.12550881}{0.03} = 4.18363$$ أما الدفعات المستحقة عند \(i = 1٪\)، \(n = 2\): $$2.01000 \times 1.01 = 2.03010$$
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
ماذا يعني المعامل الواحد؟ هو القيمة المستقبلية لمبلغ 1 دولار يُسدَّد في كل فترة. اضربه في قيمة دفعتك للحصول على الإجمالي.
الدفعات العادية مقابل المستحقة؟ الدفعات العادية تُسدَّد في نهاية الفترة، أما المستحقة فتُسدَّد في بدايتها، لذا تتراكم بقيمة أكبر قليلًا (بمقدار \(1 + i\)).
لماذا خمسة أرقام عشرية؟ تستخدم جداول التمويل الكلاسيكية معاملات بخمسة أرقام عشرية حتى يمكن ضربها في مبالغ كبيرة بأقل قدر من خطأ التقريب.