ماذا تفعل هذه الحاسبة
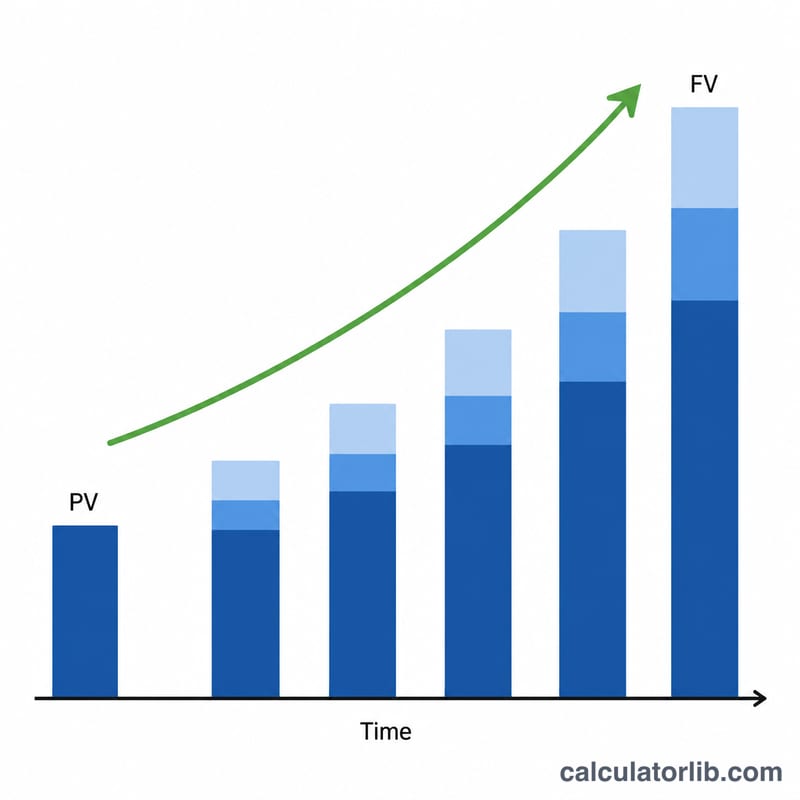
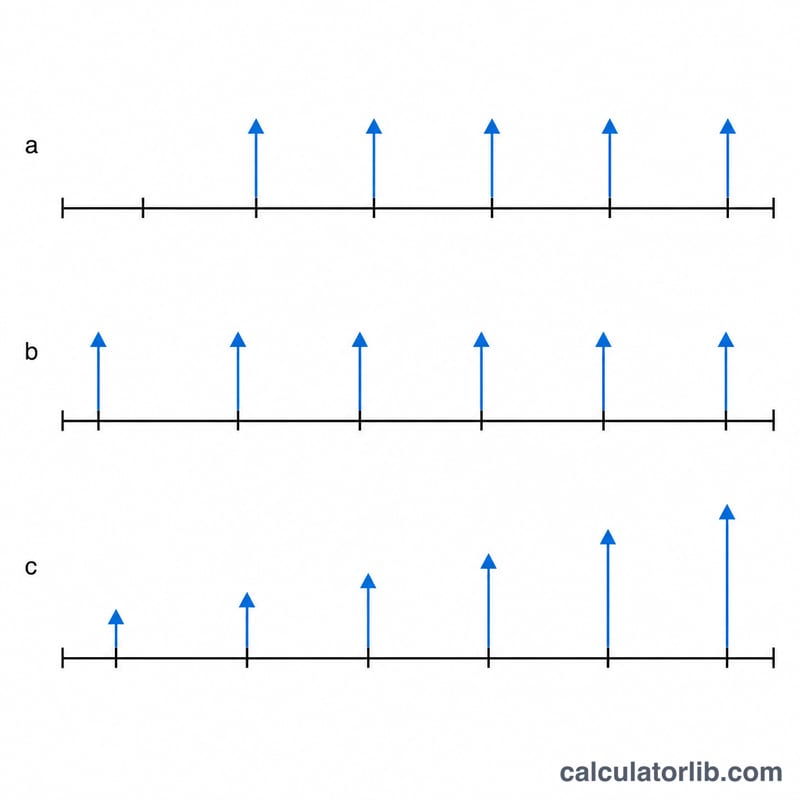
تجمع حاسبة القيمة المستقبلية (FV) هذه بين مشكلتين كلاسيكيتين من مشكلات القيمة الزمنية للنقود في أداة واحدة. فهي تنمّي مبلغًا مقطوعًا من قيمته الحالية حتى نهاية أفقك الزمني، كما يمكنها إضافة القيمة المتراكمة لسلسلة من التدفقات النقدية الدورية (الدفعة السنوية). يمكن أن تكون هذه التدفقات ثابتة، أو متنامية في كل فترة (دفعة سنوية متنامية)، وأن تقع في بداية كل فترة (دفعة مستحقة) أو في نهايتها (دفعة عادية)، وأن تكون إيداعات تزيد القيمة أو سحوبات تنقصها. الرياضيات هنا عالمية: تنطبق في أي دولة وبأي عملة، لذا فإن رمز العملة شكلي بحت.
كيفية الاستخدام
أدخل القيمة الحالية (PV) التي تبدأ بها، وعدد الفترات (t)، ومعدل الفائدة الاسمي (R) كنسبة مئوية، وعدد مرات تراكم الفائدة في كل فترة (m) — أو فعّل خيار «التراكم المستمر». ولنمذجة المساهمات، أدخل مبلغ الدفعة (PMT)، واختر بين الإيداعات أو السحوبات، وحدّد عدد الدفعات في كل فترة (q)، ونسبة نمو الدفعة الاختيارية (G)، وما إذا كانت الدفعات تقع في بداية أو نهاية كل فترة. اترك حقل PMT فارغًا أو ضع فيه 0 لإجراء حساب لمبلغ مقطوع فقط.
شرح المعادلة
يستخدم المبلغ المقطوع المعادلة $$FV = PV\left(1+\frac{r}{m}\right)^{mt}$$ أما الدفعة السنوية، فيُحوَّل معدل التراكم أولًا إلى معدل مكافئ على فترة دفع واحدة: $$i_{pay} = \left(1 + \frac{r}{m}\right)^{m/q} - 1$$ حيث \(N = q \cdot t\) هو إجمالي عدد الدفعات. وعندها تتراكم الدفعة السنوية العادية الثابتة وفق الصيغة $$PMT \cdot \frac{(1+i_{pay})^{N} - 1}{i_{pay}}$$ أما الدفعة المستحقة فتُضرب في \((1+i_{pay})\). وتستخدم الدفعة السنوية المتنامية الصيغة $$PMT \cdot \frac{(1+i_{pay})^{N} - (1+g)^{N}}{i_{pay} - g}$$ مع صيغ حدّية آمنة عندما يساوي \(i_{pay}\) قيمة \(g\) أو عندما يكون المعدل صفرًا.
مثال محلول
القيمة الحالية = 15,000، t = 10 فترات، R = 5.25%، m = 12، بدون دفعات. هنا يكون \(r/m = 0.004375\) و \(mt = 120\)، إذن \((1.004375)^{120} = 1.6885239\)، ومنه $$FV = 15{,}000 \times 1.6885239 = 25{,}327.86$$ وإجمالي الفائدة \(= 25{,}327.86 - 15{,}000 = 10{,}327.86\).
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
ما الفرق بين الدفعة العادية والمستحقة؟ الدفعة السنوية العادية تُدفع في نهاية كل فترة؛ أما الدفعة المستحقة فتُدفع في بدايتها، وبذلك تكسب كل دفعة فترة إضافية واحدة من الفائدة.
ما هي الدفعة السنوية المتنامية؟ هي دفعة تزداد فيها كل دفعة عن سابقتها بنسبة مئوية ثابتة G — وهي مفيدة لنمذجة المساهمات التي ترتفع مع التضخم أو زيادة الراتب.
كيف يُحسب إجمالي الفائدة؟ إجمالي الفائدة = القيمة المستقبلية − القيمة الحالية − إجمالي المساهمات (مع اعتبار السحوبات مساهمات سالبة)، وذلك لعزل الأرباح عن إيداعاتك الشخصية.