ماذا تفعل هذه الحاسبة
تُقدّر هذه الأداة القيمة المستقبلية لشهادة إيداع (CD) ذات مبلغ مقطوع يُودَع مرة واحدة، وذلك عند تاريخ الاستحقاق باستخدام الفائدة المركبة. وشهادة الإيداع هي وديعة لأجل تقدّمها البنوك واتحادات الائتمان (خصوصًا في الولايات المتحدة): تُجمّد مبلغًا ثابتًا لمدة محددة بسعر فائدة معلوم، ويدفع البنك فائدة تتراكم بشكل مركّب حتى تاريخ استحقاق الشهادة. أدخل قيمة الإيداع والمدة وسعر الفائدة وتكرار الاحتساب لترى القيمة النهائية، وإجمالي الفائدة المكتسبة، والعائد السنوي بالنسبة المئوية (APY)، وجدولًا للنمو سنة بسنة. كما توفّر خانة اختيارية لمعدل الضريبة تقديرًا مبسّطًا للقيمة بعد خصم الضرائب. تجدر الإشارة إلى أن هذه الأداة مبنية على نظام شهادات الإيداع الأمريكي، وقد تختلف المنتجات والقواعد المشابهة (مثل الودائع لأجل في بنوك بلدك) من دولة لأخرى.
كيفية الاستخدام
أدخل الاستثمار المبدئي (المبلغ المقطوع الذي تودعه)، ثم المدة بالأشهر، وسعر الفائدة السنوي الاسمي (APR). اختر مدى تكرار احتساب الفائدة المركبة — الاحتساب الشهري هو الخيار الافتراضي وهو شائع في شهادات الإيداع. ويمكنك اختياريًا إدخال معدل الضريبة على الفائدة لتقدير الضرائب المستحقة. تفترض الحاسبة وجود إيداع واحد دون أي إضافات لاحقة، وأن الفائدة يُعاد استثمارها داخل الشهادة حتى تاريخ الاستحقاق.
شرح المعادلة
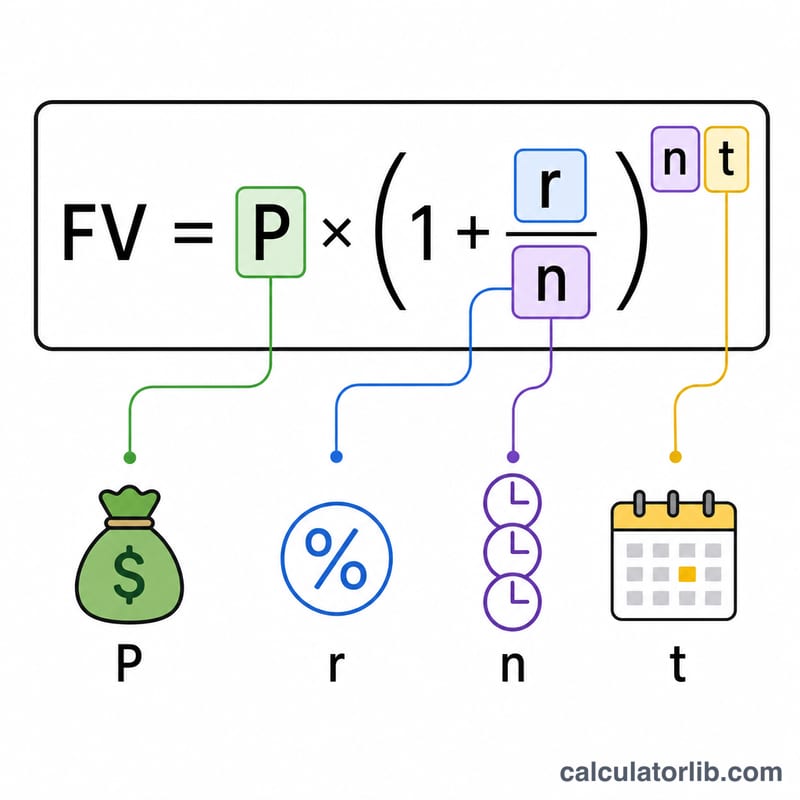
تُحسب القيمة عند الاستحقاق بالمعادلة $$\text{FV} = P \left(1 + \frac{r}{n}\right)^{n t}$$ حيث \(P\) هو رأس المال، و\(r\) هو السعر السنوي بالصيغة العشرية، و\(n\) هو عدد فترات الاحتساب في السنة، و\(t\) هي المدة بالسنوات (الأشهر ÷ 12). أما إجمالي الفائدة فهو \(\text{FV} - P\). ويُحسب العائد السنوي الفعلي $$\text{APY} = \left(1 + \frac{r}{n}\right)^{n} - 1$$ وهو أعلى من السعر الاسمي كلما احتُسبت الفائدة أكثر من مرة في السنة.
مثال محلول
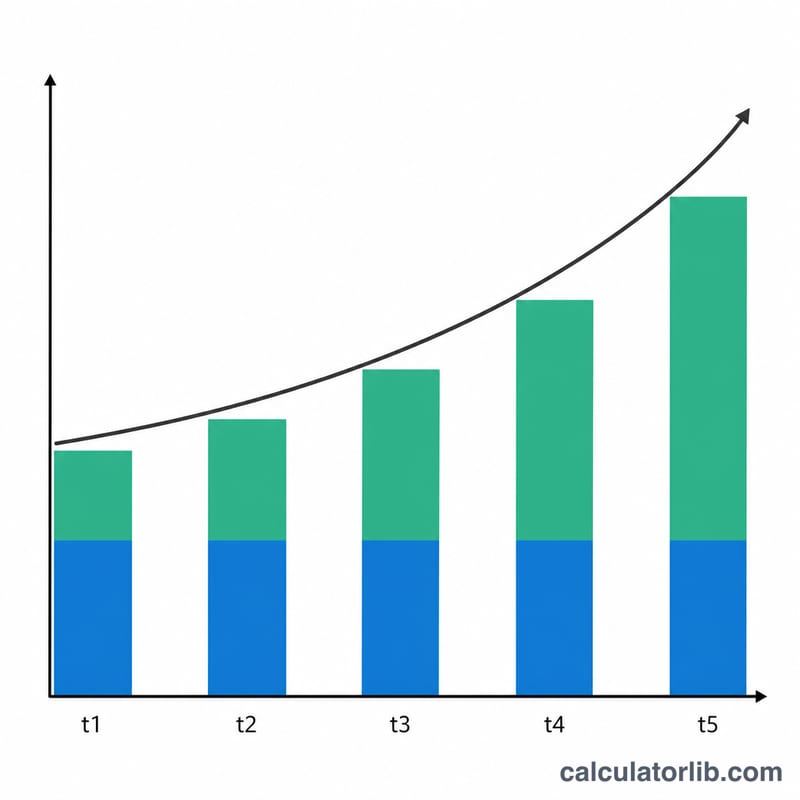
لنفترض إيداع 20,000 دولار لمدة 60 شهرًا (5 سنوات) بسعر 5.5% يُحتسب شهريًا. ينمو المبلغ خلال سنة واحدة بمعامل \(\left(1 + \frac{0.055}{12}\right)^{12} \approx 1.056408\)، أي أن العائد السنوي \(\text{APY} \approx 5.641\%\). وبعد 5 سنوات تصبح القيمة المستقبلية $$\text{FV} \approx 26{,}314.08 \text{ دولار}$$ وإجمالي الفائدة ≈ 6,314.08 دولار. وبمعدل ضريبة 22%، تكون الضرائب المستحقة ≈ 1,389.10 دولار، والقيمة بعد الضريبة ≈ 24,924.98 دولار.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-17 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-17 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-16 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-17 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-17 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل العائد السنوي APY هو نفسه سعر الفائدة؟ لا. سعر الفائدة هو السعر السنوي الاسمي، بينما يأخذ APY الاحتساب المركّب في الحسبان، فيعكس ما تكسبه فعليًا خلال السنة.
هل تشمل الحاسبة الإيداعات الدورية؟ لا — فهي تحاكي شهادة إيداع بمبلغ مقطوع واحد دون أي إضافات لاحقة.
ما مدى دقة تقدير الضريبة؟ إنه تقدير مبسّط بمعدل ثابت على إجمالي الفائدة. وفي الواقع تُفرض الضريبة على فائدة شهادات الإيداع عادةً سنويًا مع تحققها، وتختلف القواعد من دولة لأخرى، لذا اعتبر القيمة بعد الضريبة دليلًا تقريبيًا فقط.