ما هي حاسبة القيمة المستقبلية (FV)؟
تخبرك حاسبة القيمة المستقبلية بقيمة مبلغ مقطوع واحد بعد مرور عدد محدد من السنوات، بافتراض أنه ينمو بمعدل عائد سنوي ثابت. وهي تعتمد على معادلة الفائدة المركبة القياسية وتصلح لأي عملة — ما عليك سوى إدخال مبلغ مالي عادي. إنها أداة مالية عالمية لا تخضع لقواعد خاصة بأي دولة.
كيفية الاستخدام
أدخل ثلاث قيم: القيمة الحالية (المبلغ الذي تملكه أو تستثمره اليوم)، ومعدل العائد كنسبة مئوية سنوية، وعدد السنوات التي سينمو خلالها المال. تقوم الحاسبة بقسمة المعدل على 100، ثم ترفع \((1 + r)\) إلى أس عدد السنوات، وتضرب الناتج في القيمة الحالية. يُسمح باستخدام سنوات كسرية (مثل 2.5)، كما يمثّل المعدل السالب حالة انخفاض القيمة.
شرح المعادلة
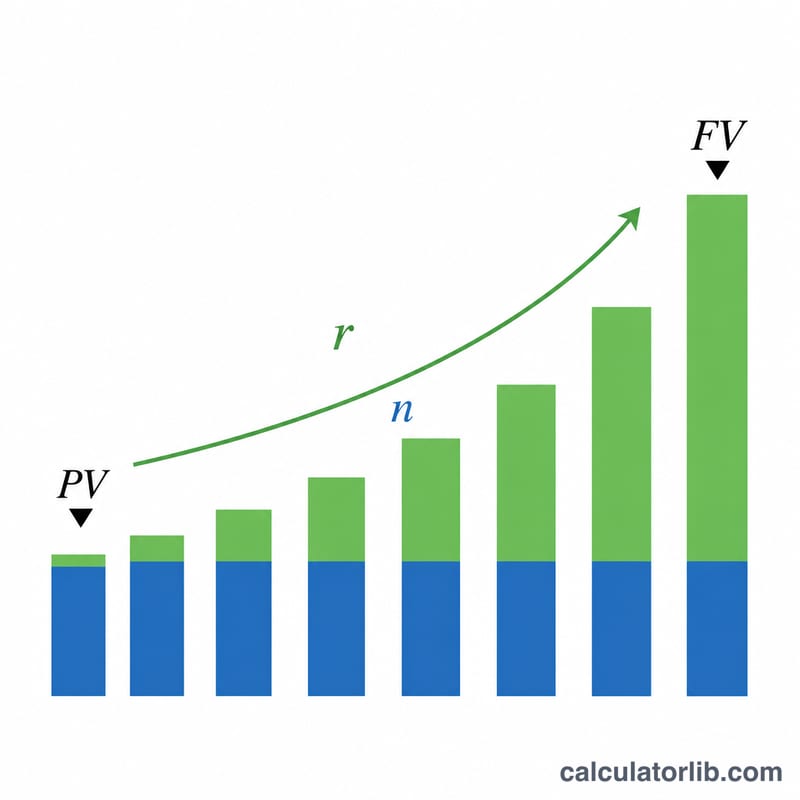
المعادلة الأساسية هي $$\text{FV} = \text{PV} \times \left(1 + \frac{R}{100}\right)^{n}$$ هنا تحوّل \(R/100\) النسبة المئوية إلى كسر عشري \(r\)، فيصبح معدل 5% مساويًا لـ \(0.05\). ويمثّل الحد \((1 + r)\) عامل النمو السنوي، ورفعه إلى الأس \(n\) يضاعف هذا النمو عبر كل سنة. تستخدم هذه النسخة التركيب السنوي (فترة واحدة في السنة) ومبلغًا مقطوعًا واحدًا — دون أي مساهمات دورية.
مثال تطبيقي
لنفترض أنك استثمرت 1,000,000 بعائد سنوي 5% لمدة 5 سنوات. أولًا، \(r = 5/100 = 0.05\)، فيكون عامل النمو \(1.05\). وبرفعه إلى الأس الخامس نحصل على $$1.05^{5} = 1.2762815625$$ وبضربه في القيمة الحالية: $$1{,}000{,}000 \times 1.2762815625 = 1{,}276{,}281.56$$ وهكذا ينمو المبلغ المقطوع ليصل إلى نحو 1,276,282.
جدول عامل النمو (1 + r)^n
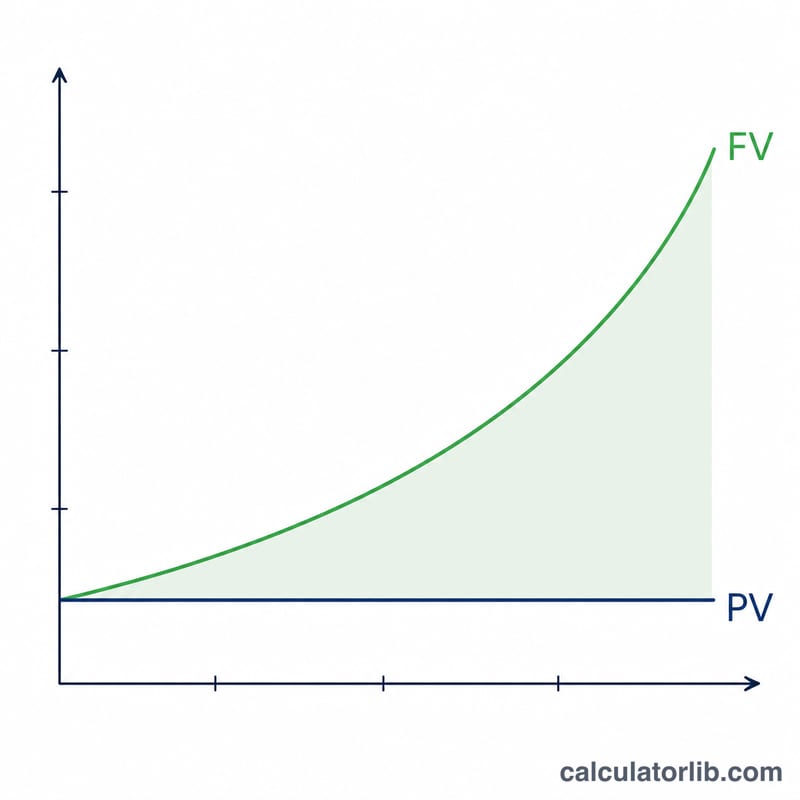
القيمة المستقبلية للمبلغ المقطوع هي قيمته الحالية مضروبة في عامل النمو: \(\text{FV} = \text{PV} \times (1 + r)^n\). يعرض الجدول العامل \((1 + r)^n\) لمعدلات سنوية وآجال شائعة، مقرّبًا إلى 4 منازل عشرية. للاستخدام، ابحث عن معدلك وعدد السنوات، ثم اضرب قيمتك الحالية في العامل الموجود في تلك الخلية.
| السنوات (n) | 2% | 4% | 6% | 8% | 10% |
|---|---|---|---|---|---|
| 1 | 1.0200 | 1.0400 | 1.0600 | 1.0800 | 1.1000 |
| 5 | 1.1041 | 1.2167 | 1.3382 | 1.4693 | 1.6105 |
| 10 | 1.2190 | 1.4802 | 1.7908 | 2.1589 | 2.5937 |
| 20 | 1.4859 | 2.1911 | 3.2071 | 4.6610 | 6.7275 |
| 30 | 1.8114 | 3.2434 | 5.7435 | 10.0627 | 17.4494 |
مثال: قيمة حالية قدرها 10,000 دولار بمعدل 6% لمدة 10 سنوات تستخدم العامل \(1.06^{10} \approx 1.7908\)، لذا فإن \(\text{FV} = 10{,}000 \times 1.7908 \approx\) 17,908.48 دولارًا (يُستخدم العامل الدقيق 1.790848 للسنتات). ولأن العامل مقرّب إلى 4 منازل عشرية، قد تختلف نتائج الجدول عن الحساب الدقيق بمقدار صغير في الأرصدة الكبيرة.
تفسير نتيجة القيمة المستقبلية
النتيجة اسمية: فهي تفترض معدلًا سنويًا ثابتًا واحدًا، مع احتساب الفائدة المركّبة مرة واحدة في السنة، ودون ضرائب أو رسوم أو إيداعات أو سحوبات إضافية. الاستثمارات الحقيقية نادرًا ما تحقق عائدًا ثابتًا تمامًا، لذا تعامل مع الناتج على أنه توقع مبني على افتراض محدد، لا على أنه تنبؤ.
قاعدة 72
تقدير سريع للسنوات اللازمة لتضاعف المال هو \(\text{years} \approx \frac{72}{\text{rate in \%}}\). قارنه بالقيمة الدقيقة \(\frac{\ln 2}{\ln(1 + r)}\):
| المعدل | قاعدة 72 | الدقيق |
|---|---|---|
| 4% | 18 سنة | نحو 17.7 سنة |
| 6% | 12 سنة | نحو 11.9 سنة |
| 8% | 9 سنوات | نحو 9.0 سنوات |
| 12% | 6 سنوات | نحو 6.1 سنة |
تعمل القاعدة بشكل أفضل للمعدلات التي تقع تقريبًا بين 6% و10%.
القيمة الاسمية مقابل القيمة الحقيقية
يقلل التضخم من القدرة الشرائية لأي مبلغ مستقبلي. القيمة الحقيقية تساوي تقريبًا القيمة المستقبلية الاسمية مقسومة على \((1 + i)^n\)، حيث \(i\) هو معدل التضخم. على سبيل المثال، إذا بلغ مبلغ 17,908.48 دولارًا بعد 10 سنوات وكان التضخم في المتوسط 3% سنويًا، فإن \(\frac{17{,}908.48}{1.03^{10}} = \frac{17{,}908.48}{1.3439} \approx 13{,}325\) بقيمة القدرة الشرائية اليوم. معدل التضخم هنا مجرد توضيح، وليس توقعًا.
تكرار المركّبة
يحتسب هذا الحاسب الفائدة المركّبة سنويًا. إذا احتُسبت الفائدة \(m\) مرة في السنة، تصبح الصيغة \(\text{FV} = \text{PV} \times \left(1 + \frac{r}{m}\right)^{mn}\). كلما كان احتساب المركّبة أكثر تكرارًا أعطى نتيجة أعلى قليلًا عند المعدل السنوي المعلن نفسه. بالنسبة إلى 10,000 دولار بمعدل 6% لمدة 10 سنوات، يعطي الاحتساب السنوي نحو 17,908.48 دولارًا، بينما يعطي الاحتساب الشهري (\(1.005^{120} \approx 1.8194\)) نحو 18,193.97 دولارًا. تحقق من كيفية احتساب المركّبة فعليًا في حسابك قبل مقارنة النتائج.
هذه معلومات تعليمية عامة، وليست نصيحة مالية شخصية.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-15 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-12 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
ماذا لو كان المعدل 0%؟ يصبح عامل النمو مساويًا لـ \(1\)، فتتساوى القيمة المستقبلية مع القيمة الحالية — أي دون أي نمو.
هل يمكن أن يكون المعدل سالبًا؟ نعم. يمثّل المعدل السالب الخسارة أو انخفاض القيمة (فمثلًا -10% يستخدم عامل \(0.9\) لكل سنة). أما المعدلات الأقل من -100% فغير صالحة لأن أساس النمو سيصبح سالبًا.
ما علاقتها بالقيمة الحالية؟ المعادلة العكسية، $$\text{PV} = \text{FV} / \left(1 + \frac{R}{100}\right)^{n}$$ تخصم مبلغًا مستقبليًا لإرجاعه إلى قيمته اليوم. لاحظ أن التقريب النهائي إلى أقرب وحدة عملة قد يختلف بين المؤسسات المالية؛ وتعرض هذه الأداة النتيجة الرياضية دون تقريب.