Gelecek Değer (FV) Hesaplama Aracı nedir?
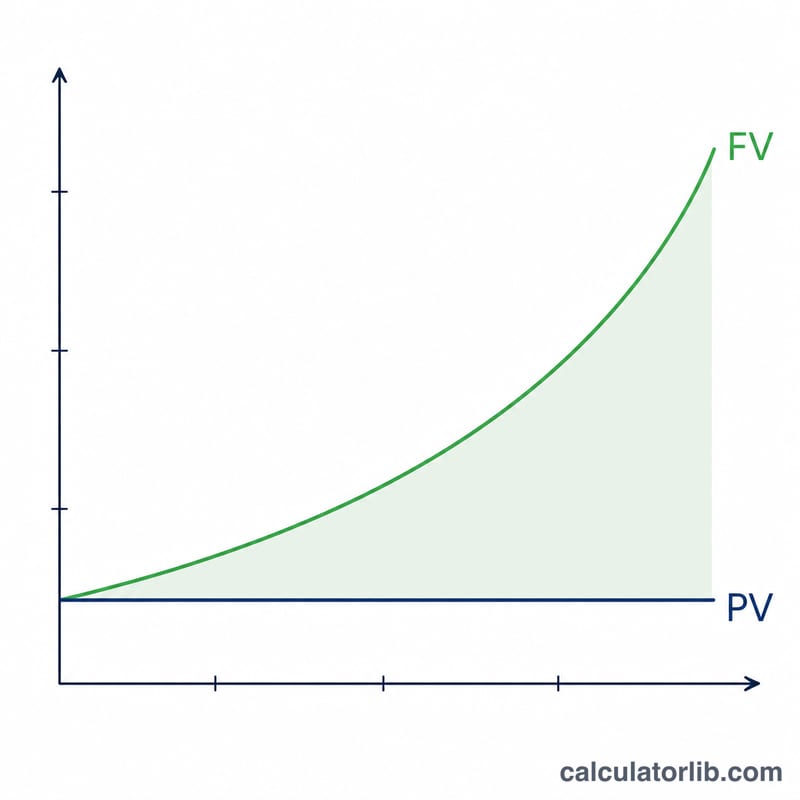
Gelecek Değer hesaplama aracı, tek seferde yatırdığınız bir anaparanın belirli bir yıl sonra ne kadar değer kazanacağını, sabit bir yıllık getiri oranıyla büyüdüğü varsayımıyla gösterir. Standart bilesik faiz formülünü kullanır ve her para birimi için geçerlidir — yalnızca tutarı sayı olarak girmeniz yeterlidir. Ülkeye özgü herhangi bir kural içermeyen, evrensel bir finans aracıdır.
Nasıl kullanılır?
Üç değer girin: Bugünkü Değer (bugün elinizdeki ya da yatırdığınız tutar), yıllık yüzde olarak Getiri Oranı ve paranın büyüyeceği Yıl Sayısı. Hesap aracı oranı 100'e böler, \((1 + r)\) değerini yıl sayısı kadar üs alır ve sonucu bugünkü değerle çarpar. Küsuratlı yıllar (örneğin 2,5) kullanabilirsiniz; negatif oran girerseniz de değer kaybını modelleyebilirsiniz.
Formülün açıklaması
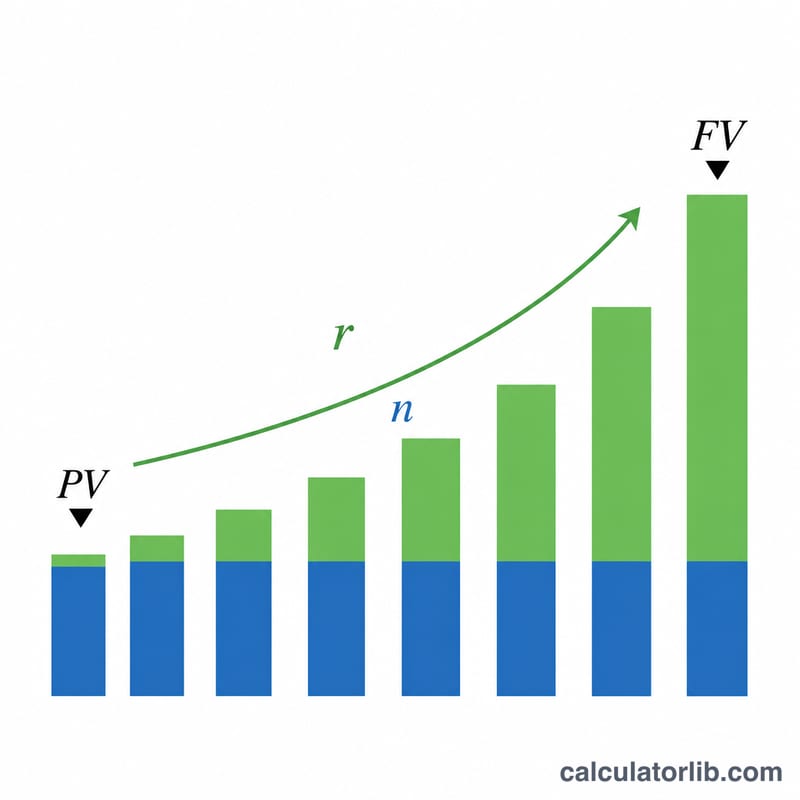
Temel denklem şudur: $$\text{FV} = \text{PV} \times \left(1 + \frac{R}{100}\right)^{n}$$ Burada \(R/100\), yüzde olarak verilen oranı ondalık bir kesir olan \(r\)'ye çevirir; yani %5'lik bir oran 0,05 olur. \((1 + r)\) ifadesi yıllık büyüme katsayısıdır ve bunu \(n\)'inci kuvvete yükseltmek büyümeyi her yıl için bileşik hale getirir. Bu sürüm yıllık bileşik faiz (yılda tek dönem) ve tek seferlik bir anapara kullanır — periyodik ek katkılar hesaba katılmaz.
Çözümlü örnek
Diyelim ki %5 yıllık getiriyle 5 yıllığına 1.000.000 yatırdınız. Önce \(r = 5/100 = 0{,}05\) olur, dolayısıyla büyüme katsayısı 1,05'tir. Bunu 5. kuvvete yükseltince $$1{,}05^{5} = 1{,}2762815625$$ elde edilir. Bugünkü değerle çarptığımızda: $$1.000.000 \times 1{,}2762815625 = 1.276.281{,}56$$ Yani anapara yaklaşık 1.276.282'ye ulaşır.
Sık Sorulan Sorular
Oran %0 olursa ne olur? Büyüme katsayısı 1 olur, dolayısıyla gelecek değer bugünkü değere eşit kalır — herhangi bir büyüme olmaz.
Oran negatif olabilir mi? Evet. Negatif bir oran zarar ya da değer kaybını modeller (örneğin %-10, yılda 0,9 katsayısı kullanır). %-100'ün altındaki oranlar geçersizdir; çünkü büyüme tabanı negatife döner.
Bunun bugünkü değerle ilişkisi nedir? Ters formül olan $$\text{PV} = \frac{\text{FV}}{\left(1 + \frac{R}{100}\right)^{n}}$$ gelecekteki bir tutarı bugüne iskonto eder. Son sonucun en yakın para birimine yuvarlanması bankadan bankaya farklılık gösterebilir; bu araç matematiksel sonucu yuvarlamadan gösterir.
Büyüme Faktörü Tablosu (1 + r)^n
Tek seferlik bir tutarın gelecekteki değeri, bugünkü değerinin bir büyüme faktörüyle çarpılmasıyla bulunur: \(\text{FV} = \text{PV} \times (1 + r)^n\). Tablo, yaygın yıllık oranlar ve süreler için \((1 + r)^n\) faktörünü 4 ondalık basamağa yuvarlanmış olarak listeler. Kullanmak için oranınızı ve yıl sayınızı bulun, ardından bugünkü değerinizi o hücredeki faktörle çarpın.
| Yıl (n) | %2 | %4 | %6 | %8 | %10 |
|---|---|---|---|---|---|
| 1 | 1.0200 | 1.0400 | 1.0600 | 1.0800 | 1.1000 |
| 5 | 1.1041 | 1.2167 | 1.3382 | 1.4693 | 1.6105 |
| 10 | 1.2190 | 1.4802 | 1.7908 | 2.1589 | 2.5937 |
| 20 | 1.4859 | 2.1911 | 3.2071 | 4.6610 | 6.7275 |
| 30 | 1.8114 | 3.2434 | 5.7435 | 10.0627 | 17.4494 |
Örnek: %6 oranda 10 yıl boyunca 10.000 $ bugünkü değer, \(1.06^{10} \approx 1.7908\) faktörünü kullanır, dolayısıyla \(\text{FV} = 10{,}000 \times 1.7908 \approx\) 17.908,48 dolar olur (kuruşlar için kesin faktör, 1,790848, kullanılır). Faktör 4 ondalık basamağa yuvarlandığı için tablodan elde edilen sonuçlar, büyük bakiyelerde kesin hesaplamadan küçük bir farklılık gösterebilir.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Gelecek Değer Sonucunuzu Yorumlama
Sonuç nominal bir rakamdır: tek bir sabit yıllık oranı, yılda bir kez bileşik faizle, vergi, ücret ve ek para yatırma ya da çekme olmadan varsayar. Gerçek yatırımlar nadiren tamamen sabit bir getiri sağlar; bu nedenle çıktıyı belirtilen bir varsayıma dayalı bir projeksiyon olarak değerlendirin, bir tahmin olarak değil.
72 Kuralı
Paranın iki katına çıkması için gereken yılların hızlı bir tahmini \(\text{yıl} \approx \frac{72}{\text{oran (\%)}}\) formülüyle bulunur. Kesin değer \(\frac{\ln 2}{\ln(1 + r)}\) ile karşılaştırın:
| Oran | 72 Kuralı | Kesin |
|---|---|---|
| %4 | 18 yıl | yaklaşık 17,7 yıl |
| %6 | 12 yıl | yaklaşık 11,9 yıl |
| %8 | 9 yıl | yaklaşık 9,0 yıl |
| %12 | 6 yıl | yaklaşık 6,1 yıl |
Kural, yaklaşık %6 ile %10 arasındaki oranlarda en iyi sonucu verir.
Nominal ve reel değer
Enflasyon, gelecekteki bir tutarın ne kadar satın alabileceğini azaltır. Reel değer, yaklaşık olarak nominal gelecek değerin \((1 + i)^n\) ile bölünmesiyle bulunur; burada \(i\) enflasyon oranıdır. Örneğin, 10 yıl sonra 17.908,48 $ elde ediliyorsa ve enflasyon yılda ortalama %3 ise, \(\frac{17{,}908.48}{1.03^{10}} = \frac{17{,}908.48}{1.3439} \approx 13{,}325\) bugünkü satın alma gücünde elde edilir. Buradaki enflasyon oranı yalnızca bir örnektir, bir tahmin değildir.
Bileşik faiz sıklığı
Bu hesaplayıcı yıllık bileşik faiz uygular. Faiz yılda \(m\) kez bileşikleniyorsa formül \(\text{FV} = \text{PV} \times \left(1 + \frac{r}{m}\right)^{mn}\) olur. Aynı belirtilen yıllık oranda daha sık bileşik faiz, biraz daha yüksek bir sonuç verir. %6 oranda 10 yıl için 10.000 $ tutarında, yıllık bileşik faizle yaklaşık 17.908,48 $ elde edilirken, aylık bileşik faizle (\(1.005^{120} \approx 1.8194\)) yaklaşık 18.193,97 $ elde edilir. Sonuçları karşılaştırmadan önce hesabınızın gerçekte nasıl bileşik faiz uyguladığını kontrol edin.
Bu, genel eğitim amaçlı bir bilgidir; kişisel finansal tavsiye değildir.