将来価値(FV)計算ツールとは
将来価値(FV)計算ツールは、まとまった一括の資金を一定の年利回りで運用したとき、指定した年数の後にいくらになるかを求めるためのものです。一般的な複利計算の公式を用いており、通貨を問わず利用できます。金額をそのまま入力するだけでよく、特定の国の制度やルールに依存しない、汎用的な金融計算ツールです。
使い方
入力するのは3つの値です。今手元にある、あるいはこれから投資する金額である現在価値、年あたりの利回り(%)、そして運用する年数です。本ツールは利回りを100で割って小数に直し、\((1 + r)\) を年数で累乗し、現在価値に掛け合わせて計算します。2.5年といった端数の年数も入力でき、マイナスの利回りを指定すれば資産の目減り(減価)も試算できます。
計算式の解説
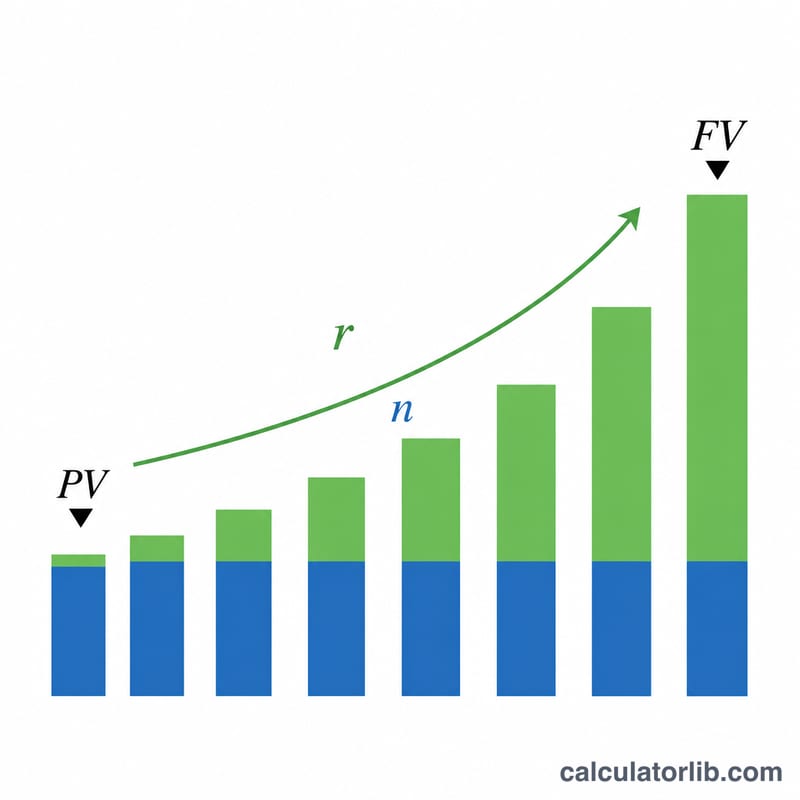
基本となる式は $$\text{FV} = \text{PV} \times \left(1 + \frac{R}{100}\right)^{n}$$ です。ここで \(R/100\) はパーセント表示の利回りを小数 \(r\) に変換するもので、例えば5%なら0.05になります。\((1 + r)\) が1年あたりの成長率(成長係数)を表し、これを年数 \(n\) 乗することで、毎年の複利効果を積み重ねていきます。本ツールは年1回の複利(1年に1期間)と、追加積立のない一括の元本を前提としています。
計算例
1,000,000 を年利回り5%で5年間運用する場合を考えてみましょう。まず \(r = 5/100 = 0.05\) なので、成長係数は1.05になります。これを5乗すると $$1.05^{5} = 1.2762815625$$ です。これに現在価値を掛けると、$$1{,}000{,}000 \times 1.2762815625 = 1{,}276{,}281.56$$ となります。つまり、元本はおよそ 1,276,282 にまで増える計算です。
成長係数表 (1 + r)^n
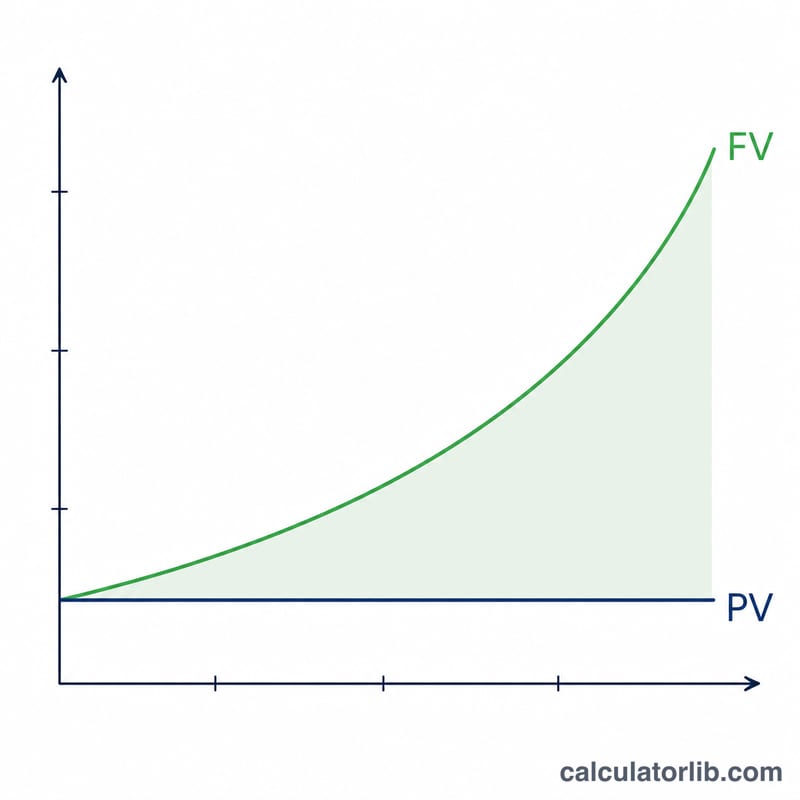
一括払いの将来価値は、現在価値に成長係数を掛けたものです:\(\text{FV} = \text{PV} \times (1 + r)^n\)。この表は、一般的な年利と期間について係数 \((1 + r)^n\) を示しており、小数第4位で四捨五入しています。使い方は、利率と年数を見つけ、そのマスの係数に現在価値を掛けるだけです。
| 年数 (n) | 2% | 4% | 6% | 8% | 10% |
|---|---|---|---|---|---|
| 1 | 1.0200 | 1.0400 | 1.0600 | 1.0800 | 1.1000 |
| 5 | 1.1041 | 1.2167 | 1.3382 | 1.4693 | 1.6105 |
| 10 | 1.2190 | 1.4802 | 1.7908 | 2.1589 | 2.5937 |
| 20 | 1.4859 | 2.1911 | 3.2071 | 4.6610 | 6.7275 |
| 30 | 1.8114 | 3.2434 | 5.7435 | 10.0627 | 17.4494 |
例:年利6%で10年間の現在価値10,000ドルの場合、係数 \(1.06^{10} \approx 1.7908\) を用いるので、\(\text{FV} = 10{,}000 \times 1.7908 \approx\) 17,908.48 ドル(セントの計算には正確な係数1.790848を使用)。係数は小数第4位で丸めているため、表から得られる結果は、大きな残高の場合、正確な計算と若干異なることがあります。
将来価値の結果の解釈
この結果は名目値です。一定の年利を仮定し、年1回複利計算され、税金、手数料、追加の預入や引出しはないものとしています。実際の投資が完全に安定したリターンを生むことはまれなので、この出力は予測ではなく、明示された前提のもとでの試算として扱ってください。
72の法則
お金が2倍になるまでに必要な年数の簡易的な見積もりは \(\text{years} \approx \frac{72}{\text{rate in \%}}\) です。正確な値 \(\frac{\ln 2}{\ln(1 + r)}\) と比較してください:
| 利率 | 72の法則 | 正確な値 |
|---|---|---|
| 4% | 18年 | 約17.7年 |
| 6% | 12年 | 約11.9年 |
| 8% | 9年 | 約9.0年 |
| 12% | 6年 | 約6.1年 |
この法則は、おおむね6%から10%の利率で最も精度が高くなります。
名目価値と実質価値
インフレは、将来の金額で買える物の量を減らします。実質価値は、おおよそ名目の将来価値を \((1 + i)^n\) で割ったものです。ここで \(i\) はインフレ率です。例えば、10年後に17,908.48ドルに達し、インフレ率が年平均3%の場合、\(\frac{17{,}908.48}{1.03^{10}} = \frac{17{,}908.48}{1.3439} \approx 13{,}325\) が現在の購買力になります。ここでのインフレ率はあくまで例示であり、予測ではありません。
複利の頻度
この計算機は年1回の複利計算です。年に \(m\) 回複利計算する場合、公式は \(\text{FV} = \text{PV} \times \left(1 + \frac{r}{m}\right)^{mn}\) となります。同じ明示された年利であれば、複利の頻度が高いほど結果はわずかに大きくなります。年利6%で10年間、10,000ドルの場合、年1回複利では約17,908.48ドルですが、月1回複利(\(1.005^{120} \approx 1.8194\))では約18,193.97ドルになります。結果を比較する前に、お使いの口座の実際の複利計算方法を確認してください。
これは一般的な教育情報であり、個人の金融アドバイスではありません。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問(FAQ)
利回りが0%の場合は? 成長係数が1になるため、将来価値は現在価値と同じになり、まったく増えません。
利回りはマイナスでもよいですか? はい。マイナスの利回りは損失や減価を表します(例えば-10%なら、毎年0.9の係数がかかります)。ただし -100%を下回る値は、成長の基数がマイナスになってしまうため無効です。
現在価値(PV)との関係は? 逆の式である $$\text{PV} = \frac{\text{FV}}{\left(1 + \frac{R}{100}\right)^{n}}$$ を使えば、将来の金額を現在の価値に割り引いて求められます。なお、最終的に通貨単位へ丸める処理は金融機関によって異なる場合があります。本ツールでは丸める前の数学的な結果をそのまま表示します。