ما هي حاسبة مدة تحقيق هدف الادخار؟
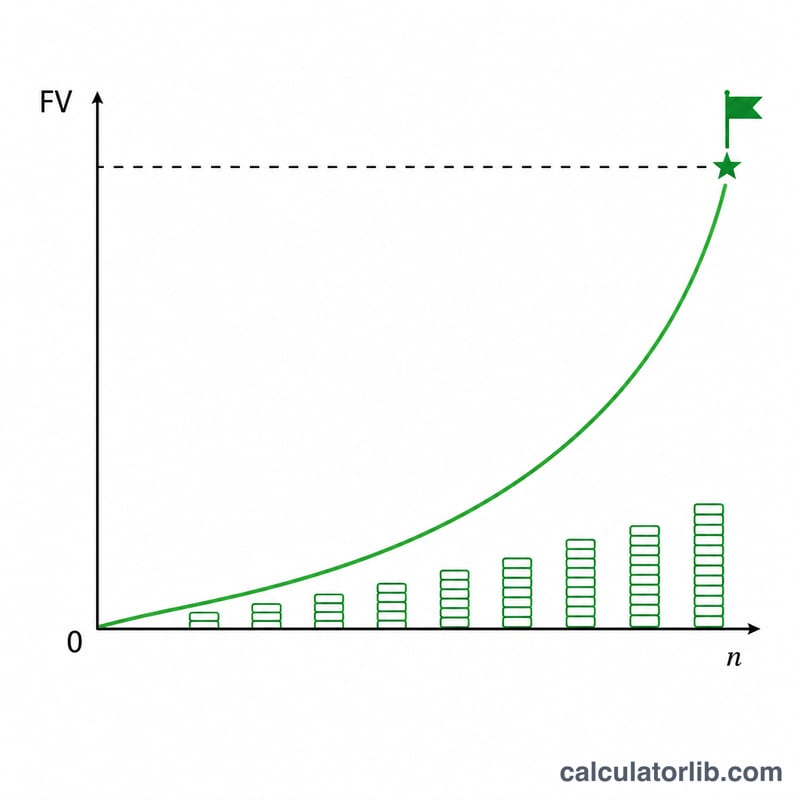
تُقدّر هذه الحاسبة المدة التي تحتاجها للوصول إلى مبلغ ادخاري مستهدف — مثل الانتقال من رصيد بسيط إلى 1,000,000 دولار — عندما تودع مبلغًا ثابتًا كل شهر في حساب يحقق فائدة مركبة. وهي تجيب عن سؤال عملي يطرحه الكثيرون: «إذا ادّخرت 500 دولار شهريًا بعائد سنوي 7%، فكم شهرًا أحتاج لبلوغ هدفي؟»
طريقة الاستخدام
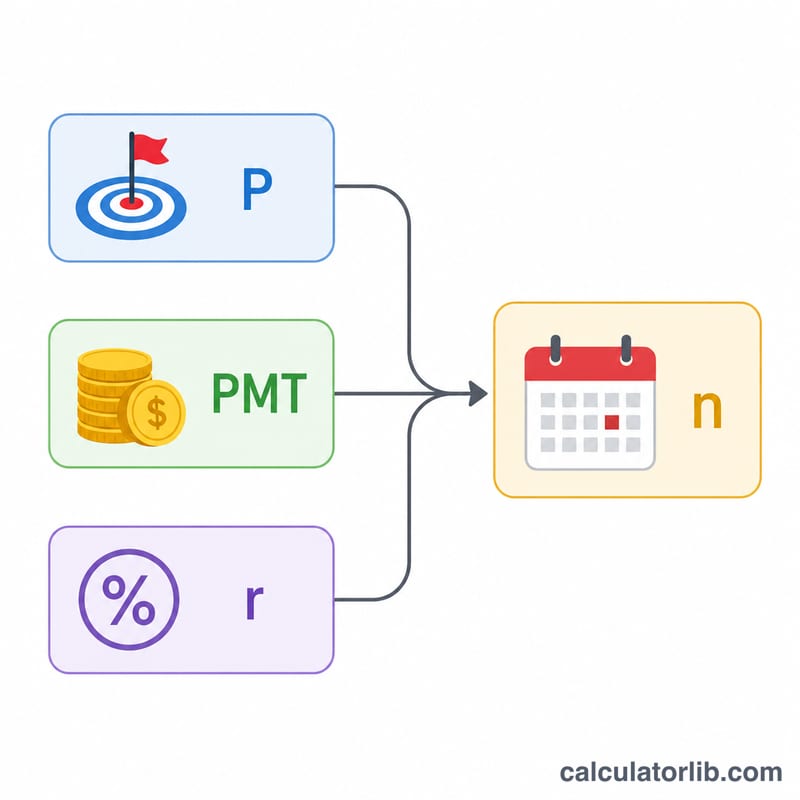
أدخل هدفك الادخاري (القيمة المستقبلية التي تريد تجميعها)، ومبلغ مساهمتك الشهرية، ومعدل الفائدة السنوي المتوقع. ستعرض لك الحاسبة عدد السنوات والأشهر المطلوبة، إضافةً إلى توزيع المبلغ النهائي بين ما ساهمت به أنت من جيبك وما تحقق من نمو الفائدة المركبة.
شرح المعادلة
القيمة المستقبلية للدفعات المنتظمة (الأقساط العادية) تُحسب بالعلاقة \(FV = PMT \times \left[\dfrac{(1+r)^n - 1}{r}\right]\)، حيث \(r\) هو معدل الفائدة الشهري (المعدل السنوي ÷ 12) و\(n\) هو عدد الأشهر. وعند حلّ المعادلة لإيجاد \(n\) نحصل على:
$$n = \dfrac{\ln\left(\dfrac{FV \cdot r}{PMT} + 1\right)}{\ln(1 + r)}$$
وإذا كان معدل الفائدة صفرًا، تتبسّط المعادلة إلى \(n = \dfrac{FV}{PMT}\).
مثال محلول
الهدف = 1,000,000 دولار، المساهمة الشهرية = 500 دولار، المعدل السنوي = 7%. يكون المعدل الشهري \(r = 0.07/12 \approx 0.00583333\). ومنه $$n = \dfrac{\ln\left(\dfrac{1{,}000{,}000 \times 0.00583333}{500} + 1\right)}{\ln(1.00583333)} = \dfrac{\ln(12.66667)}{\ln(1.00583333)} \approx \dfrac{2.539}{0.005817} \approx 436.57 \text{ شهرًا},$$ أي ما يقارب 36.4 سنة.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-17 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-17 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل تفترض الحاسبة أن المساهمات تتم في بداية الشهر أم نهايته؟ تعتمد الحاسبة على الأقساط العادية (أي إيداع المساهمة في نهاية كل فترة)، وهو العُرف المتّبع في مثل هذه الحسابات.
هل تُحتسب الفائدة شهريًا؟ نعم — يُقسَّم المعدل السنوي على 12 ويُطبَّق في كل شهر.
لماذا تظهر النتيجة كسرًا من الشهر؟ لأن المعادلة تُنتج قيمة متّصلة؛ ومن الناحية العملية يُفضَّل تقريب الناتج إلى الشهر الكامل التالي لضمان بلوغ هدفك بالتأكيد.