ماذا تفعل هذه الحاسبة
تخبرك حاسبة هدف الادخار بالمدة التي ستحتاجها لبلوغ مبلغ مستهدف عندما تبدأ برصيد مبدئي، وتضيف إيداعًا ثابتًا في كل فترة، وتجني فائدة مركبة. تعتمد الحاسبة على حسابات الفائدة المركبة العالمية، لذا فهي تصلح لأي عملة — ورموز العملات هنا شكلية فقط. تتجاهل الأداة الضرائب والرسوم وتغيّر معدلات الفائدة، لتمنحك تقديرًا واضحًا ومحددًا.
كيفية الاستخدام
أدخل المبلغ الابتدائي (القيمة الحالية، وغالبًا ما تكون صفرًا)، وهدف الادخار الذي ترغب في الوصول إليه، والإيداع المنتظم في كل فترة، ومعدل الفائدة السنوي. ثم اختر عدد مرات احتساب الفائدة وتكرار الإيداعات — إذ يُفترض أن الإيداعات تتم بالوتيرة نفسها. حدّد ما إذا كانت الإيداعات تتم في نهاية كل فترة (دفعات اعتيادية) أو في بدايتها (دفعات مستحقة مقدمًا). تُظهر النتيجة الوقت بالسنوات، والعدد الصحيح للفترات المطلوبة، وإجمالي ما أودعته، وإجمالي الفائدة المكتسبة.
شرح المعادلة
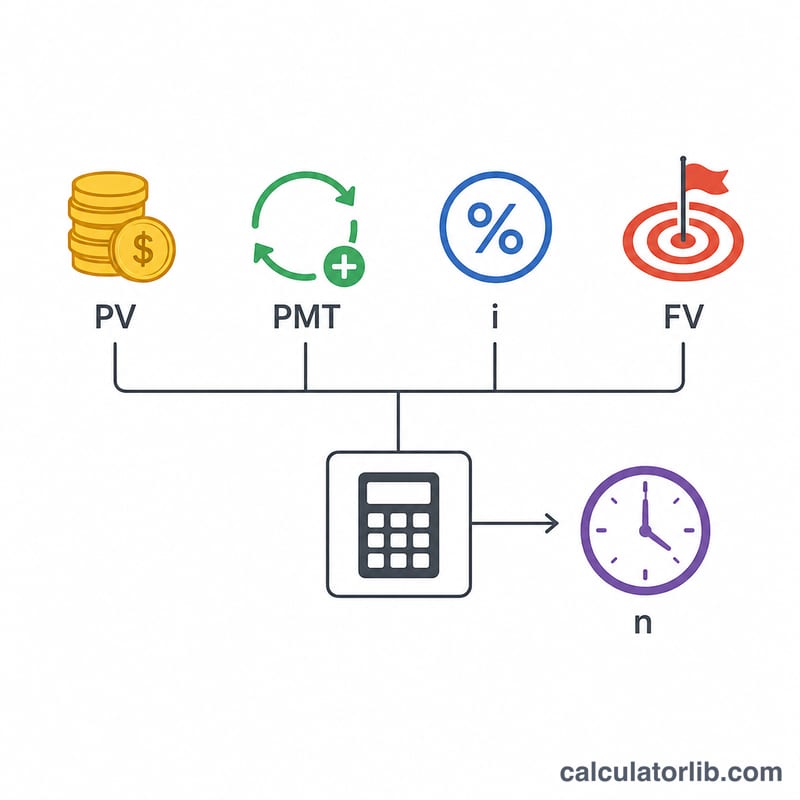
انطلاقًا من معادلة القيمة المستقبلية للدفعات المنتظمة \(FV = PV(1+i)^{n} + PMT\cdot[((1+i)^{n} - 1)/i]\)، نحلّ المعادلة لإيجاد n. وبفرض أن i هو المعدل الدوري (المعدل السنوي \(\div\) عدد الفترات في السنة)، تكون الصيغة المغلقة: $$n = \dfrac{\ln\!\left(\dfrac{FV + PMT/i}{PV + PMT/i}\right)}{\ln(1+i)}$$ أما في حالة الدفعات المستحقة مقدمًا، فيُستبدل المقدار \(PMT/i\) بالمقدار \(PMT(1+i)/i\). وعندما يكون المعدل 0٪، ينمو الرصيد عن طريق الإيداعات فقط، فتصبح: $$n = \dfrac{FV - PV}{PMT}$$
مثال تطبيقي
لنبدأ بمبلغ 1,000 دولار، والهدف 10,000 دولار، مع إيداع 100 دولار شهريًا بمعدل 5٪ تُحتسب الفائدة شهريًا. يكون المعدل الدوري \(i = 0.05/12 = 0.0041667\) وقيمة \(PMT/i = 24{,}000\). ومنه \(x = (10{,}000 + 24{,}000)/(1{,}000 + 24{,}000) = 1.36\)، وبالتالي \(n = \ln(1.36)/\ln(1.0041667) \approx 73.95\) شهرًا — نقرّبها للأعلى إلى 74 شهرًا، أي ما يقارب 6 سنوات وشهرين. إجمالي الإيداعات \(= 1{,}000 + 100\times 74 = 8{,}400\) دولار، والفائدة المكتسبة تقارب 1,607 دولار.
الوقت اللازم لبلوغ الهدف: مقارنة السيناريوهات
تبدأ جميع السيناريوهات بمبلغ 1,000$ وتهدف إلى 10,000$. تُودَع الدفعات شهريًا في نهاية كل شهر (دفعات عادية)، ويُحتسب الفائدة المركبة شهريًا. يُستمد عدد الفترات من صيغة المقالة:
$$n = \frac{\ln\left(\frac{\text{\text{القيمة المستقبلية}}+k}{\text{\text{القيمة الحالية}}+k}\right)}{\ln(1+i)},\quad k=\frac{d}{i},\quad i=\frac{\text{\text{معدل سنوي}}}{12}$$
عند معدل فائدة 0% تُختزل الصيغة إلى \(n = (10{,}000 - 1{,}000)/d\). تُقرَّب كل نتيجة إلى أعلى شهر كامل، لأن الهدف لا يتحقق إلا في تاريخ إيداع.
| الإيداع الشهري | نسبة سنوية 0% | نسبة سنوية 3% | نسبة سنوية 5% | نسبة سنوية 7% |
|---|---|---|---|---|
| 50$ | 180 شهرًا (15.00 سنة) | 143 شهرًا (11.92 سنة) | 127 شهرًا (10.58 سنة) | 114 شهرًا (9.50 سنة) |
| 100$ | 90 شهرًا (7.50 سنة) | 80 شهرًا (6.67 سنة) | 74 شهرًا (6.17 سنة) | 70 شهرًا (5.83 سنة) |
| 200$ | 45 شهرًا (3.75 سنة) | 43 شهرًا (3.58 سنة) | 41 شهرًا (3.42 سنة) | 40 شهرًا (3.33 سنة) |
| 500$ | 18 شهرًا (1.50 سنة) | 18 شهرًا (1.50 سنة) | 18 شهرًا (1.50 سنة) | 17 شهرًا (1.42 سنة) |
التحقق بمثال عملي (100$ شهريًا بنسبة 5%): \(i = 0.05/12 \approx 0.0041667\)، \(k = 100/0.0041667 = 24{,}000\). إذن \(n = \ln(34{,}000/25{,}000)/\ln(1.0041667) = 0.30748/0.004158 \approx 73.95\)، وهو ما يُقرَّب إلى 74 شهرًا.
ملاحظة: على المدى القصير يكون حجم الإيداع أهم بكثير من معدل الفائدة. مع إيداع 50$ شهريًا، يوفّر رفع المعدل من 0% إلى 7% 66 شهرًا. ويوفّر رفع الإيداع من 50$ إلى 500$ بمعدل 0% 162 شهرًا. وعند إيداع 500$ شهريًا، لا تختلف المعدلات الأربعة إلا بشهر واحد على الأكثر. وتزداد تأثيرات الفائدة كلما بقي المال مستثمرًا لفترة أطول.
المصطلحات والمتغيرات الأساسية
- القيمة الحالية (PV): المبلغ الذي تملكه بالفعل في البداية ("مبلغ البداية").
- القيمة المستقبلية (FV): الرصيد المستهدف الذي تريد الوصول إليه ("هدف الادخار").
- الدفعة الدورية (d): الإيداع الذي تضيفه في كل فترة، مثل كل شهر أو كل أسبوع.
- المعدل السنوي مقابل المعدل الدوري: المعدل السنوي هو النسبة المئوية الاسمية السنوية. والمعدل الدوري هو \(i = \text{\text{المعدل السنوي}}/(100 \times m)\)، حيث \(m\) هو عدد الفترات في السنة. على سبيل المثال، 6% مركبة شهريًا تعطي \(i = 0.005\) شهريًا.
- عدد الفترات (n): عدد فترات التركيب أو الإيداع اللازمة للوصول إلى الهدف. والسنوات هي \(t = n/m\).
- تكرار التركيب (m): عدد مرات إضافة الفائدة إلى الرصيد في السنة (1 = سنويًا، 4 = ربع سنوي، 12 = شهريًا، 365 = يوميًا). في هذه الحاسبة تُودَع الدفعات وفق الجدول نفسه.
- الدفعات العادية مقابل دفعات الاستحقاق: في الدفعات العادية تُودَع المبالغ في نهاية كل فترة ولا تكسب فائدة خلالها. أما في دفعات الاستحقاق فتُودَع المبالغ في بداية كل فترة فتكسب فائدة قبل فترة واحدة، ولذلك يتحقق الهدف عادةً في وقت أبكر قليلًا.
- إجمالي الفائدة المكتسبة: الرصيد النهائي مطروحًا منه مبلغ البداية ومطروحًا منه جميع الإيداعات. وهو الجزء من الهدف الذي وفّره النمو وليس أموالك الخاصة.
تفسير النتيجة
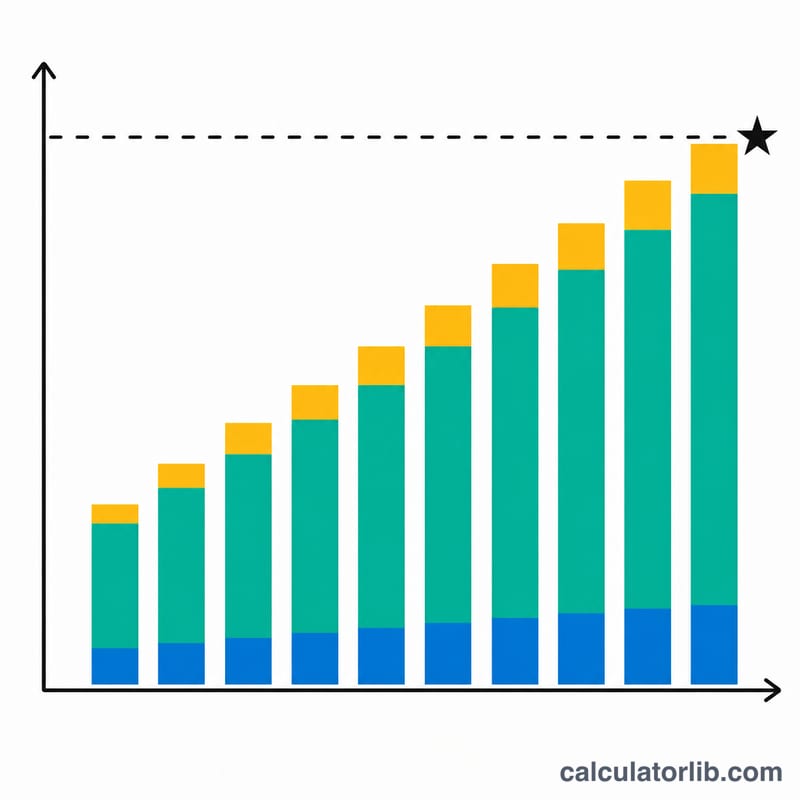
النتيجة هي عدد الفترات (والسنوات) حتى يصل رصيدك لأول مرة إلى الهدف. ينقسم هدفك إلى جزأين: المساهمات (مبلغ البداية مع جميع الإيداعات) والفائدة (كل ما تبقّى).
مثال: مبلغ بداية 1,000$، و100$ شهريًا، بنسبة 5% مركبة شهريًا، وهدف 10,000$، و74 شهرًا. المساهمات تساوي \(1{,}000 + 74 \times 100 = 8{,}400\). ويبلغ الرصيد في الشهر 74 نحو 10,010$، إذن الفائدة نحو 1,600$، أي حوالي 16% من الرصيد.
لماذا تكون السنوات الأولى مدفوعة بالمساهمات: تُحسب الفائدة على الرصيد الحالي. وعندما يكون الرصيد صغيرًا تكون فائدة كل فترة صغيرة مقارنةً بالإيداع. فمثلًا، 5% سنويًا على 1,000$ تعادل نحو 4$ شهريًا، بينما الإيداع 100$.
لماذا تكون السنوات اللاحقة مدفوعة بالفائدة: كلما نما الرصيد نمت الفائدة التي يكسبها. وفي النهاية قد تساوي الفائدة الشهرية إيداعك أو تتجاوزه. عندئذٍ يحتسب النمو فائدةً مركّبةً على الفوائد السابقة إلى جانب الإيداعات السابقة.
لماذا يرفع الأفق الزمني الأطول حصة الفائدة: يبقى المال نفسه مستثمرًا لفترات أطول، فيحدث تركيب أكثر. وعادةً ما تُنتج الإيداعات الصغيرة على مدى سنوات عديدة حصة فائدة أكبر من الإيداعات الكبيرة على مدى قصير، كما يوحي جدول المقارنة أعلاه.
حدود النموذج:
- يستخدم معدلًا ثابتًا واحدًا طوال المدة كلها. فعوائد الادخار والاستثمار الحقيقية تتغير، وقد تفقد الاستثمارات قيمتها.
- يتجاهل الضرائب ورسوم الحساب ونفقات الصناديق، وهي تقلل النمو الفعلي.
- يتجاهل التضخم. فالهدف والنتيجة بالدولار الاسمي، لذلك قد يشتري الهدف قدرًا أقل من السلع عند الوصول إليه.
- يفترض أنك لا تفوّت أي إيداع ولا تسحب أي مبلغ أبدًا.
هذه معلومات عامة وليست نصيحة مالية. استخدم النتيجة كتقدير للتخطيط، وفكّر في مراجعتها مع متخصص مؤهل.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
ماذا يحدث إذا ضبطت المعدل على 0٪؟ تستخدم الحاسبة الصيغة الخطية \(n = (FV - PV)/PMT\)، فيتحقق الهدف عبر الإيداعات وحدها.
هل يمكنني بلوغ هدف دون أي إيداعات؟ نعم، إذا كان لديك رصيد ابتدائي ومعدل فائدة موجب — فتُحسب حينها قيمة النمو المركب الصرف: \(n = \ln(FV/PV)/\ln(1+i)\).
لماذا يُقرّب عدد الفترات الصحيح للأعلى؟ لأن قيد الفائدة والإيداعات يتمان عند نهايات الفترات بشكل منفصل، لذا تحتاج إلى فترة كاملة إضافية لبلوغ المبلغ المستهدف أو تجاوزه.