ماذا تفعل هذه الحاسبة
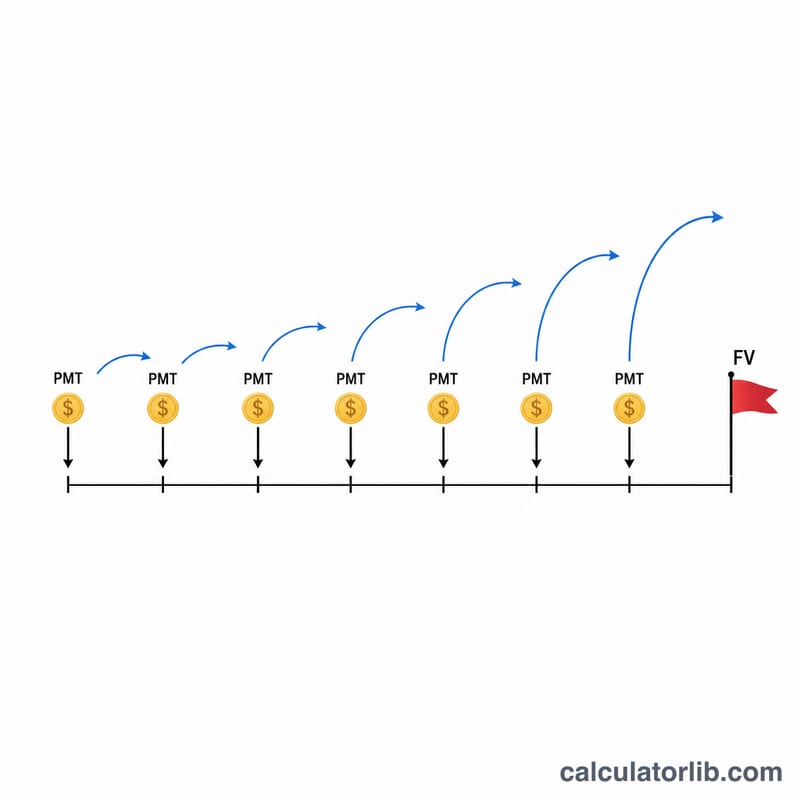
تخبرك حاسبة هدف الادخار بالمبلغ الذي يجب أن تخصصه في كل فترة — أسبوعياً أو كل أسبوعين أو شهرياً أو ربع سنوي أو سنوياً — للوصول إلى الرصيد المستهدف (القيمة المستقبلية) بحلول التاريخ الذي تختاره. بدلاً من التخمين، ما عليك سوى إدخال الهدف والمدة الزمنية وعدد مرات الإيداع وسعر الفائدة، لتحصل على قيمة الإيداع الدوري المطلوب. تُحتسب الفائدة بشكل مركّب يومياً (365 مرة في السنة)، ويُفترض أن الإيداعات تتم في بداية كل فترة (دفعة مقدّمة)، وهو ما تعمل به معظم خطط الادخار التلقائي.
كيفية الاستخدام
١) أدخل هدف الادخار — المبلغ الذي ترغب في الوصول إليه. ٢) حدّد مدة الادخار بالسنوات. ٣) اختر عدد مرات الإيداع من خانة طريقة الإيداع. ٤) أدخل سعر الفائدة السنوي كنسبة مئوية. تُظهر النتيجة قيمة الإيداع المطلوب في كل فترة، بالإضافة إلى إجمالي ما ستودعه والفائدة التي ستكسبها.
شرح المعادلة
بما أن الفائدة تتراكم يومياً بينما تتم الإيداعات على فترات أطول، تحسب الأداة أولاً السعر الفعلي المكتسب خلال فترة إيداع واحدة:
$$i = \left(1 + \frac{r}{365}\right)^{365/q} - 1$$حيث r هو السعر السنوي كقيمة عشرية وq هو عدد الإيداعات في السنة. أما عدد الإيداعات فهو \(N = q \times Y\). وباستخدام القيمة المستقبلية للدفعة المقدّمة، يكون القسط المطلوب:
$$\text{PMT} = \frac{\text{FV}}{\left(\dfrac{(1+i)^{N} - 1}{i}\right)(1+i)}$$وإذا كان السعر صفراً، تتبسّط المعادلة إلى \(\text{PMT} = \text{FV} / N\).
مثال تطبيقي
الهدف 15,000 دولار خلال 10 سنوات، بإيداعات شهرية (q = 12) وسعر فائدة 0.75%. يكون السعر الفعلي الشهري \(i \approx 0.00062522\)، مع \(N = 120\) فترة. ويبلغ معامل الدفعة المقدّمة نحو 124.64، وبذلك يكون \(\text{PMT} = 15{,}000 / 124.64 \approx\) 120.34 دولار شهرياً. ستودع ما مجموعه نحو 14,440 دولاراً وتكسب حوالي 560 دولاراً كفائدة.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-17 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-17 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-17 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل تتم الإيداعات في بداية الفترة أم نهايتها؟ في البداية (دفعة مقدّمة)، لذا يكسب كل إيداع فائدة إضافية بسيطة.
لماذا الفائدة المركّبة يومياً؟ لأن كثيراً من حسابات التوفير وأسواق المال تُضيف الفائدة يومياً؛ يعتمد النموذج على 365 يوماً في السنة.
ماذا لو أدخلت سعر فائدة 0%؟ توزّع الأداة الهدف بالتساوي على جميع الإيداعات، بحيث يكون \(\text{PMT} = \text{الهدف} / \text{عدد الإيداعات}\).