ماذا تفعل هذه الحاسبة
تتيح لك حاسبة القيمة المستقبلية لحساب التوفير معرفة القيمة التي سيبلغها حسابك بعد عدد السنوات الذي تختاره. فهي تجمع بين رصيد ابتدائي يُودَع مرة واحدة وإيداعات دورية منتظمة، ثم تطبّق الفائدة المركبة. وتعرض لك بعد ذلك قيمة مدخراتك المستقبلية، وإجمالي عدد الإيداعات التي قمت بها، والمبلغ الذي ساهمت به دون احتساب الفائدة، وإجمالي الفائدة المكتسبة. والأداة لا ترتبط بعملة بعينها — فإشارات الدولار مجرد رموز توضيحية، لذا تنطبق المعادلة على أي عملة سواء كانت الريال أو الدرهم أو الجنيه أو غيرها.
كيفية الاستخدام
أدخل رصيدك الابتدائي، ومبلغ الإيداع، ومدى تكرار إيداعاتك (تكرار الإيداع). اختر ما إذا كانت الإيداعات تتم في بداية كل فترة أم في نهايتها، وحدّد المدة بالسنوات، ومعدل الفائدة السنوي كنسبة مئوية، وتكرار احتساب الفائدة المركبة. ثم اضغط على «احسب» لتظهر لك القيمة المتوقعة للرصيد.
شرح المعادلة
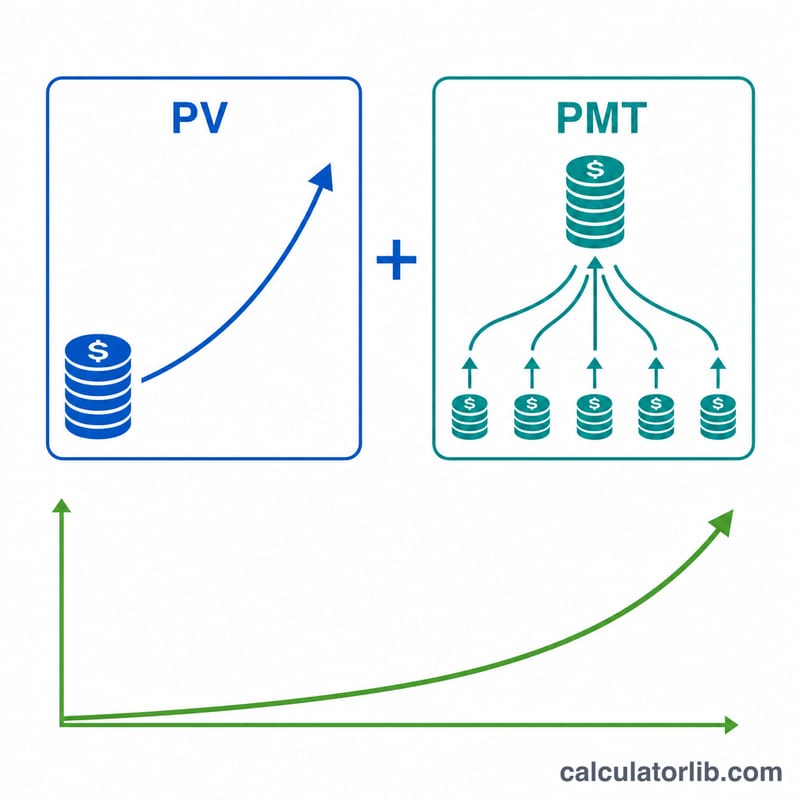
بما أن الفائدة قد تُركَّب بمعدل تكرار يختلف عن جدول إيداعاتك، يُحوَّل المعدل السنوي الاسمي r أولاً إلى معدل فعلي لكل فترة إيداع: $$i = \left(1 + \frac{r}{m}\right)^{m/q} - 1$$ حيث \(m\) عدد فترات التركيب في السنة و\(q\) عدد الإيداعات في السنة. وبافتراض أن \(n = q \times t\) هو إجمالي عدد الإيداعات، تكون القيمة المستقبلية مساوية للرصيد الابتدائي بعد نموه مضافًا إليه دفعات الإيداعات: $$\text{FV} = \text{PV}(1+i)^n + \text{PMT}\cdot\frac{(1+i)^n - 1}{i}\cdot(1 + i\cdot\text{type})$$ وتأخذ خانة «type» القيمة 1 للإيداعات في بداية الفترة (دفعة مستحقة الأداء)، والقيمة 0 للإيداعات في نهاية الفترة (دفعة عادية). وإذا كان المعدل صفرًا، فإن القيمة المستقبلية تساوي ببساطة \(\text{PV} + \text{PMT}\cdot n\).
مثال تطبيقي
رصيد ابتدائي 500$، إيداعات أسبوعية بمقدار 50$ (\(q = 52\)) في بداية كل أسبوع، لمدة 10 سنوات، بمعدل سنوي 0.75% يُركَّب يوميًا (\(m = 365\)). عندها يكون \(n = 520\)، و\(i \approx 0.000144243\) لكل أسبوع، وتبلغ القيمة المستقبلية \(\approx\) 27,540.72$. وقد ساهمت بمبلغ \(500 + 50 \times 520 = 26{,}500\$\)، أي أن إجمالي الفائدة المكتسبة يقارب 1,040.72$.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
ما الذي يغيّره تكرار احتساب الفائدة المركبة؟ كلما زاد تكرار التركيب (مثل التركيب اليومي مقارنة بالسنوي) ارتفع المعدل الفعلي قليلاً، وبالتالي ارتفع الرصيد النهائي.
بداية الفترة أم نهايتها؟ الإيداع في بداية كل فترة يكسب فترة فائدة إضافية واحدة عن كل إيداع، مما ينتج عنه رصيد أعلى بقدر طفيف.
هل هذه النتيجة مضمونة؟ لا. فهي تفترض ثبات المعدل وانتظام الإيداعات، بينما تتغيّر معدلات التوفير والمساهمات الفعلية مع مرور الوقت.