このツールでできること
「預金口座の将来価値シミュレーター」は、設定した年数が経過したときに預金口座がいくらになるかを試算するツールです。最初にまとめて預け入れる初期残高と、定期的に積み立てる金額を組み合わせ、複利で運用した結果を計算します。最終的な預金残高に加えて、積立を行った回数、利息を含めない元本の合計、そして得られた利息の合計額までを表示します。なお、このツールは通貨を問いません。画面上のドル記号($)はあくまで単位のラベルなので、円でもユーロでも同じ計算ロジックがそのまま使えます。
使い方
まず初期残高、1回あたりの積立額、そして積立の頻度(積立サイクル)を入力します。次に、積立を各期間の「最初」に行うか「最後」に行うかを選び、運用年数、年利(%)、複利の頻度を設定してください。「計算」を押すと、将来の予想残高が表示されます。
計算式のしくみ
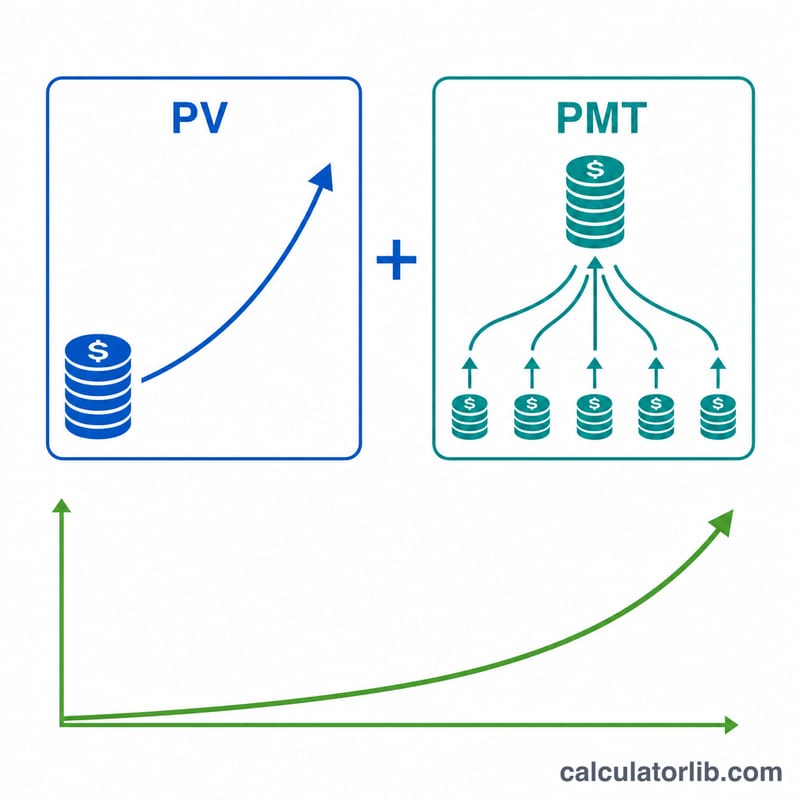
複利が発生するサイクルと積立のサイクルは異なる場合があるため、まず名目年利 \(r\) を「積立1回あたりの実効利率」に換算します。式は $$i = \left(1 + \frac{r}{m}\right)^{m/q} - 1$$ で、\(m\) は年間の複利回数、\(q\) は年間の積立回数です。積立の総回数を \(n = q \times t\) とすると、将来価値は「複利で増えた初期残高」と「積立による年金部分」の合計になります:$$\text{FV} = \text{PV}(1+i)^n + \text{PMT}\cdot\frac{(1+i)^n - 1}{i}\cdot(1 + i\cdot\text{type})$$。ここで「type」は、各期間の最初に積み立てる場合(期首払い・annuity-due)は1、各期間の最後に積み立てる場合(期末払い・ordinary annuity)は0となります。金利が0の場合は、FV は単純に \(\text{PV} + \text{PMT}\cdot n\) となります。
計算例
初期残高500ドル、毎週50ドルを各週のはじめに積立(\(q = 52\))、運用期間10年、年利0.75%を日次複利(\(m = 365\))で運用した場合を考えます。このとき \(n = 520\)、週あたりの実効利率 \(i \approx 0.000144243\) となり、将来価値 \(\text{FV} \approx\) 27,540.72ドル になります。積み立てた元本は \(500 + 50\times520 = 26{,}500\) ドル なので、受取利息の合計は約1,040.72ドルです。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
複利の頻度を変えると何が変わりますか? 複利の回数が多いほど(例:年1回より毎日のほうが)、実効利率がわずかに高くなり、その結果として最終残高も少し増えます。
「期首」と「期末」のどちらを選ぶべき? 各期間のはじめに積み立てると、積立1回ごとに1期間分多く利息がつくため、最終残高がわずかに高くなります。
この金額は保証されますか? いいえ。この試算は金利が一定で、積立も一定額で続くことを前提としています。実際の預金金利や積立額は時間とともに変動します。