株式指標計算ツール(EPS・PER・PSR・PBR・配当性向)

株式指標計算ツール(EPS・PER・PSR・PBR・配当性向)

成長中 AI Skill PRO

計算を入力してください

入力項目

公式

EPS=NINP/E=PEPSただし{NI=純利益N=発行済株式数P=株価(1株あたり)\begin{gathered} \text{EPS} = \frac{NI}{N} \qquad \text{P/E} = \frac{P}{\text{EPS}} \\[1.5em] \text{ただし}\quad \left\{ \begin{aligned} NI &= \text{純利益} \\ N &= \text{発行済株式数} \\ P &= \text{株価(1株あたり)} \end{aligned} \right. \end{gathered}
計算手順を表示 (5)
  1. 時価総額(銘柄A)

    時価総額=時価総額or株価(1株あたり)×発行済株式数\text{時価総額} = \text{時価総額} \;\;\text{or}\;\; \text{株価(1株あたり)} \times \text{発行済株式数}

    時価総額が空欄の場合は、株価(1株あたり)× 発行済株式数で計算します。

  2. PSR(銘柄A)

    P/S=MSただし{M=時価総額or株価×株式数S=売上高\begin{gathered} \text{P/S} = \frac{M}{S} \\[1.5em] \text{ただし}\quad \left\{ \begin{aligned} M &= \text{時価総額} \;\text{or}\; \text{株価} \times \text{株式数} \\ S &= \text{売上高} \end{aligned} \right. \end{gathered}

    M = 時価総額(または株価×発行済株式数)、S = 年間売上高。

  3. 純資産とPBR(銘柄A)

    P/B=時価総額総資産−総負債\text{P/B} = \frac{\text{時価総額}}{\text{総資産} - \text{総負債}}

    純資産 = 総資産 − 総負債、PBR = 時価総額 ÷ 純資産。

  4. 配当性向(銘柄A)

    配当性向=配当総額純利益×100%\text{配当性向} = \frac{\text{配当総額}}{\text{純利益}} \times 100\%

    配当総額 ÷ 純利益を百分率で表したもの。

  5. 全指標(銘柄B・比較用)

    EPS=NINP/E=PEPSP/S=MSP/B=MA−L配当性向=DNI×100%ただし{NI=純利益N=発行済株式数P=株価(1株あたり)M=時価総額orP×NS=売上高A=総資産L=総負債D=配当総額\begin{gathered} \text{EPS} = \frac{NI}{N} \qquad \text{P/E} = \frac{P}{\text{EPS}} \qquad \text{P/S} = \frac{M}{S} \qquad \text{P/B} = \frac{M}{A - L} \qquad \text{配当性向} = \frac{D}{NI} \times 100\% \\[1.5em] \text{ただし}\quad \left\{ \begin{aligned} NI &= \text{純利益} \\ N &= \text{発行済株式数} \\ P &= \text{株価(1株あたり)} \\ M &= \text{時価総額} \;\text{or}\; P \times N \\ S &= \text{売上高} \\ A &= \text{総資産} \\ L &= \text{総負債} \\ D &= \text{配当総額} \end{aligned} \right. \end{gathered}

    2つ目の銘柄にも同じ指標を適用:EPS、PER、PSR、PBR、配当性向(%)。

利用統計

広告

結果

A社 — 株価収益率(PER)
20
株価 ÷ EPS
指標(A社) 値
1株あたり利益(EPS) 2
株価収益率(PER) 20
株価売上高倍率(PSR) 2.5
純資産(株主資本) 10,000,000
株価純資産倍率(PBR) 2
配当性向 0.3 (30%)

このページの誤りを報告

この計算ツールでできること

このツールは、ファンダメンタルズ分析でよく使われる「1株あたり指標」と「市場評価指標」を計算します。具体的には、1株あたり利益(EPS)、株価収益率(PER/P/E)、株価売上高倍率(PSR/P/S)、株価純資産倍率(PBR/P/B)、そして配当性向です。1社だけ入力することも、2社を並べて(B社欄は任意)直接比較することもできます。これらは世界共通のコーポレートファイナンス指標であり、特定の国の制度に依存するものではありません。なお、英語圏では「P/E」「P/S」「P/B」と表記されますが、日本ではそれぞれ「PER」「PSR」「PBR」と呼ぶのが一般的です。

使い方

A社(必要に応じてB社)について、損益計算書と貸借対照表の数値を入力します。金額はすべて同じ通貨で揃えてください——通貨換算は行われません。時価総額(Market Cap)を空欄にした場合は、株価 \(\times\) 発行済株式数として自動計算されます。表示する有効数字の桁数を選び、結果の表を確認しましょう。分母がゼロになる指標(たとえば株式数がゼロのときのEPS)は「N/A」と表示されます。

計算式の解説

EPS = 純利益 ÷ 発行済株式数。PER = 株価 ÷ EPS で、これは時価総額 ÷ 純利益とも等しくなります。PSR = 時価総額 ÷ 年間売上高。純資産(株主資本)= 総資産 − 総負債で、PBR = 時価総額 ÷ 純資産です。配当性向 = 配当総額 ÷ 純利益で、通常はパーセンテージで表示されます。純資産がマイナスの場合は負債が資産を上回っている状態であり、このときPBRは「意味をなさない」として注意表示されます。

$$\text{EPS} = \frac{\text{Net Income}}{\text{Shares}}, \quad \text{P/E} = \frac{\text{Price}}{\text{EPS}}, \quad \text{P/S} = \frac{\text{Market Cap}}{\text{Sales}}, \quad \text{P/B} = \frac{\text{Market Cap}}{\text{Assets} - \text{Liabilities}}$$$$\text{Payout} = \frac{\text{Total Dividends}}{\text{Net Income}}$$
広告
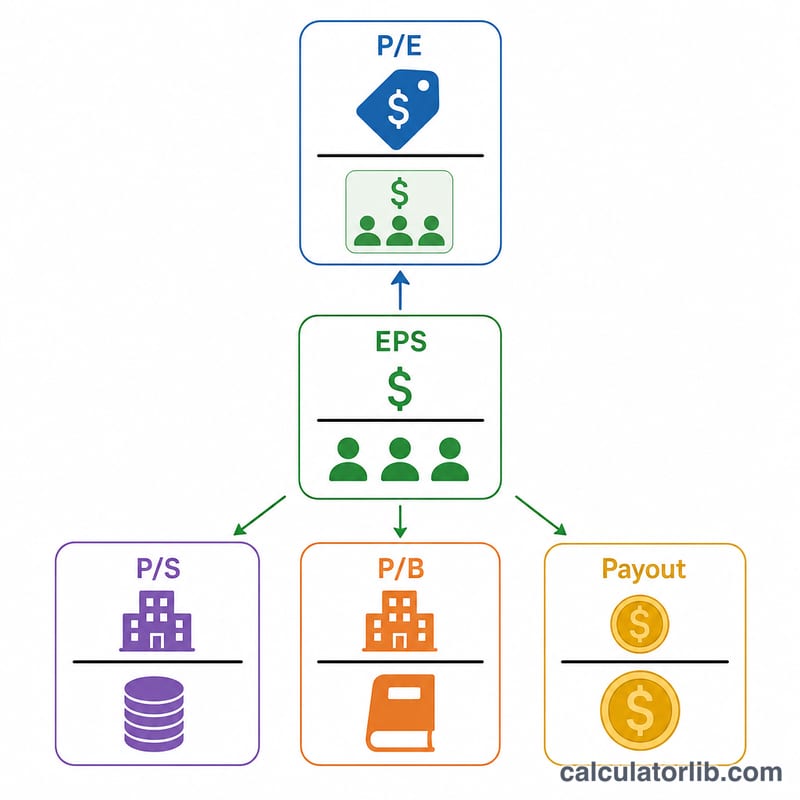
EPS、PER、PSR、PBR、配当性向を分数ボックスで示したフラットな図
5つの株式指標と、それぞれが割る数量。

計算例

たとえば、純利益 = 1,000,000、発行済株式数 = 500,000、株価 = 40、年間売上高 = 8,000,000、時価総額 = 20,000,000、総資産 = 15,000,000、総負債 = 5,000,000、配当総額 = 300,000 とします。このとき、

$$\text{EPS} = 1{,}000{,}000 \div 500{,}000 = 2.00$$$$\text{PER} = 40 \div 2 = 20.0$$$$\text{PSR} = 20{,}000{,}000 \div 8{,}000{,}000 = 2.50$$$$\text{純資産} = 10{,}000{,}000$$$$\text{PBR} = 20{,}000{,}000 \div 10{,}000{,}000 = 2.00$$$$\text{配当性向} = 300{,}000 \div 1{,}000{,}000 = 0.30 \ (30\%)$$

となります。

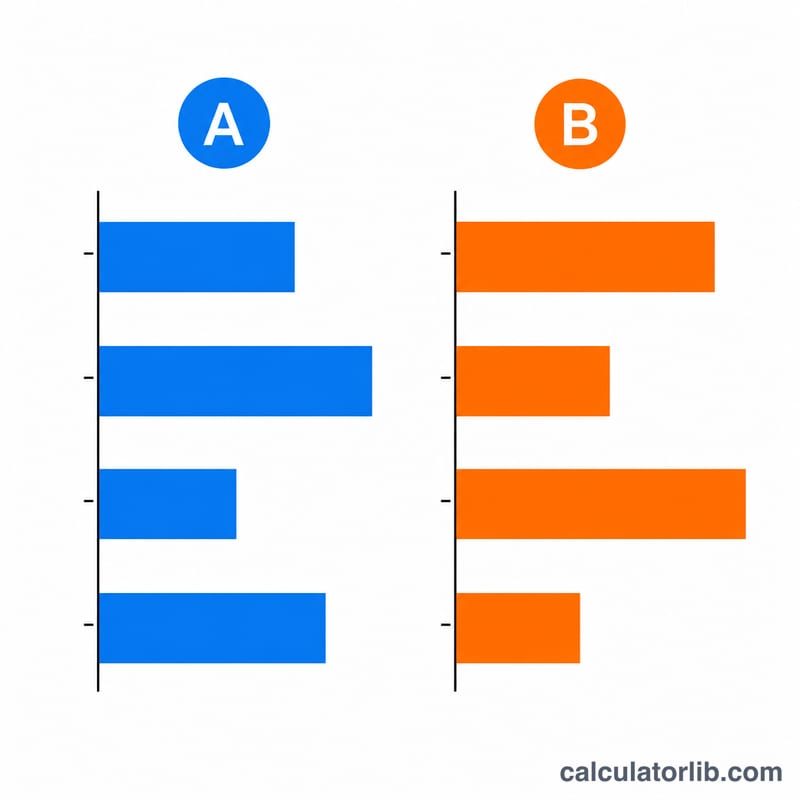
2社の指標を並べて比較するフラットな棒グラフ
2社の指標を並べて比較。

よくある質問

適正なPERはどのくらい? 唯一の正解はありません。業種、成長率、金利環境などによって変わります。同業他社や、その企業自身の過去の水準と比べて判断しましょう。

PERが「N/A」と表示されるのはなぜ? PERを計算するには、分母であるEPSがプラスである必要があります。株式数や純利益がゼロの場合(または純利益が赤字でEPSがマイナスになる場合)、指標は非表示になるか、マイナスの数値として表示されます。

希薄化後株式数と基本株式数、どちらを使うべき? 企業を比較したい目的に合わせて、一貫した方を使ってください。希薄化後の株式数を使うと、より保守的なEPSが得られます。

最終更新:

金融で人気の電卓

金融の電卓をすべて見る