حاسبة نسب الأسهم (EPS وP/E وP/S وP/B ونسبة توزيع الأرباح)

حاسبة نسب الأسهم (EPS وP/E وP/S وP/B ونسبة توزيع الأرباح)

في نمو AI Skill PRO

أدخل الحساب

المدخلات

صيغة رياضية

EPS=NINP/E=PEPSwhere{NI=Net IncomeN=Total SharesP=Price per Share\begin{gathered} \text{EPS} = \frac{NI}{N} \qquad \text{P/E} = \frac{P}{\text{EPS}} \\[1.5em] \text{where}\quad \left\{ \begin{aligned} NI &= \text{Net Income} \\ N &= \text{Total Shares} \\ P &= \text{Price per Share} \end{aligned} \right. \end{gathered}
عرض خطوات الحساب (5)
  1. Market Cap (Stock A)

    Market Cap=Market CaporPrice per Share×Total Shares\text{Market Cap} = \text{Market Cap} \;\;\text{or}\;\; \text{Price per Share} \times \text{Total Shares}

    If Market Cap is left blank it is computed as Price per Share times Total Shares.

  2. P/S Ratio (Stock A)

    P/S=MSwhere{M=Market CaporPrice×SharesS=Total Sales\begin{gathered} \text{P/S} = \frac{M}{S} \\[1.5em] \text{where}\quad \left\{ \begin{aligned} M &= \text{Market Cap} \;\text{or}\; \text{Price} \times \text{Shares} \\ S &= \text{Total Sales} \end{aligned} \right. \end{gathered}

    M = Market Cap (or Price per Share times Total Shares); S = Total Sales for Year.

  3. Book Value and P/B Ratio (Stock A)

    P/B=Market CapTotal Assets−Total Liabilities\text{P/B} = \frac{\text{Market Cap}}{\text{Total Assets} - \text{Total Liabilities}}

    Book Value = Total Assets minus Total Liabilities; P/B = Market Cap divided by Book Value.

  4. Dividend Payout Ratio (Stock A)

    Payout=Total DividendsNet Income×100%\text{Payout} = \frac{\text{Total Dividends}}{\text{Net Income}} \times 100\%

    Total Dividends divided by Net Income, expressed as a percentage.

  5. All Ratios (Stock B, for comparison)

    EPS=NINP/E=PEPSP/S=MSP/B=MA−LPayout=DNI×100%where{NI=Net IncomeN=Total SharesP=Price per ShareM=Market CaporP×NS=Total SalesA=Total AssetsL=Total LiabilitiesD=Total Dividends\begin{gathered} \text{EPS} = \frac{NI}{N} \qquad \text{P/E} = \frac{P}{\text{EPS}} \qquad \text{P/S} = \frac{M}{S} \qquad \text{P/B} = \frac{M}{A - L} \qquad \text{Payout} = \frac{D}{NI} \times 100\% \\[1.5em] \text{where}\quad \left\{ \begin{aligned} NI &= \text{Net Income} \\ N &= \text{Total Shares} \\ P &= \text{Price per Share} \\ M &= \text{Market Cap} \;\text{or}\; P \times N \\ S &= \text{Total Sales} \\ A &= \text{Total Assets} \\ L &= \text{Total Liabilities} \\ D &= \text{Total Dividends} \end{aligned} \right. \end{gathered}

    Same set of ratios applied to the second stock: EPS, P/E, P/S, P/B and payout percent.

إحصاءات الاستخدام

اعلان

نتائج

الشركة A - مكرر الأرباح (P/E)
٢٠
سعر السهم ÷ ربحية السهم
النسبة (الشركة A) القيمة
ربحية السهم (EPS) ٢
مكرر الأرباح (P/E) ٢٠
السعر إلى المبيعات (P/S) ٢٫٥
القيمة الدفترية (إجمالي حقوق الملكية) ١٠٬٠٠٠٬٠٠٠
السعر إلى القيمة الدفترية (P/B) ٢
نسبة توزيع الأرباح ٠٫٣ (٣٠%)

الإبلاغ عن خطأ في هذه الصفحة

ماذا تفعل هذه الحاسبة

تحسب هذه الأداة أشهر نسب التقييم لكل سهم ونسب السوق المستخدمة في التحليل الأساسي للأسهم: ربحية السهم (EPS)، ومكرر الأرباح (P/E)، ونسبة السعر إلى المبيعات (P/S)، ونسبة السعر إلى القيمة الدفترية (P/B)، ونسبة توزيع الأرباح. يمكنك إدخال بيانات شركة واحدة، أو شركتين جنبًا إلى جنب (العمود B اختياري) لمقارنتهما مباشرة. هذه نسب عالمية في تمويل الشركات ولا تختص ببلد معيّن.

كيفية الاستخدام

أدخل الأرقام من قائمة الدخل والميزانية العمومية للشركة A، واختياريًا للشركة B. يجب أن تكون جميع القيم النقدية بالعملة نفسها — فلا تُطبَّق أي عملية تحويل بين الوحدات. إذا تركت خانة القيمة السوقية فارغة، فسيُحتسب تلقائيًا من سعر السهم × عدد الأسهم. اختر عدد الأرقام المعنوية المطلوب عرضها، ثم اقرأ جدول النتائج. وأي نسبة يكون مقامها صفرًا (مثل ربحية السهم عندما يكون عدد الأسهم صفرًا) تظهر بصيغة "غير متاح".

شرح المعادلات

ربحية السهم = صافي الدخل ÷ إجمالي عدد الأسهم. مكرر الأرباح (P/E) = سعر السهم ÷ ربحية السهم، وهو يساوي أيضًا القيمة السوقية ÷ صافي الدخل. نسبة السعر إلى المبيعات (P/S) = القيمة السوقية ÷ إجمالي المبيعات. القيمة الدفترية (إجمالي حقوق الملكية) = إجمالي الأصول − إجمالي الخصوم، ونسبة السعر إلى القيمة الدفترية (P/B) = القيمة السوقية ÷ القيمة الدفترية. نسبة توزيع الأرباح = إجمالي التوزيعات ÷ صافي الدخل، وغالبًا ما تُعرض كنسبة مئوية. القيمة الدفترية السالبة تعني أن الخصوم تتجاوز الأصول، وفي هذه الحالة يُشار إلى أن نسبة P/B غير ذات دلالة.

$$\text{EPS} = \frac{\text{Net Income}}{\text{Shares}}, \quad \text{P/E} = \frac{\text{Price}}{\text{EPS}}, \quad \text{P/S} = \frac{\text{Market Cap}}{\text{Sales}}, \quad \text{P/B} = \frac{\text{Market Cap}}{\text{Assets} - \text{Liabilities}}$$

$$\text{Payout} = \frac{\text{Total Dividends}}{\text{Net Income}}$$
اعلان
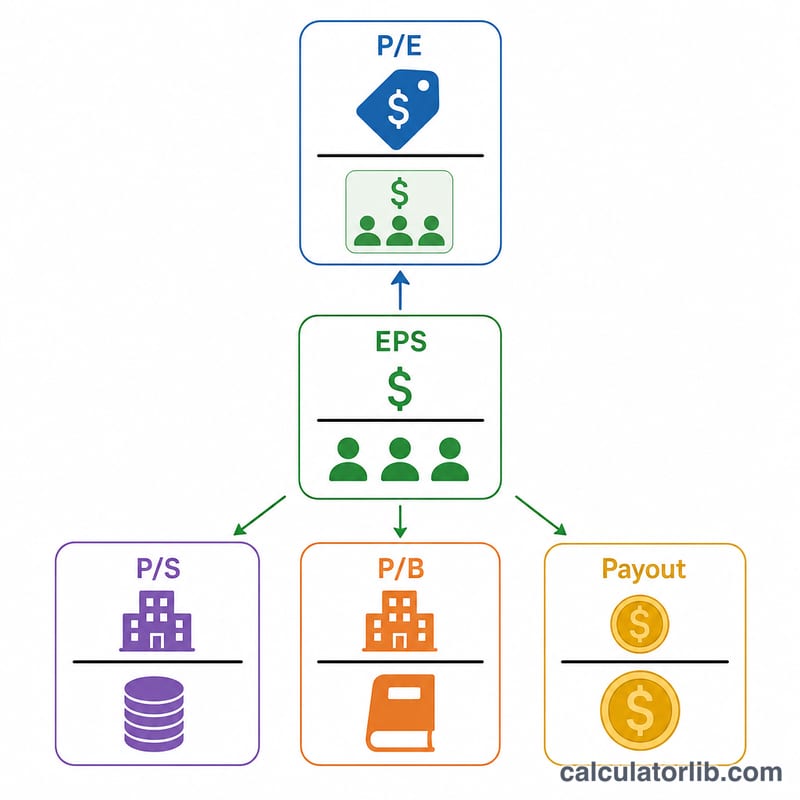
رسم تخطيطي مسطح لربحية السهم ومكرر الربحية ومضاعف المبيعات والقيمة الدفترية ونسبة التوزيع كصناديق كسور
نسب الأسهم الخمس والكميات التي تقسمها كل منها.

مثال محلول

لنفترض أن صافي الدخل = 1,000,000؛ عدد الأسهم = 500,000؛ سعر السهم = 40؛ إجمالي المبيعات = 8,000,000؛ القيمة السوقية = 20,000,000؛ إجمالي الأصول = 15,000,000؛ إجمالي الخصوم = 5,000,000؛ إجمالي التوزيعات = 300,000. عندئذٍ تكون ربحية السهم = \(1{,}000{,}000 \div 500{,}000 = 2.00\)؛ ومكرر الأرباح = \(40 \div 2 = 20.0\)؛ ونسبة السعر إلى المبيعات = \(20{,}000{,}000 \div 8{,}000{,}000 = 2.50\)؛ والقيمة الدفترية = \(10{,}000{,}000\)؛ ونسبة السعر إلى القيمة الدفترية = \(20{,}000{,}000 \div 10{,}000{,}000 = 2.00\)؛ ونسبة توزيع الأرباح = \(300{,}000 \div 1{,}000{,}000 = 0.30\) (أي 30%).
مخطط أعمدة مسطح يقارن نسب شركتين جنبًا إلى جنب
مقارنة نسب شركتين جنبًا إلى جنب.

الأسئلة الشائعة

ما هو مكرر الأرباح الجيد؟ لا توجد إجابة واحدة — فالأمر يعتمد على القطاع ومعدل النمو وبيئة أسعار الفائدة. قارن الشركة بنظيراتها وبسجلها التاريخي.

لماذا يظهر مكرر الأرباح "غير متاح"؟ يحتاج مكرر الأرباح إلى ربحية سهم موجبة في المقام. فإذا كان عدد الأسهم أو صافي الدخل صفرًا (أو إذا حقق صافي الدخل خسارة تنتج عنها ربحية سهم سالبة)، فإن النسبة تُحجب أو تظهر كرقم سالب.

هل أستخدم عدد الأسهم المخفّف أم الأساسي؟ استخدم ما يتسق مع طريقتك في مقارنة الشركات؛ فعدد الأسهم المخفّف يعطي ربحية سهم أكثر تحفظًا.


آخر تحديث:

الأكثر شيوعًا في مالية

عرض جميع حاسبات مالية