股票財務比率計算器(EPS、本益比、股價營收比、股價淨值比、股利發放率)

股票財務比率計算器(EPS、本益比、股價營收比、股價淨值比、股利發放率)

成長中 AI Skill PRO

輸入計算

輸入資料

數學公式

EPS=NINP/E=PEPS其中{NI=淨利N=總股數P=每股股價\begin{gathered} \text{EPS} = \frac{NI}{N} \qquad \text{P/E} = \frac{P}{\text{EPS}} \\[1.5em] \text{其中}\quad \left\{ \begin{aligned} NI &= \text{淨利} \\ N &= \text{總股數} \\ P &= \text{每股股價} \end{aligned} \right. \end{gathered}
顯示計算步驟 (5)
  1. 市值(股票 A)

    市值=市值or每股股價×總股數\text{市值} = \text{市值} \;\;\text{or}\;\; \text{每股股價} \times \text{總股數}

    若市值留空,則以每股股價乘以總股數計算。

  2. 股價營收比(股票 A)

    P/S=MS其中{M=市值or股價×股數S=總營收\begin{gathered} \text{P/S} = \frac{M}{S} \\[1.5em] \text{其中}\quad \left\{ \begin{aligned} M &= \text{市值} \;\text{or}\; \text{股價} \times \text{股數} \\ S &= \text{總營收} \end{aligned} \right. \end{gathered}

    M = 市值(或每股股價乘以總股數);S = 全年總營收。

  3. 淨值與股價淨值比(股票 A)

    P/B=市值總資產−總負債\text{P/B} = \frac{\text{市值}}{\text{總資產} - \text{總負債}}

    淨值 = 總資產減總負債;P/B = 市值除以淨值。

  4. 股利發放率(股票 A)

    發放率=發放股利總額淨利×100%\text{發放率} = \frac{\text{發放股利總額}}{\text{淨利}} \times 100\%

    發放股利總額除以淨利,以百分比表示。

  5. 全部比率(股票 B,供比較)

    EPS=NINP/E=PEPSP/S=MSP/B=MA−L發放率=DNI×100%其中{NI=淨利N=總股數P=每股股價M=市值orP×NS=總營收A=總資產L=總負債D=發放股利總額\begin{gathered} \text{EPS} = \frac{NI}{N} \qquad \text{P/E} = \frac{P}{\text{EPS}} \qquad \text{P/S} = \frac{M}{S} \qquad \text{P/B} = \frac{M}{A - L} \qquad \text{發放率} = \frac{D}{NI} \times 100\% \\[1.5em] \text{其中}\quad \left\{ \begin{aligned} NI &= \text{淨利} \\ N &= \text{總股數} \\ P &= \text{每股股價} \\ M &= \text{市值} \;\text{or}\; P \times N \\ S &= \text{總營收} \\ A &= \text{總資產} \\ L &= \text{總負債} \\ D &= \text{發放股利總額} \end{aligned} \right. \end{gathered}

    同一組比率套用於第二檔股票:EPS、本益比、股價營收比、股價淨值比與股利發放率。

使用統計

廣告

結果

公司 A - 本益比(P/E)
20
每股股價 ÷ EPS
比率(公司 A) 數值
每股盈餘(EPS) 2
本益比(P/E) 20
股價營收比(P/S) 2.5
淨值(股東權益總額) 10,000,000
股價淨值比(P/B) 2
股利發放率 0.3 (30%)

回報本頁錯誤

這個計算器能做什麼

本工具可協助你算出基本面分析中最常用的每股指標與市場估值比率,包括:每股盈餘(EPS)、本益比(P/E)、股價營收比(P/S)、股價淨值比(P/B)以及股利發放率。你可以只填一家公司,也可以同時輸入兩家公司並排比較(B 欄為選填)。這些都是通用的公司財務比率,不限於任何特定國家或市場,台股、美股、港股皆適用。

使用方法

請依照公司的損益表與資產負債表,填入「公司 A」的各項數字,必要時也可以填入「公司 B」。所有金額都必須使用相同幣別——本工具不會自動換算單位。若「市值」欄位留空,系統會自動以「每股股價 \(\times\) 股數」推算。接著選擇要顯示的有效位數,即可在結果表中查看計算成果。任何分母為零的比率(例如股數為零時的 EPS)都會顯示為 N/A。

公式解析

EPS = 淨利 ÷ 總股數。本益比(P/E)= 每股股價 ÷ EPS,也等於 市值 ÷ 淨利。股價營收比(P/S)= 市值 ÷ 總營收。淨值(股東權益總額)= 總資產 − 總負債,而股價淨值比(P/B)= 市值 ÷ 淨值。股利發放率 = 發放股利總額 ÷ 淨利,通常以百分比表示。

$$\text{EPS} = \frac{\text{淨利}}{\text{總股數}}, \quad \text{P/E} = \frac{\text{每股股價}}{\text{EPS}}, \quad \text{P/S} = \frac{\text{市值}}{\text{總營收}}, \quad \text{P/B} = \frac{\text{市值}}{\text{總資產} - \text{總負債}}$$$$\text{股利發放率} = \frac{\text{發放股利總額}}{\text{淨利}}$$

若淨值為負,代表負債大於資產,此時 P/B 將被標示為「無參考意義」。

廣告
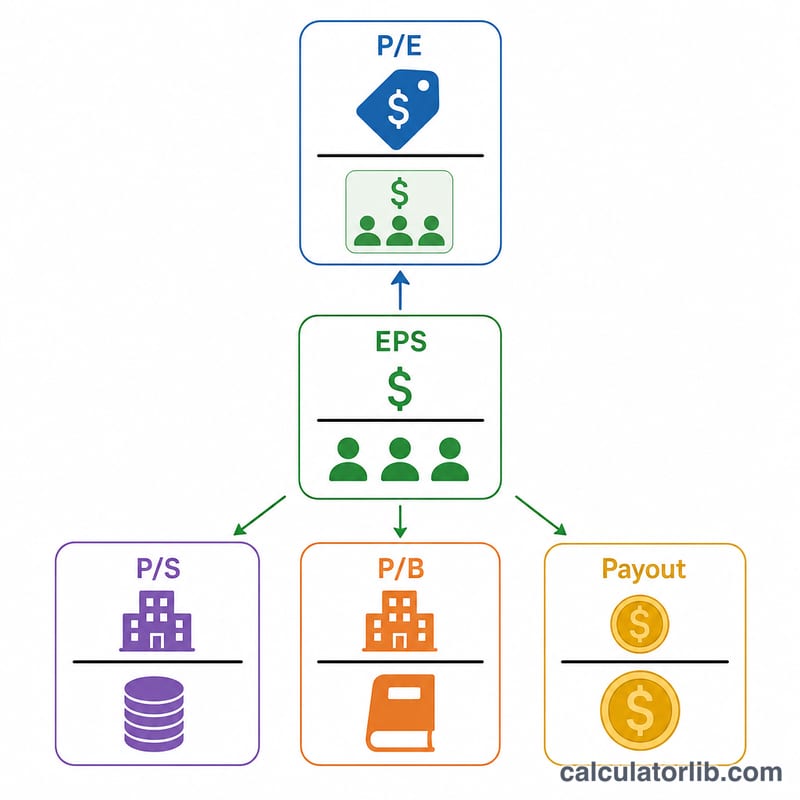
以分數框展示每股盈餘、本益比、股價營收比、股價淨值比和股利發放率的扁平圖
五個股票比率及各自所除的數量。

實際範例

假設:淨利=1,000,000;總股數=500,000;每股股價=40;總營收=8,000,000;市值=20,000,000;總資產=15,000,000;總負債=5,000,000;發放股利總額=300,000。則

$$\text{EPS} = 1{,}000{,}000 \div 500{,}000 = 2.00$$$$\text{P/E} = 40 \div 2 = 20.0$$$$\text{P/S} = 20{,}000{,}000 \div 8{,}000{,}000 = 2.50$$$$\text{淨值} = 10{,}000{,}000$$$$\text{P/B} = 20{,}000{,}000 \div 10{,}000{,}000 = 2.00$$$$\text{股利發放率} = 300{,}000 \div 1{,}000{,}000 = 0.30 \ (30\%)$$
並排比較兩家公司比率的扁平長條圖
並排比較兩家公司的比率。

常見問題

本益比多少才算好?並沒有單一標準答案——這取決於所屬產業、成長速度與利率環境。最好的做法是把同一家公司拿來和同業,以及它自己過去的歷史水準相互比較。

為什麼我的本益比顯示 N/A?本益比的分母(EPS)必須為正值才有意義。如果股數或淨利為零,或淨利為虧損而導致 EPS 為負,這項比率就會被略過或顯示為負數。

該用稀釋股數還是基本股數?請選用與你比較目的一致的口徑即可;採用稀釋後股數會得到較保守的 EPS。

最後更新:

金融熱門計算器

查看全部金融計算器