股票投資計算機能做什麼
這款計算機可以推算一筆股票投資隨時間成長的情形——你先投入一筆本金,之後每個月持續加碼。它會把初始本金的複利成長,與每月定期投入結合計算,然後告訴你最終的總資產、你實際投入的金額,以及其中有多少是純粹的投資獲利。它還會列出逐年的明細,讓你清楚看見資產在整段投資期間如何一步步累積。畫面上的金錢符號與百分比都是通用設計,因此不論你身在哪個國家、使用哪種貨幣都能套用。
你需要輸入的欄位
- 初始本金($):你在第一天投入的那筆資金。
- 每月投入($):你在每個月底加碼的金額。
- 年化報酬率(%):你預期的平均年報酬,工具會將它除以 12 換算成月報酬率。
- 投資年期(年):你打算持有投資的時間長度,乘以 12 後即為複利的總月數。
計算公式說明
計算機會先把年化報酬率換算成月報酬率:月報酬率 = 年化報酬率 / 12 / 100,並算出總月數 = 年期 × 12。
$$FV = P\,(1+r)^{n} + \sum_{i=0}^{n-1} C\,(1+r)^{\,n-i}$$ $$\text{where}\quad \left\{ \begin{aligned} P &= \text{Initial Investment} \\ C &= \text{Monthly Contribution} \\ r &= \dfrac{\text{Annual Return (\%)}}{1200} \\ n &= 12 \times \text{Years} \end{aligned} \right.$$你的初始本金會在整段期間內持續複利成長:初始本金 ×(1 + 月報酬率)^月數。接著,每一筆每月投入都會依照「距離期末還剩下的月數」進行複利後加總進去。總投入金額就是初始本金加上每一筆月投入的總和,而總獲利則是最終總資產減去這些投入金額。
$$\text{Contributions} = \text{Initial Investment} + \text{Monthly Contribution} \times 12 \times \text{Years}$$ $$\text{Earnings} = FV - \text{Total Contributions}$$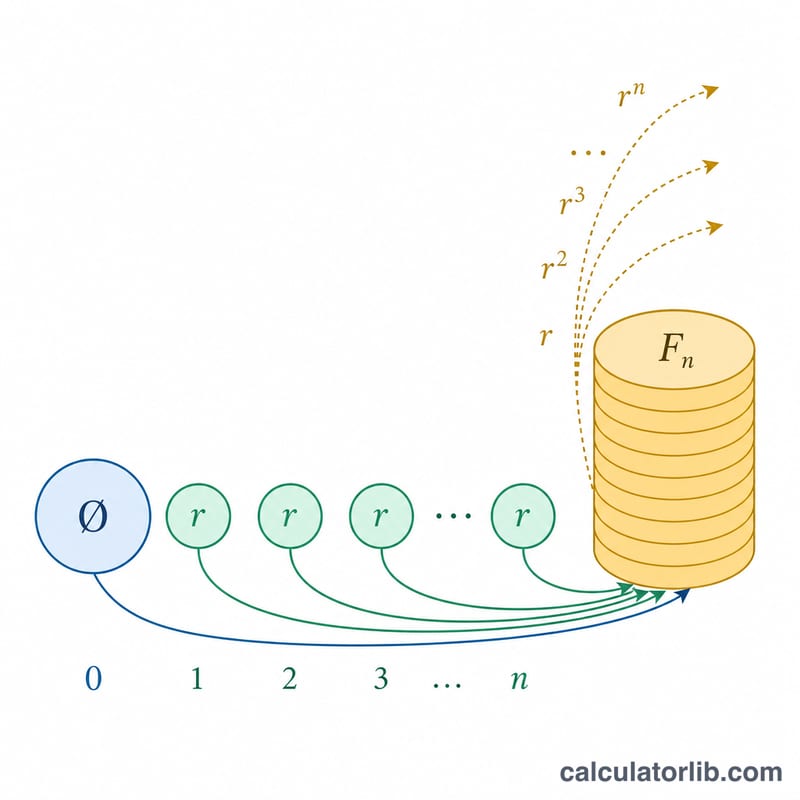
實際試算範例
假設你以 $5,000 起步,每月加碼 $200,預期年化報酬率為 8%,投資期間為 10 年。
- 月報酬率 = 8 / 12 / 100 = 0.006667;總月數 = 120。
- 總投入金額 = 5,000 +(200 × 120)= $29,000。
- 複利成長後的最終總資產約為 $48,000。
- 總獲利約 $19,000——也就是你投入本金之上額外滾出來的部分。
歷史長期股票市場回報
年回報輸入由您選擇。下面的數字是發佈的長期平均值,經常用作參考點。請注意,最常引用的系列是美國數據,以美元表示;它們不是全球平均值,也不代表任何其他國家市場。
| 指數/資產 | 涵蓋期間 | 名義年化總回報 | 實際(通脹調整)年化回報 | 來源 |
|---|---|---|---|---|
| S&P 500(含1957年前美國大型股前身系列) | 1928–2023(96年) | ≈9.8%(幾何平均) | ≈6.5%(推導—見註) | A. Damodaran, NYU Stern, 「股票、國庫券和短期國庫券年回報:1928–現在」 |
| 美國10年期國庫券(作為對比) | 1928–2023(96年) | ≈4.9%(幾何平均) | ≈1.7%(推導—見註) | A. Damodaran, NYU Stern,相同數據集 |
| 美國股票(廣泛的長期歷史系列) | 1802–2021 | 未以此基礎報告 | ≈6.7% | J. Siegel, 《長期股票》(第6版,2022年) |
| 美國長期政府債券(同一研究,作為對比) | 1802–2021 | 未以此基礎報告 | ≈3.6% | J. Siegel, 《長期股票》(第6版,2022年) |
推導實際數字的註。Damodaran數據集發佈名義回報;這兩行的實際列是通過用相同期間內的平均年度美國CPI通脹(大約3.1%每年,1928–2023)來縮減名義數字而獲得的,使用\(\frac{1+\text{名義}}{1+f}-1\)。Damodaran系列每年1月更新和稍微修訂,所以確切的小數位數隨著每次發佈而改變—在引用之前檢查當前文件。
全球基準。MSCI在msci.com上的月度指數資料表中發佈其全球指數的成立以來年化回報—包括MSCI世界和MSCI EAFE,兩者都以1969年12月31日為基準日期。這些數字每個月隨著新數據的到達而重述,因此應從當前資料表而不是靜態文章中閱讀。同樣適用於S&P 500自己發佈的回報,由S&P Dow Jones指數在其指數資料表上維護。
這些是歷史平均值,而不是預期未來回報。長期平均隱藏了較短期限內的巨大波動:美國大型股在1990年代每年回報大約18%,但在2000–2009年提供了略微負的年化總回報,單個年份的範圍從超過40%的損失到超過50%的收益。將歷史平均值輸入此計算器會產生中路投影;它不限制結果的範圍,過去的結果不預測未來的結果。這是一般信息,不是投資建議。
常見問題
每月投入也會計入複利嗎?會的。每一筆投入都會在距離期末剩餘的月數內持續成長,因此越早投入的金額,滾出來的成果就越大。
8% 的報酬率有保證嗎?沒有。股市報酬每年都會波動,甚至可能是負的。本計算機是以固定的平均報酬率作為規劃假設,所以請把結果視為估算參考,而非實際承諾。
計算結果有考慮稅金或手續費嗎?沒有。所有數字都是稅前、費前的毛數值。你可以把假設的年化報酬率調低一些,藉此大致反映基金或交易費用;同時別忘了,投資獲利是否課稅,會依各國(例如台灣的證券交易稅與相關規定)而有所不同。