À quoi sert le calculateur d'investissement en bourse
Cet outil projette la croissance possible d'un investissement en actions lorsque vous démarrez avec un capital initial et que vous y ajoutez de l'argent chaque mois. Il combine la croissance composée de votre dépôt de départ avec vos versements mensuels réguliers, puis affiche le solde final, le montant total que vous avez réellement investi et la part des gains purement issus de l'investissement. Il génère aussi une répartition année par année afin de visualiser la progression du solde sur toute la durée. Le symbole monétaire et les pourcentages restent génériques : vous pouvez donc l'utiliser quel que soit votre pays (le « $ » peut tout aussi bien représenter l'euro pour vos propres simulations).
Les données à renseigner
- Investissement initial ($) : la somme que vous placez dès le premier jour.
- Versement mensuel ($) : le montant que vous ajoutez à la fin de chaque mois.
- Rendement annuel (%) : le rendement moyen annuel que vous anticipez ; l'outil le divise par 12 pour obtenir un taux mensuel.
- Durée de placement (années) : la durée pendant laquelle vous restez investi ; elle est multipliée par 12 pour obtenir le nombre de mois de capitalisation.
La formule expliquée
Le calculateur convertit d'abord votre rendement annuel en taux mensuel : \(\text{tauxMensuel} = \text{rendementAnnuel} / 12 / 100\), et détermine \(\text{nombreDeMois} = \text{années} \times 12\).
$$FV = P\,(1+r)^{n} + \sum_{i=0}^{n-1} C\,(1+r)^{\,n-i}$$ $$\text{où}\quad \left\{ \begin{aligned} P &= \text{Investissement initial} \\ C &= \text{Versement mensuel} \\ r &= \dfrac{\text{Rendement annuel (\%)}}{1200} \\ n &= 12 \times \text{Années} \end{aligned} \right.$$Votre investissement initial se capitalise sur toute la durée : \(\text{initial} \times (1 + \text{tauxMensuel})^{\text{mois}}\). Chaque versement mensuel est ensuite capitalisé sur les mois restants, puis ajouté au total. Le total des versements correspond simplement à votre dépôt initial plus l'ensemble des versements mensuels, et les gains totaux représentent le solde final diminué de ces versements.
$$\text{Contributions} = \text{Investissement initial} + \text{Versement mensuel} \times 12 \times \text{Années}$$ $$\text{Gains} = FV - \text{Total des versements}$$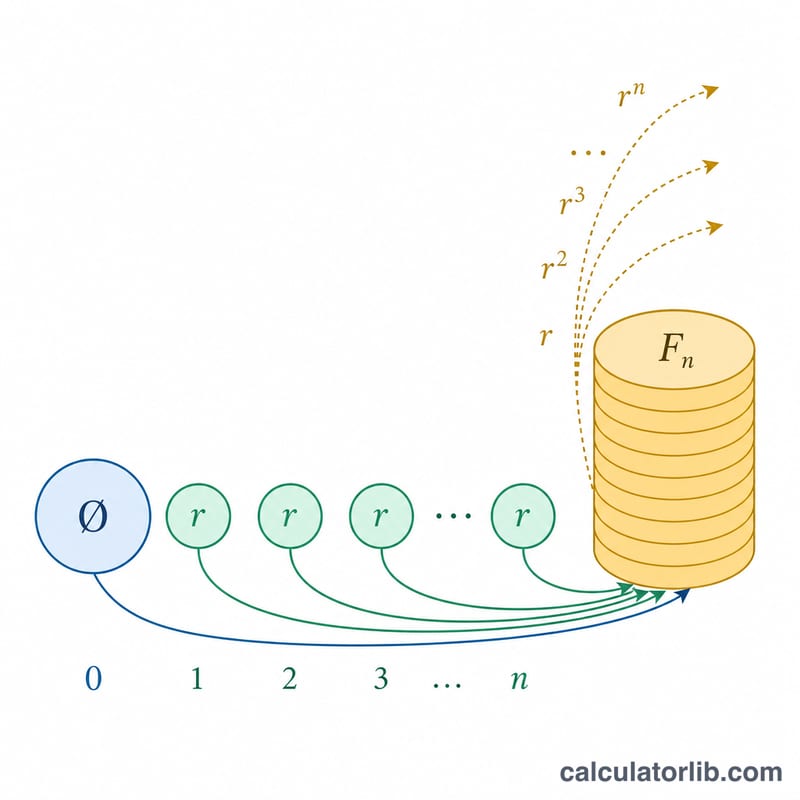
Exemple concret
Imaginons que vous démarriez avec 5 000 $, que vous ajoutiez 200 $ par mois, que vous tabliez sur un rendement annuel de 8 % et que vous investissiez pendant 10 ans.
- Taux mensuel \(= 8 / 12 / 100 = 0{,}006667\) ; nombre de mois \(= 120\).
- Total des versements \(= 5\,000 + (200 \times 120) =\) 29 000 $.
- Solde final \(\approx\) 48 000 $ après capitalisation.
- Gains totaux \(\approx\) 19 000 $ — la croissance générée au-delà de vos apports.
Rendements Historiques des Marchés Boursiers à Long Terme
L'entrée de rendement annuel est à votre choix. Les chiffres ci-dessous sont des moyennes à long terme publiées qui sont souvent utilisées comme points de référence. Notez que les séries les plus citées sont des données des États-Unis en dollars américains; elles ne sont pas des moyennes mondiales et ne décrivent aucun autre marché national.
| Indice / Actif | Période Couverte | Rendement Total Annualisé Nominal | Rendement Annualisé Réel (Ajusté à l'Inflation) | Source |
|---|---|---|---|---|
| S&P 500 (avec la série de grandes capitalisations américaines antérieure avant 1957) | 1928–2023 (96 ans) | ≈9.8% (moyenne géométrique) | ≈6.5% (dérivé — voir note) | A. Damodaran, NYU Stern, « Rendements Annuels sur Actions, Obligations du Trésor et Bons du Trésor: 1928–Actuel » |
| Obligations du Trésor américain à 10 ans (par contraste) | 1928–2023 (96 ans) | ≈4.9% (moyenne géométrique) | ≈1.7% (dérivé — voir note) | A. Damodaran, NYU Stern, même ensemble de données |
| Actions américaines (série historique large) | 1802–2021 | non signalé sur cette base | ≈6.7% | J. Siegel, Stocks for the Long Run (6e éd., 2022) |
| Obligations gouvernementales américaines à long terme (même étude, par contraste) | 1802–2021 | non signalé sur cette base | ≈3.6% | J. Siegel, Stocks for the Long Run (6e éd., 2022) |
Note sur les chiffres réels dérivés. L'ensemble de données Damodaran publie des rendements nominaux; la colonne réelle pour ces deux lignes est obtenue en dégonflant le chiffre nominal par l'inflation de l'IPC américain annuel moyen sur la même période (environ 3.1% par an, 1928–2023), en utilisant \(\frac{1+\text{nominal}}{1+f}-1\). La série Damodaran est mise à jour et légèrement révisée chaque janvier, de sorte que les décimales exactes changent avec chaque version — vérifiez le fichier actuel avant de le citer.
Indices de référence mondiaux. MSCI publie les rendements annualisés depuis la création pour ses indices mondiaux — y compris le MSCI World et MSCI EAFE, tous deux avec une date de base du 31 décembre 1969 — sur les fiches d'information mensuelles des indices à msci.com. Ces chiffres sont reformulés chaque mois à mesure que de nouvelles données arrivent, de sorte qu'ils doivent être lus sur la fiche d'information actuelle plutôt que sur un article statique. La même chose s'applique aux rendements publiés propres du S&P 500, que S&P Dow Jones Indices maintient sur ses fiches d'information des indices.
Ce sont des moyennes historiques, non des rendements futurs attendus. Une moyenne à long terme dissimule une variation énorme à des horizons plus courts: les actions de grande capitalisation américaines ont généré environ 18% par an au cours des années 1990 mais ont fourni un rendement total annualisé légèrement négatif au cours de la décennie 2000–2009, et les années individuelles ont varié de pertes de plus de 40% à des gains de plus de 50%. Saisir une moyenne historique dans cette calculatrice produit une projection de trajectoire médiane; elle ne délimite pas la plage des résultats, et les résultats passés ne prédisent pas les résultats futurs. Ceci est une information générale, non un conseil en investissement.
Questions fréquentes
Les versements mensuels sont-ils capitalisés ? Oui. Chaque versement génère de la croissance sur les mois restants jusqu'à la fin de la période ; les premiers versements fructifient donc davantage que les derniers.
Le rendement de 8 % est-il garanti ? Non. Les rendements boursiers varient d'une année à l'autre et peuvent être négatifs. Le calculateur retient un taux moyen constant à des fins de planification : considérez le résultat comme une estimation, jamais comme une promesse.
L'outil prend-il en compte les impôts et les frais ? Non. Les montants sont bruts. Réduisez votre rendement annuel estimé pour intégrer approximativement les frais de gestion, et n'oubliez pas que les plus-values peuvent être imposées selon votre pays (en France, par exemple, le prélèvement forfaitaire unique ou « flat tax » de 30 % s'applique généralement aux gains sur placements).