Qu'est-ce que le rendement total d'une action ?
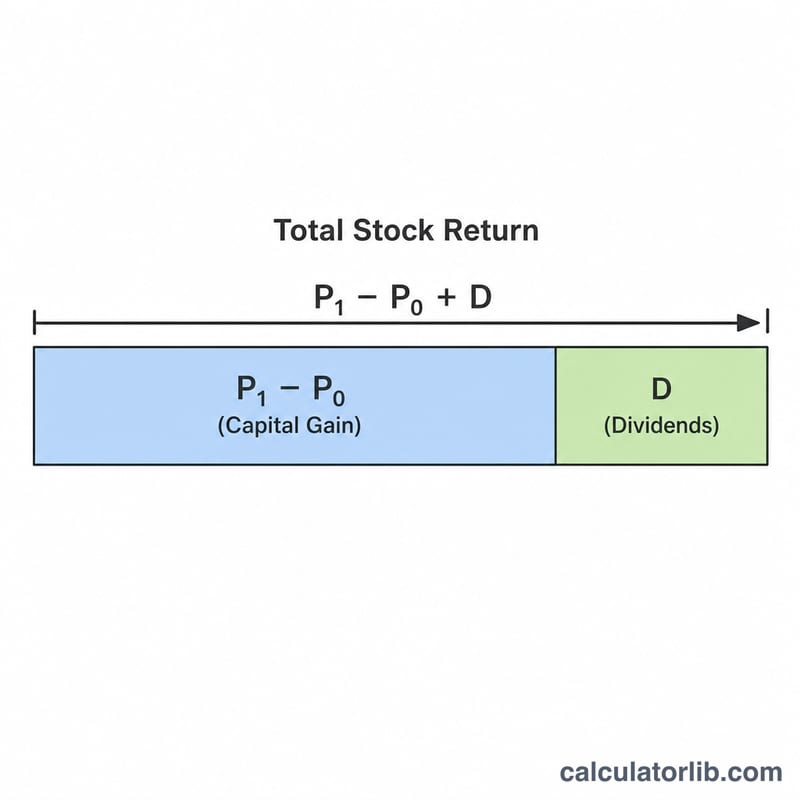
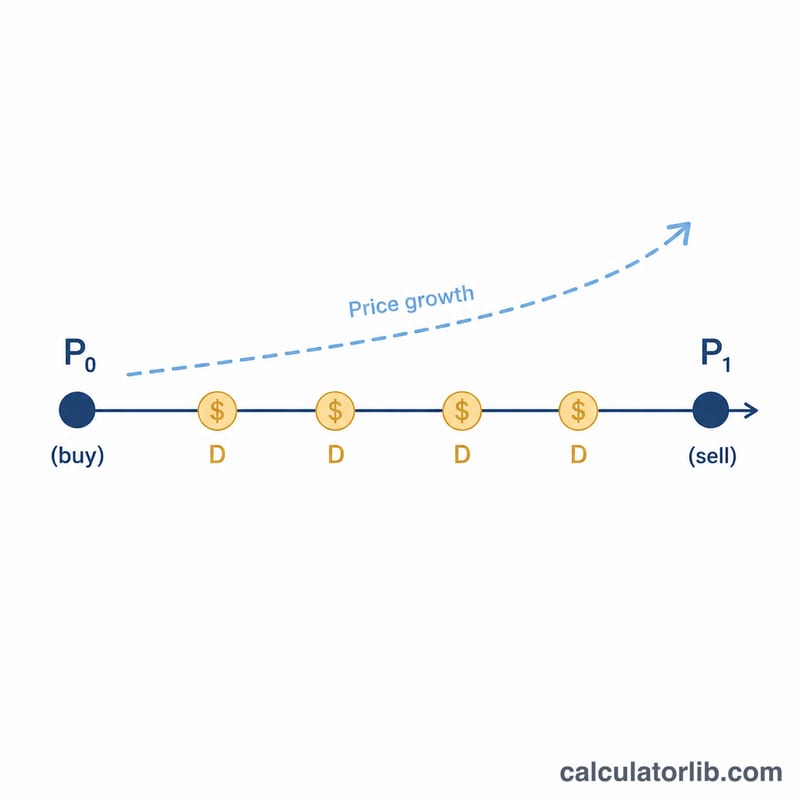
Le rendement total d'une action mesure l'intégralité du gain que vous procure sa détention, en combinant deux sources : la plus-value (l'évolution du cours du titre) et les revenus de dividendes encaissés pendant la période de détention. Se contenter d'observer la variation du cours revient à sous-estimer votre rendement réel, car les dividendes peuvent peser lourd dans la performance — surtout sur le long terme.
Comment utiliser ce calculateur
Indiquez le prix payé par action (P0), le prix de vente ou la valeur actuelle (P1), le total des dividendes perçus par action et le nombre d'actions détenues. Le calculateur affiche votre rendement total en pourcentage, accompagné d'un détail chiffré : gain ou perte, plus-value, revenus de dividendes, montant investi et valeur finale.
La formule expliquée
L'équation de base est la suivante :
$$\text{Rendement total \%} = \frac{\left(P_1 - P_0\right) + \text{Dividendes}}{P_0} \times 100$$
Le numérateur représente votre gain total par action — l'écart de cours auquel s'ajoutent les dividendes. Diviser par votre prix d'achat \(P_0\) rapporte ce gain à la somme investie, et la multiplication par 100 le convertit en pourcentage.
Exemple chiffré
Imaginons que vous ayez acheté une action à 100 $, revendue à 120 $, en ayant perçu 5 $ de dividendes par action, pour 10 actions détenues. Le gain total par action = \((120 - 100) + 5 = 25\) $. Le rendement total = $$25 \div 100 \times 100 = 25\,\%$$ Sur 10 actions, votre profit total atteint 250 $ pour un investissement initial de 1 000 $. (Les montants sont exprimés en dollars, mais la formule s'applique à l'identique en euros ou dans toute autre devise.)
Rendement total selon différents scénarios
Le tableau ci-dessous applique la même formule à quatre cas illustratifs (chiffres hypothétiques, par action, une seule action détenue, sans impôts ni frais). Rendement total % = gain en capital % + contribution du rendement en dividendes %, les deux étant mesurés par rapport au prix d'achat.
| Scénario | Prix d'achat (P0) | Prix de vente (P1) | Dividendes par action | Gain en capital % | Contribution du rendement en dividendes % | Rendement total % |
|---|---|---|---|---|---|---|
| Hausse du cours, sans dividende | $100.00 | $120.00 | $0.00 | 20.00% | 0.00% | 20.00% |
| Cours stable, dividendes versés | $50.00 | $50.00 | $2.00 | 0.00% | 4.00% | 4.00% |
| Baisse du cours, dividendes partiellement compensatoires | $80.00 | $72.00 | $3.00 | -10.00% | 3.75% | -6.25% |
| Hausse du cours avec dividendes | $40.00 | $46.00 | $1.80 | 15.00% | 4.50% | 19.5% |
Vérification de la dernière ligne : \(\frac{(46 - 40) + 1.80}{40} \times 100 = \frac{7.80}{40} \times 100 = \) 19.5%.
Vérification de la troisième ligne : \(\frac{(72 - 80) + 3}{80} \times 100 = \frac{-5}{80} \times 100 = -6.25\%\). Le dividende a réduit la perte de 10 % à 6,25 %, mais ne l'a pas effacée.
Interpréter votre résultat de rendement total
- Résultat positif : le prix de vente plus les dividendes perçus dépassent le montant payé. Un rendement total positif peut se produire même si le cours a baissé, si les dividendes ont été supérieurs à la baisse du cours.
- Résultat nul : la variation du cours et les dividendes se compensent exactement, vous retrouvez donc le montant de départ (avant frais et inflation).
- Résultat négatif : la baisse du cours a été supérieure aux dividendes perçus, vous avez donc perdu une partie du montant investi.
Décomposition du résultat. La formule peut être réécrite comme la somme de deux parties :
$$\text{Rendement total \%} = \frac{P_1 - P_0}{P_0} \times 100 + \frac{D}{P_0} \times 100$$
Le premier terme est le gain en capital en %, le second est le rendement en dividendes sur votre prix d'achat (parfois appelé rendement sur le coût d'achat). Voir les deux montre si votre résultat provient de l'évolution du cours, des revenus, ou d'un mélange des deux.
Cumulé, et non annuel. Le résultat couvre toute la période de détention. Un rendement total de 20 % sur cinq ans est très différent de 20 % sur un an. Pour comparer des périodes de durées différentes, un chiffre annualisé est nécessaire.
Chiffres bruts. Ce calcul simple ne déduit pas les impôts sur les dividendes ou les gains en capital (les règles varient selon les pays), les commissions de courtage, les frais ou les effets de change, et il ne tient pas compte de l'inflation. Il suppose également que les dividendes sont simplement ajoutés au résultat et non réinvestis, et il ne prend pas en compte le calendrier des versements de dividendes. Votre résultat réel, après impôts et après inflation, sera généralement plus faible.
Comparaisons avec un indice de référence. Comparer votre résultat avec un indice ou un autre placement n'a de sens que si les deux couvrent les mêmes dates de début et de fin. Un rendement sur 3 ans ne peut pas être comparé équitablement à un rendement de référence sur 10 ans, et l'indice de référence doit également être mesuré sur une base de rendement total (dividendes inclus).
Ceci est une information générale, et non un conseil financier professionnel.
Termes clés et définitions
- P0 (prix d'achat) : le prix payé par action lors de l'achat du titre. Il constitue le dénominateur de la formule de rendement.
- P1 (prix de vente ou cours actuel) : le prix par action au moment de la vente, ou le dernier cours du marché si vous détenez toujours le titre.
- Gain en capital : la variation du cours, \(P_1 - P_0\). Il s'agit d'une perte en capital si le chiffre est négatif. Il n'est « réalisé » que lorsque les actions sont vendues.
- Dividende par action : la somme en espèces qu'une entreprise verse aux actionnaires pour chaque action détenue. Le calculateur utilise le total perçu pendant votre période de détention.
- Rendement en dividendes : dividendes par action divisés par le cours de l'action, exprimés en pourcentage. Ici, il est mesuré par rapport au prix d'achat : \(\frac{D}{P_0} \times 100\).
- Base de coût : le montant total investi dans la position, généralement le prix d'achat × le nombre d'actions, auquel s'ajoutent les commissions ou frais d'achat éventuels. Elle sert souvent à calculer les gains imposables.
- Rendement cumulé ou annualisé : le rendement cumulé correspond à la variation totale sur toute la période de détention ; le rendement annualisé la convertit en taux annuel équivalent afin de pouvoir comparer des périodes de durées différentes.
- Période de détention : la durée entre l'achat et la vente (ou l'évaluation) du placement. Elle détermine la manière d'interpréter et de comparer un rendement cumulé.
FAQ
Les impôts et les frais sont-ils pris en compte ? Non — le résultat correspond à un rendement brut. Déduisez les commissions et la fiscalité (en France, la flat tax de 30 % sur les plus-values et dividendes, par exemple) pour obtenir votre chiffre net.
S'agit-il d'un rendement annualisé ? Non, il s'agit du rendement cumulé sur l'ensemble de votre période de détention. Pour l'annualiser, tenez compte du nombre d'années écoulées.
Et si j'ai réalisé une perte ? Si \(P_1\) est inférieur à \(P_0\) et que les dividendes ne compensent pas l'écart, le rendement sera négatif, signe d'une perte nette.