株式のトータルリターンとは?
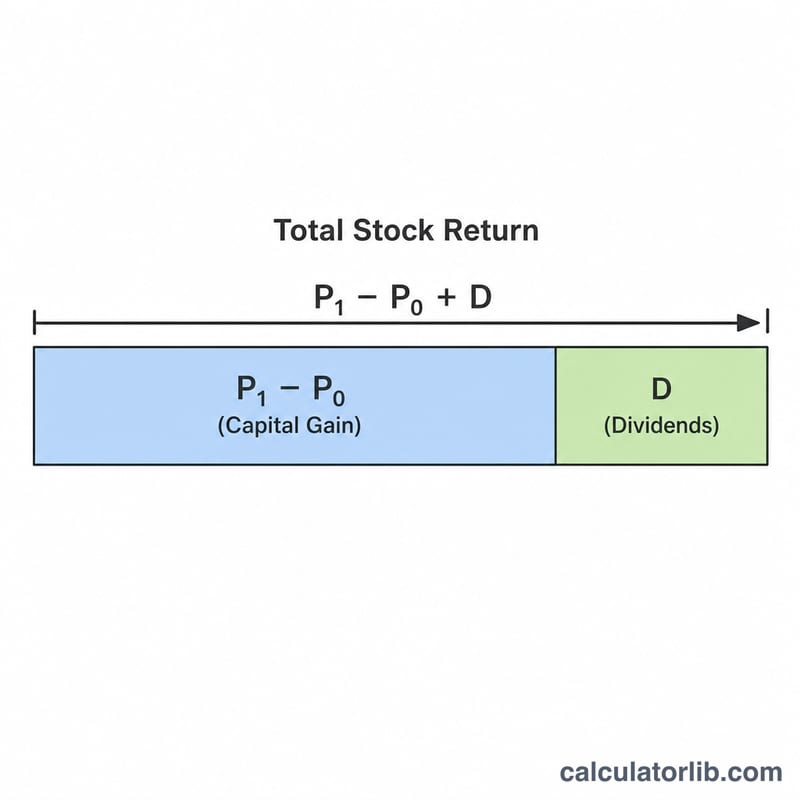
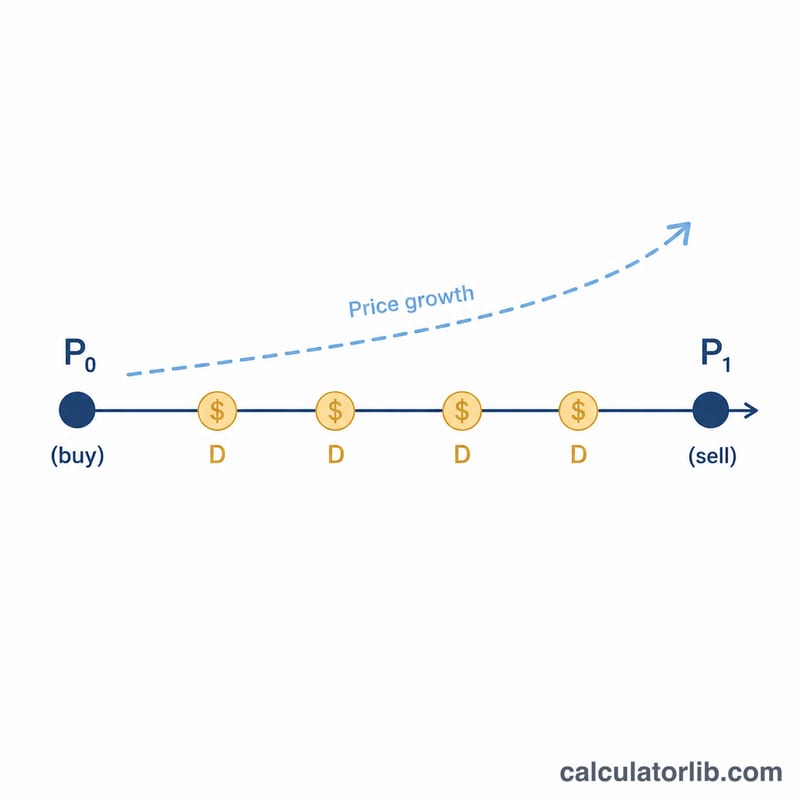
株式のトータルリターンとは、その株を保有して得られる利益のすべてを示す指標で、2つの源泉から成り立ちます。1つはキャピタルゲイン(値上がり益)、つまり株価の変動による利益。もう1つは保有中に受け取る配当金(インカムゲイン)です。株価の変動だけを見ていると、実際のリターンを過小評価してしまいます。特に長期保有では、配当金がパフォーマンスに大きく寄与することが少なくないからです。
この計算機の使い方
1株あたりの購入価格(P0)、売却価格または現在値(P1)、1株あたりに受け取った配当金の合計、そして保有株数を入力してください。トータルリターンがパーセンテージで表示されるほか、損益・キャピタルゲイン・配当収入・取得原価・最終評価額が金額(ドル建て)で内訳表示されます。
計算式の解説
基本となる計算式は次のとおりです。
$$\text{トータルリターン(\%)} = \frac{\left(P_1 - P_0\right) + \text{配当金}}{P_0} \times 100$$
分子は1株あたりの総利益、つまり株価の差額に配当金を加えたものです。これを購入価格\(P_0\)で割ることで、投資額に対する利益の割合を求め、100を掛けてパーセンテージに変換します。
計算例
たとえば、ある株を100ドルで購入し、120ドルで売却、保有中に1株あたり5ドルの配当金を受け取り、10株を保有していたとします。1株あたりの総利益は\((120 - 100) + 5 = 25\)ドル。トータルリターンは $$25 \div 100 \times 100 = 25\%$$ となります。10株では、取得原価1,000ドルに対して総利益は250ドルです。
さまざまなシナリオでのトータルリターン
以下の表では、同じ計算式を4つの仮定のケース(仮の数値、1株あたり、1株保有、税金・手数料なし)に当てはめています。トータルリターン(%)=キャピタルゲイン(%)+配当利回りの寄与(%)です。どちらも購入価格を基準に測定します。
| シナリオ | 購入価格(P0) | 売却価格(P1) | 1株あたりの配当 | キャピタルゲイン(%) | 配当利回りの寄与(%) | トータルリターン(%) |
|---|---|---|---|---|---|---|
| 株価上昇、配当なし | $100.00 | $120.00 | $0.00 | 20.00% | 0.00% | 20.00% |
| 株価横ばい、配当あり | $50.00 | $50.00 | $2.00 | 0.00% | 4.00% | 4.00% |
| 株価下落、配当で一部相殺 | $80.00 | $72.00 | $3.00 | -10.00% | 3.75% | -6.25% |
| 株価上昇かつ配当あり | $40.00 | $46.00 | $1.80 | 15.00% | 4.50% | 19.5% |
最後の行の検算:\(\frac{(46 - 40) + 1.80}{40} \times 100 = \frac{7.80}{40} \times 100 = \) 19.5%。
3行目の検算:\(\frac{(72 - 80) + 3}{80} \times 100 = \frac{-5}{80} \times 100 = -6.25\%\)。配当によって損失は10%から6.25%に縮小しましたが、損失が消えたわけではありません。
トータルリターンの結果の解釈
- プラスの結果:売却価格に受け取った配当を加えた額が、支払った金額を上回った状態です。配当による収入が株価の下落分より大きければ、株価が下がってもプラスのトータルリターンになることがあります。
- ゼロの結果:株価の変動と配当がちょうど打ち消し合い、最初に投じた金額と同じ額が手元に残った状態です(手数料や物価上昇を考慮する前)。
- マイナスの結果:株価の下落幅が受け取った配当を上回ったため、投資額の一部を失った状態です。
結果の分解。この計算式は、次の2つの部分の合計として書き換えられます。
$$\text{トータルリターン \%} = \frac{P_1 - P_0}{P_0} \times 100 + \frac{D}{P_0} \times 100$$
1つ目の項がキャピタルゲイン(%)、2つ目の項が購入価格に対する配当利回り(「取得利回り」と呼ばれることもあります)です。両方を見ることで、結果が株価の動きによるものか、配当収入によるものか、その組み合わせかが分かります。
累積であり、年率ではない。結果は保有期間全体を対象としています。5年間で20%のトータルリターンと、1年間で20%のトータルリターンは大きく異なります。保有期間の長さが異なる投資を比較するには、年率換算した数値が必要です。
税引前の数値。この簡単な計算では、配当や売却益にかかる税金(国によってルールが異なります)、証券会社の手数料、各種費用、為替の影響は差し引かれておらず、物価上昇による調整も行っていません。また、配当は結果に単純に加算され、再投資されたものではないと想定しており、配当支払いのタイミングも考慮していません。実際の税引後・インフレ調整後の結果は、通常これより低くなります。
ベンチマークとの比較。自分の結果を指数や他の投資と比較するのは、開始日と終了日が同じ場合に限り意味があります。3年間のリターンを10年間のベンチマークのリターンと公平に比較することはできず、ベンチマークも配当を含むトータルリターンベースで測定されている必要があります。
これは一般的な情報であり、専門的な投資助言ではありません。
主な用語と定義
- P0(購入価格):株式を購入したときの1株あたりの価格です。リターンの計算式では分母になります。
- P1(売却価格または現在価格):売却したときの1株あたりの価格、または株式をまだ保有している場合は直近の市場価格です。
- キャピタルゲイン:価格の変動額、\(P_1 - P_0\)です。マイナスの場合はキャピタルロスになります。株式を売却したときにのみ「確定」します。
- 1株あたりの配当:企業が株主に対して、保有株式1株ごとに支払う現金です。計算機では保有期間中に受け取った合計額を使用します。
- 配当利回り:1株あたりの配当を株価で割り、パーセントで表したものです。ここでは購入価格を基準にしています:\(\frac{D}{P_0} \times 100\)。
- 取得原価:ポジションへの投資総額で、通常は購入価格×株数に、購入時の手数料などを加えたものです。課税対象となる利益の計算によく使われます。
- 累積リターンと年率リターン:累積リターンは保有期間全体での変動の合計です。年率リターンは、それを同等の年率に換算したもので、期間の長さが異なる投資を比較できるようにします。
- 保有期間:投資を購入してから売却する(または評価する)までの期間です。累積リターンの解釈や比較の方法を決めるものです。
よくある質問
税金や手数料は考慮されますか? いいえ。表示されるのは税引前・手数料控除前のグロスリターンです。手元の純利益を知るには、売買手数料や税金(日本では上場株式の譲渡益・配当に対して原則20.315%)を差し引いて計算してください。
これは年率換算リターンですか? いいえ。保有期間全体での累積リターンです。年率に換算するには、保有年数を加味して計算する必要があります。
損失が出た場合はどうなりますか? \(P_1\)が\(P_0\)を下回り、配当金でも補えない場合、リターンはマイナスとなり、純損失が出ていることを示します。