Toplam Hisse Senedi Getirisi Nedir?
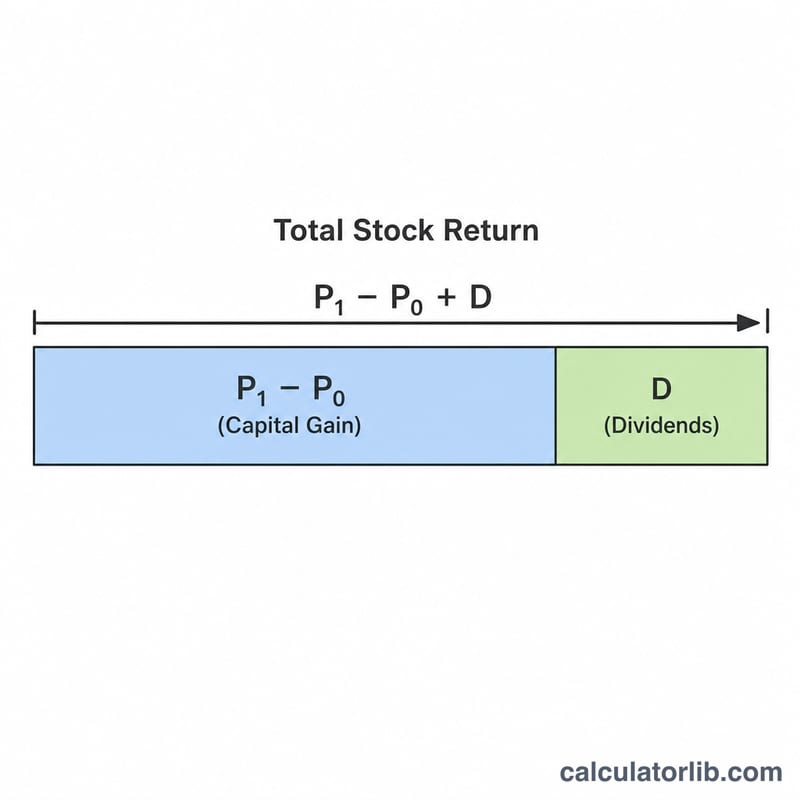
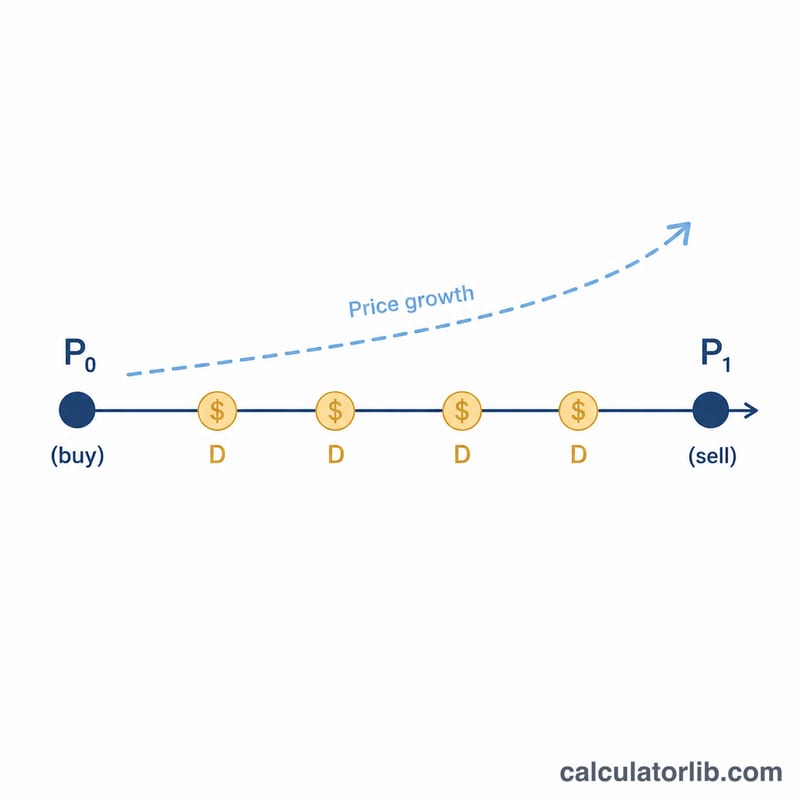
Toplam hisse senedi getirisi, bir hisseye sahip olmaktan elde ettiğiniz kazancın tamamını ölçer ve iki kaynağı bir araya getirir: sermaye kazancı (hisse fiyatındaki değişim) ve elde tutma süresince topladığınız temettü geliri. Yalnızca fiyat hareketine bakmak gerçek getirinizi olduğundan düşük gösterir; çünkü temettüler — özellikle uzun vadeli yatırımlarda — performansa kayda değer bir katkı sağlayabilir.
Bu Hesaplayıcı Nasıl Kullanılır?
Hisse başına ödediğiniz fiyatı (\(P_0\)), sattığınız fiyatı ya da güncel değerini (\(P_1\)), hisse başına aldığınız toplam temettüyü ve sahip olduğunuz hisse adedini girin. Hesaplayıcı, toplam getirinizi yüzde olarak gösterir; ayrıca kâr, sermaye kazancı, temettü geliri, maliyet bedeli ve nihai değerinizin tutar bazında dökümünü sunar.
Formülün Açıklaması
Temel denklem şudur:
$$\text{Toplam Getiri \%} = \frac{\left(P_1 - P_0\right) + \text{Temettüler}}{P_0} \times 100$$
Pay kısmı, hisse başına toplam kazancınızdır — yani fiyat farkı artı temettüler. Bunu alış fiyatınız olan \(P_0\)'a bölmek, kazancı yatırdığınız tutara göre ifade eder; 100 ile çarpmak ise bunu yüzdeye dönüştürür.
Örnek Hesaplama
Diyelim ki bir hisseyi 100 $'dan aldınız, 120 $'dan sattınız ve hisse başına 5 $ temettü aldınız; elinizde 10 hisse var. Hisse başına toplam kazanç = \((120 - 100) + 5 = 25\) $. Toplam getiri = $$\frac{25}{100} \times 100 = 25\%.$$ 10 hisse üzerinden, 1.000 $'lık maliyet bedeli karşılığında toplam kârınız 250 $ olur.
Farklı Senaryolarda Toplam Getiri
Aşağıdaki tablo, aynı formülü dört örnek duruma uygular (varsayımsal sayılar, hisse başına, elde tutulan bir hisse, vergi veya ücret yok). Toplam getiri % = sermaye kazancı % + temettü verimi katkısı %, her ikisi de alış fiyatına göre ölçülür.
| Senaryo | Alış fiyatı (P0) | Satış fiyatı (P1) | Hisse başına temettü | Sermaye kazancı % | Temettü verimi katkısı % | Toplam getiri % |
|---|---|---|---|---|---|---|
| Fiyat yükseldi, temettü yok | $100.00 | $120.00 | $0.00 | 20.00% | 0.00% | 20.00% |
| Fiyat sabit, temettü ödendi | $50.00 | $50.00 | $2.00 | 0.00% | 4.00% | 4.00% |
| Fiyat düştü, temettüler kısmen telafi etti | $80.00 | $72.00 | $3.00 | -10.00% | 3.75% | -6.25% |
| Fiyat temettüyle birlikte yükseldi | $40.00 | $46.00 | $1.80 | 15.00% | 4.50% | 19.5% |
Son satırın kontrolü: \(\frac{(46 - 40) + 1.80}{40} \times 100 = \frac{7.80}{40} \times 100 = \) 19.5%.
Üçüncü satırın kontrolü: \(\frac{(72 - 80) + 3}{80} \times 100 = \frac{-5}{80} \times 100 = -6.25\%\). Temettü kaybı %10'dan %6.25'e indirdi, ancak kaybı tamamen ortadan kaldırmadı.
Toplam Getiri Sonucunuzu Yorumlama
- Pozitif sonuç: satış fiyatı artı alınan temettüler, ödenen tutarı aştı. Temettüler fiyat düşüşünden büyükse, fiyat düşmüş olsa bile toplam getiri pozitif olabilir.
- Sıfır sonuç: fiyat değişimi ve temettüler tam olarak birbirini götürdü; bu nedenle başladığınız tutarla aynı miktarda paraya sahip oldunuz (maliyetler ve enflasyon öncesi).
- Negatif sonuç: fiyat düşüşü, toplanan temettülerden büyüktü; bu nedenle yatırdığınız tutarın bir kısmını kaybettiniz.
Sonucun ayrıştırılması. Formül, iki parçanın toplamı olarak yeniden yazılabilir:
$$\text{Toplam Getiri \%} = \frac{P_1 - P_0}{P_0} \times 100 + \frac{D}{P_0} \times 100$$
İlk terim sermaye kazancı %'sidir, ikinci terim ise alış fiyatınız üzerinden temettü verimidir (bazen maliyet üzerinden verim olarak adlandırılır). İkisini birlikte görmek, sonucunuzun fiyat hareketinden mi, gelirden mi yoksa ikisinin karışımından mı geldiğini gösterir.
Yıllık değil, kümülatif. Sonuç, tüm elde tutma süresini kapsar. Beş yıllık %20 toplam getiri, bir yıllık %20 getiriden çok farklıdır. Farklı süreleri karşılaştırmak için yıllıklandırılmış bir rakam gerekir.
Brüt rakamlar. Bu basit hesaplama, temettüler veya sermaye kazançları üzerindeki vergileri (kurallar ülkeye göre değişir), aracı kurum komisyonlarını, ücretleri veya döviz etkilerini düşmez ve enflasyona göre düzeltme yapmaz. Ayrıca temettülerin yeniden yatırılmak yerine doğrudan sonuca eklendiğini varsayar ve temettü ödemelerinin zamanlamasını dikkate almaz. Vergi ve enflasyon sonrası gerçek sonucunuz genellikle daha düşük olacaktır.
Kıyaslama karşılaştırmaları. Sonucunuzu bir endeks veya başka bir yatırımla karşılaştırmak, yalnızca her ikisi aynı başlangıç ve bitiş tarihlerini kapsıyorsa anlamlıdır. 3 yıllık bir getiri, 10 yıllık bir kıyaslama getirisiyle adil biçimde karşılaştırılamaz ve kıyaslama da toplam getiri esasına göre (temettüler dahil) ölçülmelidir.
Bu genel bilgidir, profesyonel finansal tavsiye değildir.
Temel Terimler ve Tanımlar
- P0 (alış fiyatı): hisseyi satın aldığınızda hisse başına ödediğiniz fiyat. Getiri formülünde paydadır.
- P1 (satış veya güncel fiyat): sattığınızda hisse başına fiyat veya hisseyi hâlâ elinizde tutuyorsanız en son piyasa fiyatı.
- Sermaye kazancı: fiyattaki değişim, \(P_1 - P_0\). Negatifse sermaye kaybıdır. Yalnızca hisseler satıldığında "gerçekleşmiş" olur.
- Hisse başına temettü: bir şirketin, elde tutulan her hisse için hissedarlara ödediği nakit. Hesaplayıcı, elde tutma süreniz boyunca alınan toplam tutarı kullanır.
- Temettü verimi: hisse başına temettünün bir hisse fiyatına bölünmesiyle elde edilen, yüzde olarak ifade edilen değer. Burada alış fiyatına göre ölçülür: \(\frac{D}{P_0} \times 100\).
- Maliyet bazı: pozisyona yatırılan toplam tutar; genellikle alış fiyatı × hisse sayısı artı varsa alım komisyonları veya ücretler. Çoğunlukla vergiye tabi kazançların hesaplanmasında kullanılır.
- Kümülatif ve yıllıklandırılmış getiri: kümülatif getiri, tüm elde tutma süresindeki toplam değişimdir; yıllıklandırılmış getiri ise farklı uzunluktaki dönemlerin karşılaştırılabilmesi için bunu eşdeğer yıllık orana dönüştürür.
- Elde tutma süresi: yatırımı satın alma ile satma (veya değerleme) arasındaki süre. Kümülatif getirinin nasıl yorumlanıp karşılaştırılacağını belirler.
Sıkça Sorulan Sorular
Vergi veya komisyonları hesaba katıyor mu? Hayır — brüt getiriyi gösterir. Net rakam için komisyonları ve vergileri düşmeniz gerekir. (Türkiye'de hisse senedi kazançları ve temettülere ilişkin vergilendirme kuralları ABD'dekinden farklıdır; kendi durumunuz için yürürlükteki yerel mevzuatı dikkate alın.)
Bu yıllıklandırılmış bir getiri mi? Hayır, elde tutma süreniz boyunca elde edilen kümülatif getiridir. Yıllıklandırmak için elde tuttuğunuz yıl sayısını hesaba katmanız gerekir.
Zarar etseydim ne olurdu? \(P_1\), \(P_0\)'ın altındaysa ve temettüler bu farkı telafi etmiyorsa getiri negatif çıkar; bu da net bir zarara işaret eder.