ما هو العائد الإجمالي للسهم؟
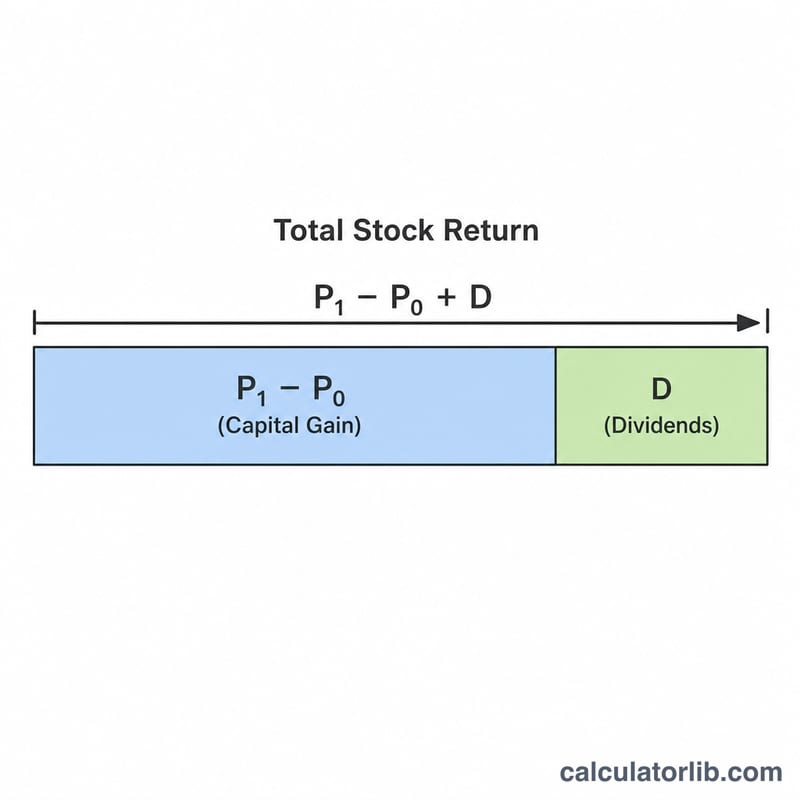
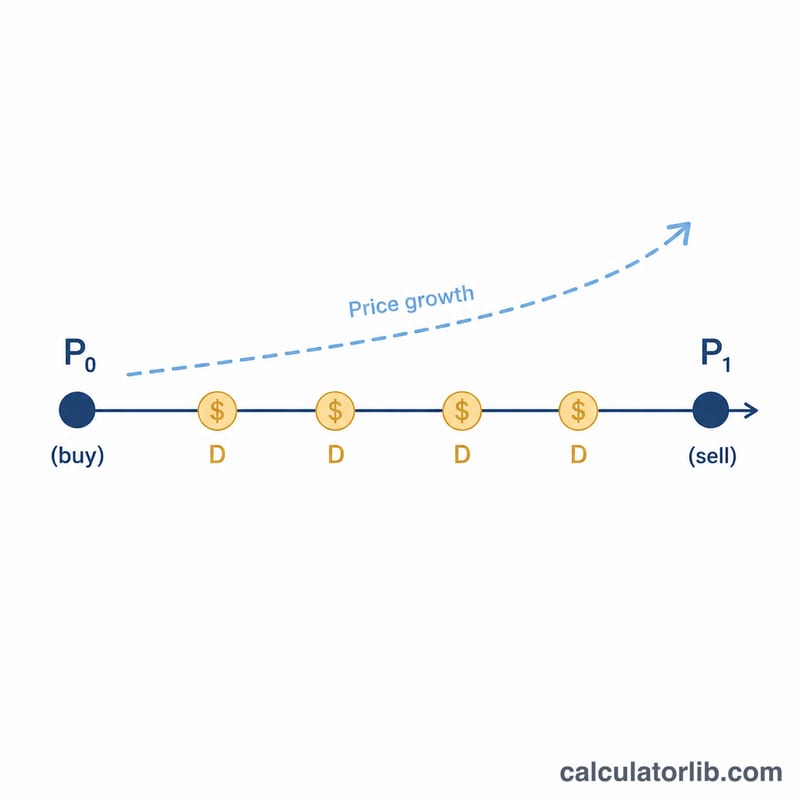
يقيس العائد الإجمالي للسهم كامل المكسب الذي تحققه من امتلاك السهم، بدمج مصدرين أساسيين: الربح الرأسمالي (التغيّر في سعر السهم) ودخل التوزيعات الذي تتقاضاه طوال فترة احتفاظك به. الاكتفاء بالنظر إلى حركة السعر وحدها يقلّل من قيمة عائدك الفعلي، لأن توزيعات الأرباح قد تضيف الكثير إلى الأداء — خصوصاً على مدى فترات الاحتفاظ الطويلة.
كيفية استخدام الحاسبة
أدخل السعر الذي دفعته لكل سهم (\(P_0\))، والسعر الذي بعت به أو القيمة الحالية للسهم (\(P_1\))، وإجمالي التوزيعات المستلمة لكل سهم، وعدد الأسهم التي تمتلكها. تعرض لك الحاسبة العائد الإجمالي كنسبة مئوية، إلى جانب تفصيل بالدولار يشمل الربح، والربح الرأسمالي، ودخل التوزيعات، وتكلفة الاستثمار الأصلية، والقيمة النهائية.
شرح المعادلة
المعادلة الأساسية هي:
$$\text{نسبة العائد الإجمالي} = \frac{\left(P_1 - P_0\right) + \text{التوزيعات}}{P_0} \times 100$$
يمثّل البسط إجمالي مكسبك لكل سهم — فرق السعر مضافاً إليه التوزيعات. وقسمة هذا المكسب على سعر الشراء \(P_0\) تُظهره نسبةً إلى ما استثمرته، ثم الضرب في 100 يحوّله إلى نسبة مئوية.
مثال تطبيقي
لنفترض أنك اشتريت سهماً بسعر 100 دولار، وبعته بسعر 120 دولاراً، وتقاضيت 5 دولارات توزيعات لكل سهم، مع امتلاكك 10 أسهم. إجمالي المكسب لكل سهم = \((120 - 100) + 5 = 25\) دولاراً. العائد الإجمالي = \(25 \div 100 \times 100 = 25\%\) . وبالنسبة إلى 10 أسهم، يكون إجمالي ربحك 250 دولاراً على تكلفة استثمار قدرها 1,000 دولار.
العائد الإجمالي عبر السيناريوهات المختلفة
يطبّق الجدول أدناه الصيغة نفسها على أربع حالات توضيحية (أرقام افتراضية، لكل سهم، مع امتلاك سهم واحد، دون ضرائب أو رسوم). العائد الإجمالي % = نسبة ربح رأس المال % + مساهمة عائد توزيعات الأرباح %، وتُقاس كلتاهما مقابل سعر الشراء.
| السيناريو | سعر الشراء (P0) | سعر البيع (P1) | توزيعات الأرباح للسهم | نسبة ربح رأس المال % | مساهمة عائد توزيعات الأرباح % | العائد الإجمالي % |
|---|---|---|---|---|---|---|
| ارتفاع السعر، دون توزيعات | $100.00 | $120.00 | $0.00 | 20.00% | 0.00% | 20.00% |
| السعر ثابت، مع توزيعات مدفوعة | $50.00 | $50.00 | $2.00 | 0.00% | 4.00% | 4.00% |
| انخفاض السعر، وتعويض التوزيعات جزئياً | $80.00 | $72.00 | $3.00 | -10.00% | 3.75% | -6.25% |
| ارتفاع السعر مع التوزيعات | $40.00 | $46.00 | $1.80 | 15.00% | 4.50% | 19.5% |
التحقق من الصف الأخير: \(\frac{(46 - 40) + 1.80}{40} \times 100 = \frac{7.80}{40} \times 100 = \) 19.5%.
التحقق من الصف الثالث: \(\frac{(72 - 80) + 3}{80} \times 100 = \frac{-5}{80} \times 100 = -6.25\%\). خفّضت التوزيعات الخسارة من 10% إلى 6.25%، لكنها لم تمحها.
تفسير نتيجة العائد الإجمالي
- نتيجة موجبة: تجاوز سعر البيع مع التوزيعات المستلمة المبلغ المدفوع. قد يكون العائد الإجمالي موجباً حتى مع انخفاض السعر، إذا كانت التوزيعات أكبر من هبوط السعر.
- نتيجة صفرية: يلغي تغيّر السعر والتوزيعات بعضهما تماماً، فينتهي الأمر بالمبلغ نفسه الذي بدأت به (قبل التكاليف والتضخم).
- نتيجة سالبة: كان انخفاض السعر أكبر من التوزيعات المحصّلة، فخسرت جزءاً من المبلغ المستثمر.
تقسيم النتيجة. يمكن إعادة كتابة الصيغة كمجموع لجزأين:
$$\text{العائد الإجمالي \%} = \frac{P_1 - P_0}{P_0} \times 100 + \frac{D}{P_0} \times 100$$
الحد الأول هو نسبة ربح رأس المال %، والثاني هو عائد توزيعات الأرباح على سعر شرائك (ويُسمى أحياناً العائد على التكلفة). يُظهر كلاهما ما إذا كانت النتيجة ناتجة عن حركة السعر أو الدخل أو مزيج منهما.
تراكمي، وليس سنوياً. تغطي النتيجة فترة الاحتفاظ بأكملها. فعائد إجمالي قدره 20% على مدى خمس سنوات يختلف كثيراً عن 20% في سنة واحدة. لمقارنة فترات زمنية بأطوال مختلفة، يلزم رقم سنوي مُحوَّل.
أرقام إجمالية. لا يطرح هذا الحساب البسيط الضرائب على التوزيعات أو أرباح رأس المال (وتختلف القواعد من بلد إلى آخر)، ولا عمولات الوساطة أو الرسوم أو تأثيرات العملة، ولا يُعدَّل للتضخم. كما يفترض أن التوزيعات تُضاف ببساطة إلى النتيجة دون إعادة استثمارها، ولا يأخذ في الحسبان توقيت دفع التوزيعات. عادةً ما تكون نتيجتك الفعلية بعد الضرائب وبعد التضخم أقل.
مقارنات بالمؤشرات المرجعية. لا تكون مقارنة نتيجتك بمؤشر أو استثمار آخر منطقية إلا إذا غطّى كلاهما تاريخ البداية والنهاية نفسيهما. لا يمكن مقارنة عائد على مدى 3 سنوات بعائد مرجعي على مدى 10 سنوات بشكل عادل، ويجب أيضاً قياس المؤشر المرجعي على أساس العائد الإجمالي (بما في ذلك التوزيعات).
هذه معلومات عامة، وليست نصيحة مالية مهنية.
المصطلحات الرئيسية والتعريفات
- P0 (سعر الشراء): السعر الذي دفعته لكل سهم عند شرائه. وهو المقام في صيغة العائد.
- P1 (سعر البيع أو السعر الحالي): السعر لكل سهم عند البيع، أو آخر سعر في السوق إذا كنت ما زلت تحتفظ بالسهم.
- ربح رأس المال: التغيّر في السعر، \(P_1 - P_0\). ويكون خسارة رأسمالية إذا كان سالباً. ولا يصبح «محققاً» إلا عند بيع الأسهم.
- توزيعات الأرباح للسهم: النقد الذي تدفعه الشركة للمساهمين عن كل سهم يملكونه. تستخدم الحاسبة إجمالي ما تم استلامه خلال فترة الاحتفاظ.
- عائد توزيعات الأرباح: توزيعات الأرباح للسهم مقسومة على سعر السهم، معبّراً عنها كنسبة مئوية. وهي هنا مقاسة مقابل سعر الشراء: \(\frac{D}{P_0} \times 100\).
- أساس التكلفة: إجمالي المبلغ المستثمر في المركز، وعادةً سعر الشراء × عدد الأسهم بالإضافة إلى أي عمولات شراء أو رسوم. ويُستخدم غالباً لحساب الأرباح الخاضعة للضريبة.
- العائد التراكمي مقابل العائد السنوي: العائد التراكمي هو التغيّر الكلي على مدى فترة الاحتفاظ بأكملها؛ أما العائد السنوي فيحوّله إلى معدل سنوي مكافئ، بحيث يمكن مقارنة فترات بأطوال مختلفة.
- فترة الاحتفاظ: المدة الزمنية بين الشراء والبيع (أو تقييم الاستثمار). وهي تحدد كيفية تفسير العائد التراكمي ومقارنته.
الأسئلة الشائعة
هل تأخذ الحاسبة الضرائب أو الرسوم في الحسبان؟ لا — فهي تعرض العائد الإجمالي قبل الخصومات. اطرح العمولات والضرائب للوصول إلى صافي العائد. مع العلم أن قواعد الضرائب على أرباح الأسهم تختلف من بلد إلى آخر، فراجع الأنظمة المعمول بها في بلدك.
هل هذا عائد سنوي؟ لا، إنه العائد التراكمي على مدى فترة احتفاظك بالسهم. ولاحتسابه على أساس سنوي، عليك أخذ عدد سنوات الاحتفاظ في الاعتبار.
ماذا لو حقّقت خسارة؟ إذا كان \(P_1\) أقل من \(P_0\) ولم تعوّض التوزيعات هذا الفرق، فسيكون العائد سالباً، ما يشير إلى خسارة صافية.