¿Qué es la rentabilidad total de una acción?
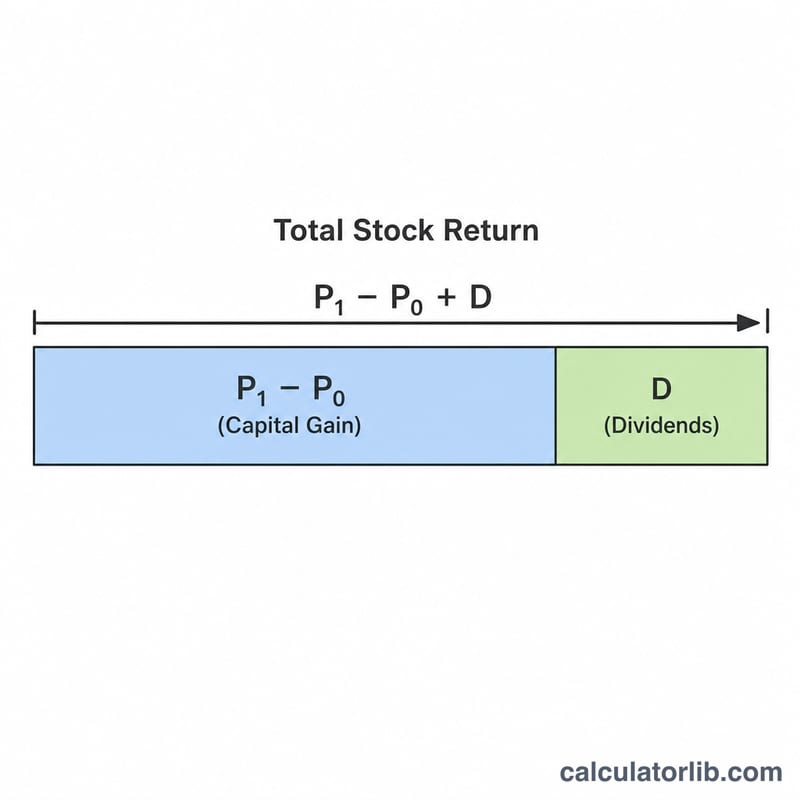
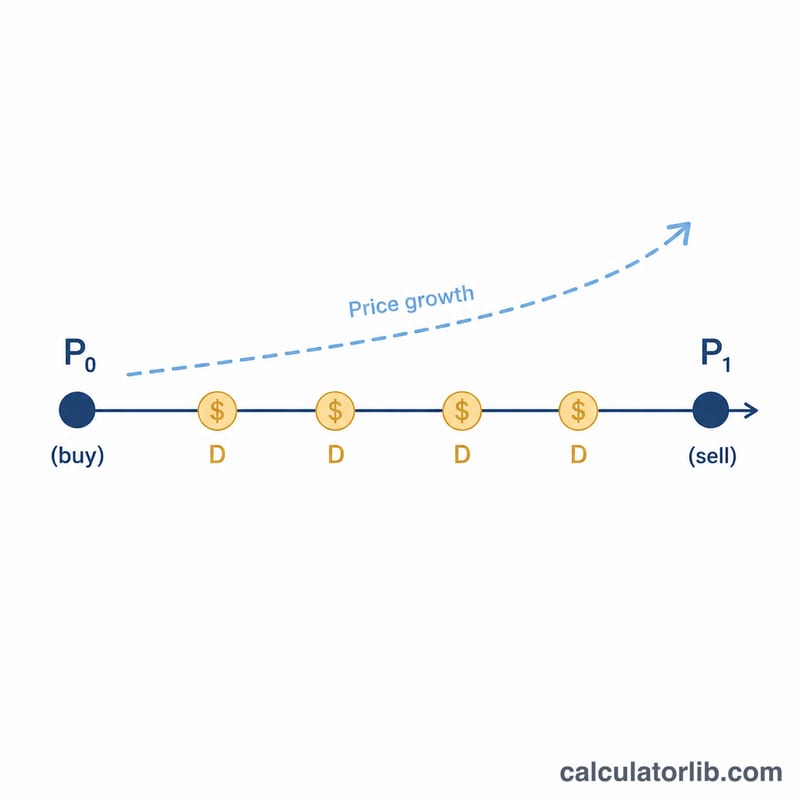
La rentabilidad total mide todo lo que ganas al poseer una acción combinando dos fuentes: la ganancia de capital (la variación del precio de la acción) y los ingresos por dividendos que cobras mientras la mantienes en cartera. Fijarse solo en la evolución del precio infravalora tu rendimiento real, porque los dividendos pueden aportar mucho al resultado, sobre todo en horizontes de inversión largos.
Cómo usar esta calculadora
Introduce el precio que pagaste por acción (P0), el precio al que vendiste o su valor actual (P1), el total de dividendos cobrados por acción y cuántas acciones tienes. La calculadora te devuelve la rentabilidad total en porcentaje junto con un desglose monetario del beneficio, la ganancia de capital, los ingresos por dividendos, la inversión inicial (coste base) y el valor final.
La fórmula explicada
La ecuación principal es:
$$\text{Rentabilidad total \%} = \frac{\left(P_1 - P_0\right) + \text{Dividendos}}{P_0} \times 100$$
El numerador es tu ganancia total por acción: la diferencia de precio más los dividendos. Al dividir por tu precio de compra \(P_0\), expresas esa ganancia en relación con lo que invertiste, y al multiplicar por 100 la conviertes en porcentaje.
Ejemplo práctico
Imagina que compraste una acción a 100 $, la vendiste a 120 $ y cobraste 5 $ en dividendos por acción, con 10 acciones en cartera. Ganancia total por acción = \((120 - 100) + 5 = 25\) $. Rentabilidad total = $$25 \div 100 \times 100 = 25\,\%$$ Con 10 acciones, tu beneficio total es de 250 $ sobre una inversión inicial de 1.000 $.
Rentabilidad total en distintos escenarios
La tabla siguiente aplica la misma fórmula a cuatro casos ilustrativos (cifras hipotéticas, por acción, una acción en cartera, sin impuestos ni comisiones). Rentabilidad total % = ganancia de capital % + contribución del rendimiento por dividendo %, donde ambas se miden respecto al precio de compra.
| Escenario | Precio de compra (P0) | Precio de venta (P1) | Dividendos por acción | Ganancia de capital % | Contribución del rendimiento por dividendo % | Rentabilidad total % |
|---|---|---|---|---|---|---|
| Precio al alza, sin dividendo | $100.00 | $120.00 | $0.00 | 20.00% | 0.00% | 20.00% |
| Precio estable, con dividendos | $50.00 | $50.00 | $2.00 | 0.00% | 4.00% | 4.00% |
| Precio a la baja, dividendos compensan en parte | $80.00 | $72.00 | $3.00 | -10.00% | 3.75% | -6.25% |
| Precio al alza con dividendos | $40.00 | $46.00 | $1.80 | 15.00% | 4.50% | 19.5% |
Comprobación de la última fila: \(\frac{(46 - 40) + 1.80}{40} \times 100 = \frac{7.80}{40} \times 100 = \) 19.5%.
Comprobación de la tercera fila: \(\frac{(72 - 80) + 3}{80} \times 100 = \frac{-5}{80} \times 100 = -6.25\%\). El dividendo redujo la pérdida del 10% al 6.25%, pero no la eliminó.
Interpretación de su resultado de rentabilidad total
- Resultado positivo: el precio de venta más los dividendos recibidos superó el importe pagado. Una rentabilidad total positiva puede darse aunque el precio haya bajado, si los dividendos fueron mayores que la caída del precio.
- Resultado cero: la variación del precio y los dividendos se compensan exactamente, de modo que terminó con el mismo importe con el que empezó (antes de costes e inflación).
- Resultado negativo: la caída del precio fue mayor que los dividendos cobrados, así que perdió parte de su inversión.
Desglose del resultado. La fórmula puede reescribirse como suma de dos partes:
$$\text{Rentabilidad total \%} = \frac{P_1 - P_0}{P_0} \times 100 + \frac{D}{P_0} \times 100$$
El primer término es la ganancia de capital %, y el segundo es el rendimiento por dividendo sobre su precio de compra (a veces llamado rendimiento sobre coste). Ver ambos muestra si el resultado procede del movimiento del precio, de los ingresos o de una combinación de ambos.
Acumulada, no anual. El resultado abarca todo el período de tenencia. Una rentabilidad total del 20% en cinco años es muy distinta de un 20% en un solo año. Para comparar entre periodos de distinta duración se necesita una cifra anualizada.
Cifras brutas. Este cálculo sencillo no descuenta los impuestos sobre dividendos o ganancias de capital (las normas varían según el país), las comisiones de corretaje, las tasas ni los efectos de divisa, y no ajusta por inflación. También supone que los dividendos simplemente se suman al resultado en lugar de reinvertirse, y no tiene en cuenta el momento de los pagos de dividendos. Su resultado real después de impuestos y de inflación normalmente será menor.
Comparaciones con referencias. Comparar su resultado con un índice u otra inversión solo tiene sentido si ambos cubren las mismas fechas de inicio y fin. Una rentabilidad de 3 años no puede compararse de forma justa con una rentabilidad de referencia de 10 años, y la referencia también debería medirse sobre una base de rentabilidad total (incluidos los dividendos).
Esta es información general, no asesoramiento financiero profesional.
Términos clave y definiciones
- P0 (precio de compra): el precio que pagó por acción al comprar la acción. Es el denominador de la fórmula de rentabilidad.
- P1 (precio de venta o actual): el precio por acción en el momento de la venta, o el último precio de mercado si todavía mantiene la acción.
- Ganancia de capital: la variación del precio, \(P_1 - P_0\). Es una pérdida de capital si es negativa. Solo se considera "realizada" cuando las acciones se venden.
- Dividendo por acción: el efectivo que una empresa paga a los accionistas por cada acción que poseen. La calculadora usa el total recibido durante su período de tenencia.
- Rendimiento por dividendo: dividendos por acción divididos entre el precio de una acción, expresados en porcentaje. Aquí se mide respecto al precio de compra: \(\frac{D}{P_0} \times 100\).
- Base de coste: el importe total invertido en la posición, normalmente precio de compra × número de acciones más las comisiones o tasas de compra. Suele usarse para calcular las ganancias sujetas a impuestos.
- Rentabilidad acumulada frente a anualizada: la rentabilidad acumulada es la variación total durante todo el período de tenencia; la rentabilidad anualizada la convierte en una tasa anual equivalente para poder comparar periodos de distinta duración.
- Período de tenencia: el tiempo transcurrido entre la compra y la venta (o valoración) de la inversión. Determina cómo deben interpretarse y compararse los rendimientos acumulados.
Preguntas frecuentes
¿Tiene en cuenta impuestos o comisiones? No: muestra la rentabilidad bruta. Resta comisiones e impuestos para obtener tu cifra neta. Ten en cuenta que la fiscalidad de las plusvalías y los dividendos varía según el país.
¿Es una rentabilidad anualizada? No, es la rentabilidad acumulada durante todo el periodo que mantuviste la inversión. Para anualizarla, tendrías que tener en cuenta el número de años.
¿Y si he tenido pérdidas? Si \(P_1\) es inferior a \(P_0\) y los dividendos no lo compensan, la rentabilidad será negativa, lo que indica una pérdida neta.