株式投資シミュレーターでできること
このシミュレーターは、まとまった資金で運用をスタートし、その後も毎月コツコツ積み立てていった場合に、株式投資がどれくらい増えていくかを試算するツールです。初期投資額の複利成長と、毎月の積立金を組み合わせて計算し、最終的な資産額・実際に投じた元本の合計・運用によって得られた利益額をそれぞれ表示します。さらに、投資期間中の資産推移を1年ごとに分解して示すので、残高が積み上がっていく様子をひと目で確認できます。なお、通貨記号($)やパーセントは汎用的な表記のため、どの国の方でもそのままお使いいただけます。
入力する項目
- 初期投資額($):運用初日に投じるまとまった資金です。
- 毎月の積立額($):毎月末に追加していく金額です。
- 年利(%):想定する年平均リターン。ツールはこれを12で割って月利に換算します。
- 投資期間(年):運用を続ける年数です。12を掛けて、複利計算を行う月数を算出します。
計算式の仕組み
まず、年利を月利に換算します:月利 = 年利 ÷ 12 ÷ 100。あわせて運用月数 = 年数 × 12を求めます。
$$FV = P\,(1+r)^{n} + \sum_{i=0}^{n-1} C\,(1+r)^{\,n-i}$$ $$\text{where}\quad \left\{ \begin{aligned} P &= \text{Initial Investment} \\ C &= \text{Monthly Contribution} \\ r &= \dfrac{\text{Annual Return (\%)}}{1200} \\ n &= 12 \times \text{Years} \end{aligned} \right.$$初期投資額は、運用期間の全期間にわたって複利で成長します:\(P\,(1+r)^{n}\)。毎月の積立金は、それぞれ残りの月数だけ複利運用され、合算されます。元本合計は初期投資額にすべての積立金を足したもの、運用利益は最終資産額から元本合計を差し引いた金額です。
$$\text{Contributions} = \text{Initial Investment} + \text{Monthly Contribution} \times 12 \times \text{Years}$$ $$\text{Earnings} = FV - \text{Total Contributions}$$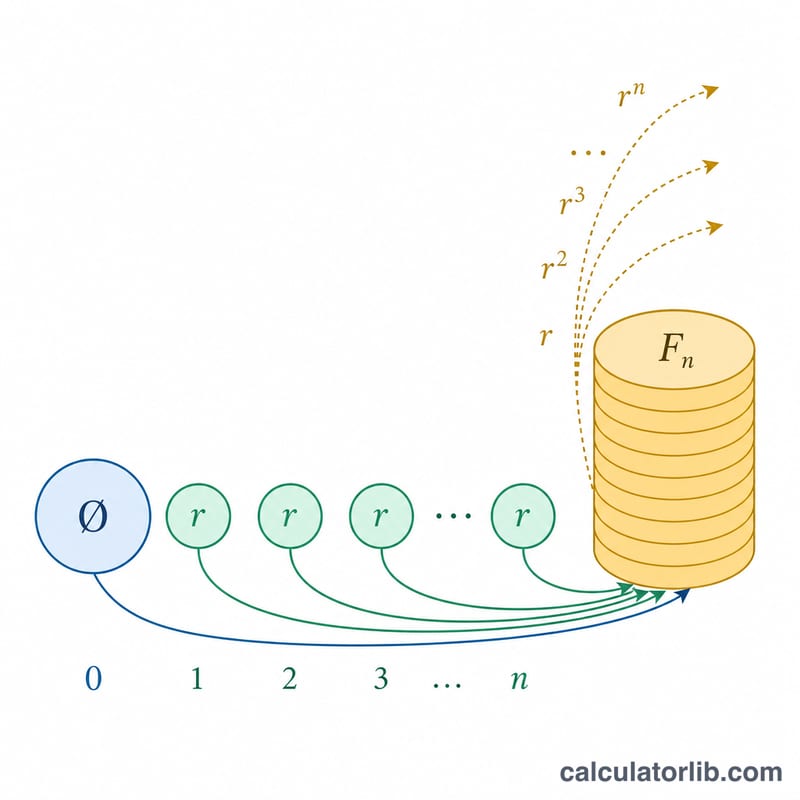
具体例で見てみる
たとえば、$5,000からスタートし、毎月$200を積み立て、年利8%を想定して10年間運用するとします。
- 月利 = \(8 \div 12 \div 100 = 0.006667\)、運用月数 = 120か月。
- 元本合計 = \(5{,}000 + (200 \times 120) = \$29{,}000\)。
- 複利運用後の最終資産額は約$48,000。
- 運用利益は約$19,000 ── 投じた元本に上乗せされた増加分です。
歴史的な長期株式市場リターン
年間リターン入力は自由に選択できます。以下の数字は公表された長期平均であり、参考値として頻繁に使用されます。最も引用されるシリーズは米国データであり米ドル建てであることに注意してください。これらは世界平均ではなく、他の国の市場を説明するものではありません。
| 指数/資産 | カバー期間 | 名目年率総リターン | 実質(インフレ調整後)年率リターン | 出所 |
|---|---|---|---|---|
| S&P 500(1957年以前の前身である米国大型株シリーズを含む) | 1928~2023年(96年間) | ≈9.8%(幾何平均) | ≈6.5%(導出 — 注釈を参照) | A. Damodaran、NYU Stern、“株式、国庫債券、国庫短期証券の年間リターン: 1928~現在” |
| 米国10年国庫債券(対比用) | 1928~2023年(96年間) | ≈4.9%(幾何平均) | ≈1.7%(導出 — 注釈を参照) | A. Damodaran、NYU Stern、同じデータセット |
| 米国株式(広範な長期シリーズ) | 1802~2021年 | このベースでは報告されていません | ≈6.7% | J. Siegel、長期株式投資(第6版、2022年) |
| 米国長期政府債(同じ研究、対比用) | 1802~2021年 | このベースでは報告されていません | ≈3.6% | J. Siegel、長期株式投資(第6版、2022年) |
導出される実質数字に関する注釈。Damodaranデータセットは名目リターンを公表しており、これらの2行の実質列は、同じ期間の平均年間米国CPIインフレで名目数字をデフレートすることで得られます(1928~2023年にざっと年3.1%)、\(\frac{1+\text{名目}}{1+f}-1\)を使用する。Damodaranシリーズは毎年1月に更新され、わずかに改訂されるため、正確な小数点以下の値はリリースのたびに変わります。引用する前に現在のファイルを確認してください。
グローバルベンチマーク。MSCIは、1969年12月31日のベースデートを持つMSCI WorldおよびMSCI EAFEを含む、グローバル指数の設定来年率リターンをmsci.comの月次指数ファクトシートで公表しています。これらの数字は新しいデータが到着するたびに毎月改定されるため、静的な記事ではなく、現在のファクトシートから読むべきです。S&P Dow Jones Indicesが指数ファクトシートで管理しているS&P 500自体の公表リターンにも同じことが当てはまります。
これらは歴史的平均であり、予想される将来のリターンではありません。長期平均は短期間での大きなばらつきを隠しています。米国大型株は1990年代にざっと年18%のリターンを記録しましたが、2000~2009年の10年間にはわずかにマイナスの年率総リターンを提供し、単一年では40%を超える損失から50%を超える利益まで変わっています。歴史的平均をこの計算機に入力すると、中値シナリオの見通しを生じさせます。結果の範囲を制限するものではなく、過去の成績は将来を予測しません。これは一般的な情報であり、投資助言ではありません。
よくある質問
毎月の積立金も複利で増えますか? はい。各積立金は、運用期間の終わりまで残された月数のあいだ複利で成長します。そのため、早い時期に積み立てたお金ほど大きく増える計算になります。
年利8%は保証されているのですか? いいえ。株式のリターンは年ごとに変動し、マイナスになる年もあります。このシミュレーターはあくまでプランニングのために一定の平均利回りを仮定しているため、結果は確約ではなく「目安」としてご活用ください。
税金や手数料は考慮されていますか? いいえ。表示される金額は税引き前・手数料控除前の数値です。投資信託などの手数料をざっくり織り込むには、想定する年利を少し低めに設定するとよいでしょう。また、運用益は国によって課税対象となる点にもご注意ください。日本では、上場株式等の譲渡益・配当には原則20.315%の税金がかかりますが、NISA口座を活用すれば非課税で運用できる場合があります。