这款股票投资计算器能做什么
这款计算器可以预估:当你先投入一笔本金,再坚持每月追加投入时,股票投资会随时间如何增长。它把初始本金的复利增值与每月定投结合起来,最终为你算出账户余额、你实际投入的本金总额,以及其中有多少属于纯投资收益。它还会生成逐年的明细,让你清晰看到账户余额在整个投资周期内一路攀升的过程。计算器中的货币符号($)和百分比都是通用的,因此无论你身处哪个国家,都可以把它换算成人民币(¥)等本币来使用,逻辑完全相同。
你需要填写的参数
- 初始投资($):第一天就一次性投入的本金。
- 每月定投($):每月月末追加投入的金额。
- 年化收益率(%):你预期的平均年收益率,计算器会将其除以 12 换算成月收益率。
- 投资年限(年):你打算持有投资的时间,乘以 12 即为复利计算的总月数。
计算公式详解
计算器首先把年化收益率换算成月收益率:月收益率 = 年化收益率 / 12 / 100,并算出总月数 = 年限 × 12。
$$FV = P\,(1+r)^{n} + \sum_{i=0}^{n-1} C\,(1+r)^{\,n-i}$$ $$\text{where}\quad \left\{ \begin{aligned} P &= \text{Initial Investment} \\ C &= \text{Monthly Contribution} \\ r &= \dfrac{\text{Annual Return (\%)}}{1200} \\ n &= 12 \times \text{Years} \end{aligned} \right.$$你的初始本金会按完整期限进行复利增值:初始本金 × (1 + 月收益率)^月数。随后,每一笔月度定投都会按其到期前剩余的月数单独复利,再累加进总额。投入本金总额就是初始本金加上所有月度投入之和,而总收益则等于最终余额减去这些投入本金。
$$\text{Contributions} = \text{Initial Investment} + \text{Monthly Contribution} \times 12 \times \text{Years}$$ $$\text{Earnings} = FV - \text{Total Contributions}$$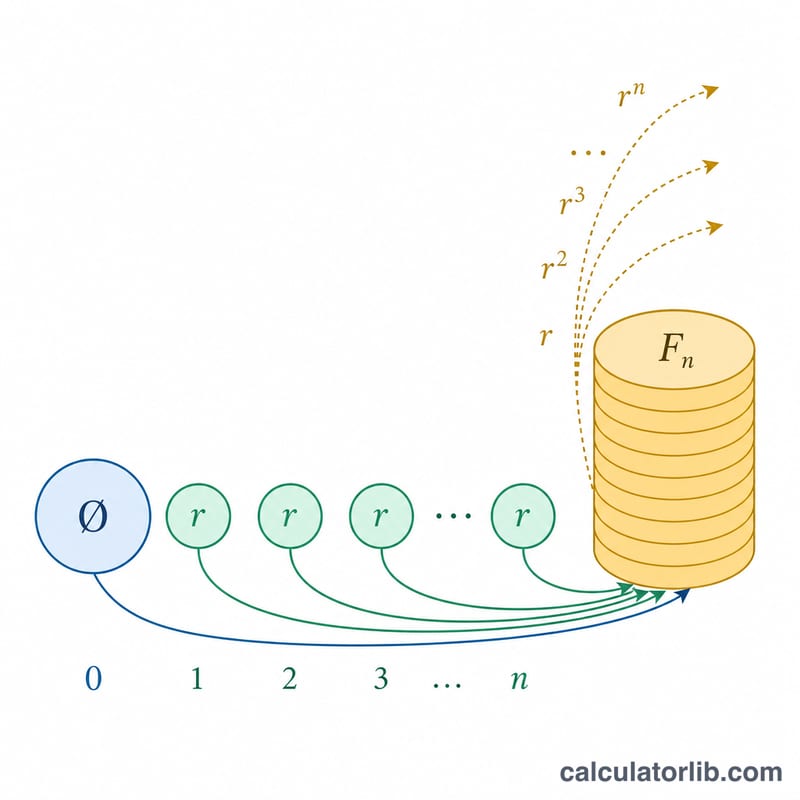
实例演算
假设你以 $5,000 起步,每月追加 $200,预期年化收益率为 8%,持续投资 10 年。
- 月收益率 = \(8 / 12 / 100 = 0.006667\);总月数 = \(120\)。
- 投入本金总额 = \(5{,}000 + (200 \times 120) = \$29{,}000\)。
- 复利增值后,最终余额约为 $48,000。
- 总收益约为 $19,000——这是在你投入本金之上额外赚到的部分。
历史性长期股票市场回报
年回报率输入由您自己选择。下面发布的数据是长期平均值,通常用作参考点。请注意,最常引用的系列是美国数据(以美元表示);它们不是全球平均值,也不代表任何其他国家市场。
| 指数/资产 | 覆盖期间 | 名义年化总回报 | 实际(经通胀调整)年化回报 | 来源 |
|---|---|---|---|---|
| 标普500指数(1957年前包括前任美国大型股系列) | 1928–2023(96年) | ≈9.8%(几何平均数) | ≈6.5%(衍生——见说明) | A. Damodaran, NYU Stern, “股票、国债及国库券的年回报:1928–至今” |
| 美国10年期国债(用于对比) | 1928–2023(96年) | ≈4.9%(几何平均数) | ≈1.7%(衍生——见说明) | A. Damodaran, NYU Stern, 同一数据集 |
| 美国股票(广泛长期历史系列) | 1802–2021 | 未按此基础报告 | ≈6.7% | J. Siegel, 长期股票投资(第6版,2022) |
| 美国长期政府债券(同一研究,用于对比) | 1802–2021 | 未按此基础报告 | ≈3.6% | J. Siegel, 长期股票投资(第6版,2022) |
关于衍生实际数据的说明。 Damodaran数据集发布名义回报;这两行的实际列通过使用相同时期的平均年度美国消费者物价指数通胀(大约每年3.1%,1928–2023)来缩减名义数据得出,公式为 \(\frac{1+\text{名义}}{1+f}-1\)。Damodaran系列每年1月进行更新和小幅修订,因此每次发布时精确的小数都会变化——引用前请查看当前文件。
全球基准。 MSCI在月度指数说明书(msci.com)上发布其全球指数的自成立以来的年化回报——包括MSCI World和MSCI EAFE,两者都采用1969年12月31日作为基准日期。这些数据每月随着新数据的到达而重述,因此应从当前说明书而非静态文章中查阅。S&P 500的自有发布回报也适用同样规则,由S&P Dow Jones指数公司在其指数说明书上维护。
这些是历史平均值,不是预期的未来回报。 长期平均值掩盖了短期范围内的巨大波动:美国大型股票在1990年代每年回报约18%,但在2000–2009年十年期间的年化总回报略为负,单个年份的回报范围从亏损超过40%到收益超过50%。在此计算器中输入历史平均值会产生一个中间路径的预测;它不约束结果的范围,过去的结果不能预测未来的结果。这是一般信息,不是投资建议。
常见问题
每月定投也会计入复利吗?会的。每一笔定投都会在到期前的剩余月份里持续增值,因此越早投入的资金增长得越多,越晚投入的则越少。
8% 的收益率有保证吗?没有。股票收益逐年波动,甚至可能为负。计算器为了便于规划,假设了一个稳定的平均收益率,因此结果应当被视为估算值,而非承诺。
计算结果考虑了税费吗?没有。这里的数字都是税前毛额。你可以适当调低假设的年化收益率,以大致体现基金管理费的影响;同时也要记住,投资收益是否征税取决于你所在国家或地区的规定(例如中国境内的相关税收政策可能与此不同)。