什么是股票成本均价计算器?
当你以两个不同的价格分批买入同一只股票时,股票成本均价计算器能帮你算出真实的平均持仓成本价。如果第二次买入的价格更低,这通常被称为"向下补仓"(摊低成本);如果第二次买入价格更高,则叫"向上加仓"。与其凭感觉估算自己的综合成本,不如让计算器根据你在每个价位买入的股数,给出一个精确的数字。它适用于任意货币——无论你是A股、港股还是美股投资者,只要填入自己的价格和数量即可。
你需要填写的内容
- 股价 1——第一次买入时的每股价格。
- 数量 1——第一次买入的股数。
- 股价 2——第二次买入时的每股价格。
- 数量 2——第二次买入的股数。
买入数量按整股计算,而价格则可以带小数。
计算公式详解
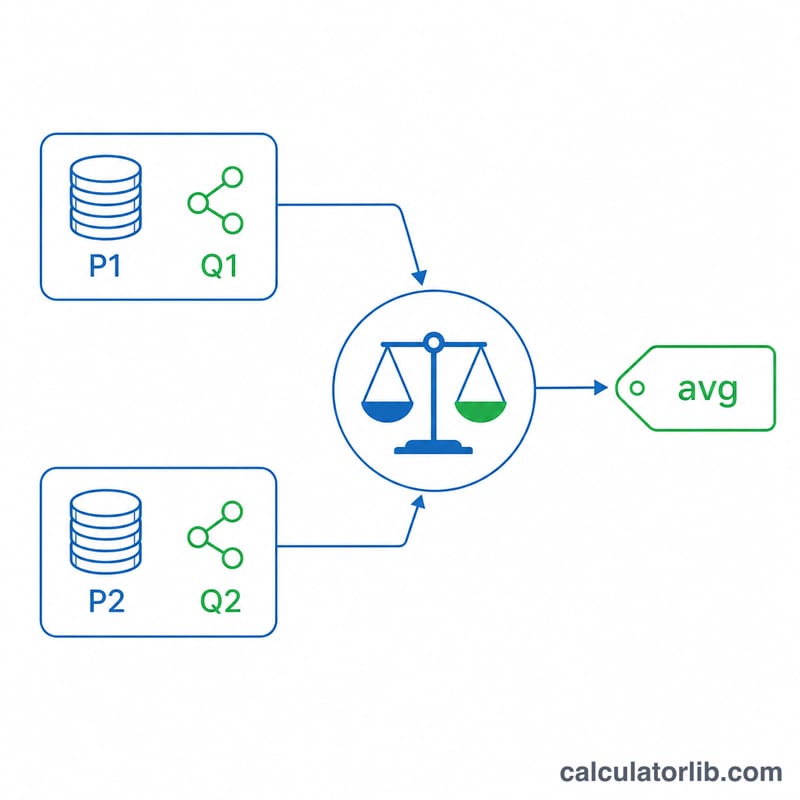
计算器采用的是加权平均价,而不是简单地把两个价格相加除以二,因为你在每个价位买入的股数会直接影响真实成本:
$$\text{平均成本价} = \frac{\text{价格}_1 \times \text{数量}_1 + \text{价格}_2 \times \text{数量}_2}{\text{数量}_1 + \text{数量}_2}$$
在后台,它会先算出你的总投入金额(两次买入花的钱加在一起),再算出你的总持股数量(手里所有的股数),然后用总金额除以总股数。得到的结果就是你的每股平均成本价。
实例演算
假设你先以每股 100 的价格买了 10 股,之后股价跌到 70,你又买入了 20 股。
- 第一笔成本:\(100 \times 10 = 1{,}000\)
- 第二笔成本:\(70 \times 20 = 1{,}400\)
- 总成本:\(1{,}000 + 1{,}400 = 2{,}400\)
- 总股数:\(10 + 20 = 30\)
- 平均成本价:$$2{,}400 \div 30 = \mathbf{80}$$
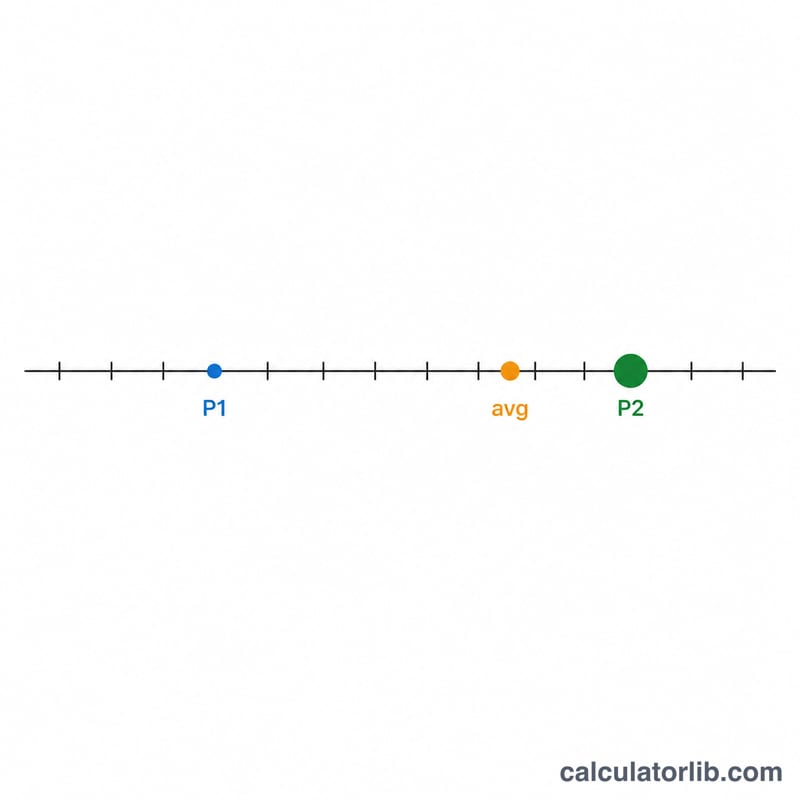
所以你的平均买入成本是每股 80——比第一次买入的 100 更低,因为那笔金额更大、价格更便宜的补仓把整体均价拉了下来。
解释您的平均价格结果
此计算器返回的数字是您的加权平均成本价格——您投入头寸的总金额除以您持有的总股份数。它仅是成本数字:反映您在价格1、数量1、价格2和数量2中输入的股票价格和数量,不包括佣金、交易所或监管费用、汇兑成本或税款。
形式上,结果是:
$$\text{平均价格} = \frac{P_1 Q_1 + P_2 Q_2}{Q_1 + Q_2}$$
您可以用这个数字做什么
- 未实现的收益或损失。将当前市场价格与平均价格之间的差额乘以总股份数:\((P_{\text{市场}} - P_{\text{平均}}) \times (Q_1 + Q_2)\)。如果您以平均价格85买入20股,现在股票交易价格为92,则纸面利润为\((92 - 85) \times 20 = 140\)。在您实际卖出之前,没有什么是实现的。
- 收支平衡价格。您的平均价格是头寸恰好以您支付的价格卖出的价格——不包括佣金、买卖差价和任何税收收益。一旦加入这些成本,您的真实收支平衡点会略高于计算的平均值。
- 对数字本身的合理性检查。加权平均始终位于两个购买价格之间,并且更接近股数较多的批次的价格。如果您的答案落在该范围之外,则输入有误。
平均成本下降:该数字告诉您什么和不告诉您什么
以较低价格购买更多股份会拉低平均值,从而降低收支平衡价格。但它也会提高风险中的总资本和总股份数,因此股票的每一步移动——上升或下降——现在都会影响绝对美元中的更大头寸。较低的平均价格不等于更安全的头寸,它也不说明价格下跌的原因。
税务成本基础可能有所不同
这里生成的平均值是您输入的批次的简单加权平均值。您的经纪商为税务报告的成本基础由您司法管辖区的规则和您选择的会计方法决定——通常是FIFO(先进先出)、LIFO、特定识别或强制平均成本法——这些因国家和有时按证券类型而异。例如,在美国,平均成本通常允许用于共同基金和某些股息再投资股份,但对普通股份批次没有自由选择权,而某些其他司法管辖区则要求合并平均成本。提交时始终使用您的经纪商或税务机构的数字,而不是此估算。
本页是关于计算成本数字的一般信息——它不是投资、税务或财务建议。平均价格是您支付金额的记录;它不是未来价值的预测,也不意味着股票会回到该价格。对于您自己投资组合的决策,请考虑咨询持证专业人士。
常见场景中的平均价格
下面的每一行都使用相同的公式——总成本除以总股份。价格以通用货币单位显示;任何货币中的算术都是相同的。
| 场景 | 价格 1 × 数量 1 | 价格 2 × 数量 2 | 总成本 | 总股份 | 平均价格 | 相对于价格 1 的变化 |
|---|---|---|---|---|---|---|
| 平均成本下降,等量份额 | 100 × 10 = 1,000 | 70 × 10 = 700 | 1,700 | 20 | 85.00 | −15.00 (−15%) |
| 平均成本下降,第二份额较大 | 100 × 10 = 1,000 | 70 × 30 = 2,100 | 3,100 | 40 | 77.50 | −22.50 (−22.5%) |
| 平均成本下降,第二份额较小 | 100 × 50 = 5,000 | 70 × 5 = 350 | 5,350 | 55 | ≈ 97.27 | ≈ −2.73 (−2.7%) |
| 平均成本上升,等量份额 | 50 × 100 = 5,000 | 80 × 100 = 8,000 | 13,000 | 200 | 65.00 | +15.00 (+30%) |
| 平均成本上升,小额增持 | 50 × 100 = 5,000 | 80 × 20 = 1,600 | 6,600 | 120 | 55.00 | +5.00 (+10%) |
分步示例
以第2行为例。您以100的价格买入10股,然后增加了30股,价格为70:
$$\text{平均价格} = \frac{100 \times 10 + 70 \times 30}{10 + 30} = \frac{1{,}000 + 2{,}100}{40} = \frac{3{,}100}{40} = 77.50$$
第二次购买是第一次购买的三倍,因此平均值远近于70而不是100。将其与第3行相比,价格差异恰好相同30个单位,但增加的批次仅为5股,而现有股份为50股——平均值变化很小,从100到约97.27。
要点:决定您的平均值移动幅度的是批量大小,而不是价格差异本身;大折扣上的小额股份数对您的成本基础变化很小。
关键术语解释
- 每股平均成本(每股成本基础)
- 此计算器的输出:投入的总金额除以拥有的总股份。这是您平均每股的成本,不包括费用和税款。
- 加权平均
- 一种平均值,其中每个价格的计数与在该价格购买的股份数量成比例。这就是为什么数量1和数量2与价格一样重要——两个价格的简单中点仅在两个批次数量相等时才正确。
- 总成本(投入的总资本)
- 公式的分子:\(P_1 Q_1 + P_2 Q_2\),您为两次购买中的头寸承诺的全部金额。
- 总数量
- 分母:\(Q_1 + Q_2\),两次购买后您持有的合并股份数。
- 平均成本下降
- 以低于您现有平均价格的价格购买额外股份——输入价格2低于价格1。它会降低平均价格,但会增加暴露于该股票的总金额。
- 平均成本上升
- 以高于您现有平均价格的价格购买额外股份——价格2高于价格1。平均值上升,这提高了整个头寸的收支平衡价格。
- 收支平衡价格
- 市场价格,以此价格出售所有持股将恰好返回您支付的金额。在忽略交易成本时,它等于计算的平均价格,一旦计入佣金、差价和税款,就会稍高一点。
- 未实现的收益或损失
- 您仍持有股份的纸面利润或损失:(当前价格 − 平均价格) × 总股份。仅当您出售时,它才变为实现——通常应税。
- 佣金/经纪费
- 您的经纪商为执行交易而收取的费用,以及任何交易所、清算或监管费用。这些不包括在此计算器的输入中;要估算包含费用的基础,请在除法前将费用添加到批次的成本中。
- 批次
- 一次在一个价格的购买交易。此工具中的每个价格和数量对表示一个批次;经纪商单独跟踪批次,因为税务规则(如FIFO或特定识别)对它们进行操作。
常见问题
为什么不能直接把两个价格平均一下?把 100 和 70 简单平均会得到 85,但这忽略了你在 70 的价位买入的股数是另一笔的两倍。加权平均得出的 80 才真正反映了你实际投入的资金。
计算结果包含佣金或税费吗?不包含。计算器只用到你的股价和股数。如果你想得到真正的盈亏平衡成本,请先把佣金、印花税等各项费用加到买入金额里,再填入计算器。
可以用来计算向上加仓吗?可以。无论第二次买入比第一次高还是低,这个公式都能给出正确的每股综合成本。