什麼是股息稅計算機?
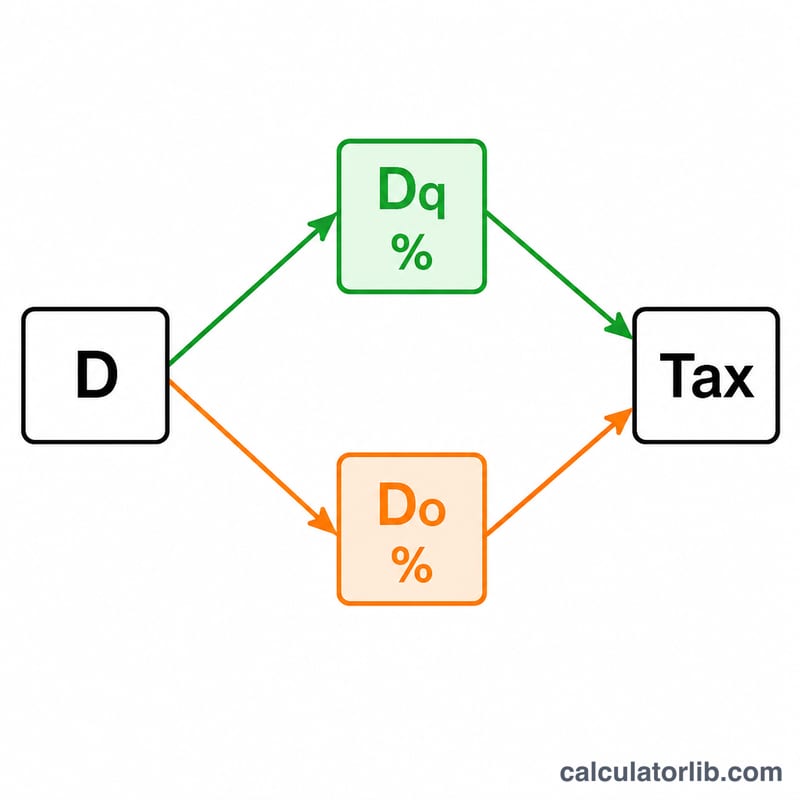
這個計算機可估算您在 2026 稅務年度針對股息收入應繳的美國聯邦所得稅。股息分為兩大類:一是合格股息(qualified dividends),適用較優惠的長期資本利得稅率(依應稅所得不同,分別為 0%、15% 或 20%);二是一般股息(非合格股息,ordinary dividends),則按您的一般邊際所得稅率課稅。請注意,本工具僅計算美國聯邦稅,不包含各州州稅,也不含 3.8% 的淨投資所得稅(NIIT)。若您是台灣投資人,台灣的股利所得課稅規則與此完全不同——本工具是針對美國稅制設計,常見於投資美股的情境。
如何使用
請輸入您收到的合格股息與一般股息金額(這兩項分別列在 1099-DIV 表格的 1a 與 1b 欄)。先為合格股息選擇符合您所得級距的資本利得稅率,再為一般股息輸入您的邊際所得稅率。計算機會回傳總稅額、依類別拆分的明細、稅後收入,以及您的實際有效稅率。
公式說明
核心算式為 $$\text{稅額} = (\text{合格股息} \times \text{合格股息稅率}) + (\text{一般股息} \times \text{邊際稅率})$$。由於合格股息享有較低稅率,只要持有派息股票的時間達到「合格」門檻(一般是在除息日前後 121 天的觀察期內持有超過 60 天),就能有效降低您的稅負。
實際範例
假設您收到 5,000 美元的合格股息,適用 15% 稅率;另有 2,000 美元的一般股息,適用 24% 的邊際稅率。合格股息稅額 $$5{,}000 \times 0.15 = 750 \text{ 美元}$$ 一般股息稅額 $$2{,}000 \times 0.24 = 480 \text{ 美元}$$ 總稅額 \(= 1{,}230\) 美元。稅後收入 $$7{,}000 - 1{,}230 = 5{,}770 \text{ 美元}$$ 實際有效稅率約為 17.57%。
2026 合格股利稅率級距(0%、15%、20%)
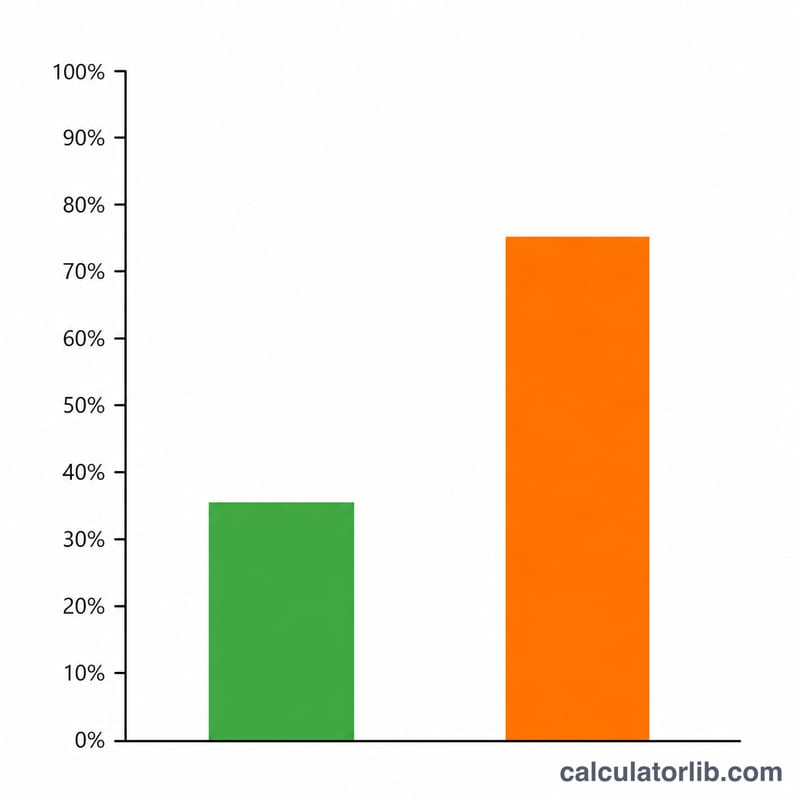
以下為 2026 課稅年度的美國聯邦規定。合格股利適用長期資本利得稅率,分別為 0%、15% 或 20%。適用哪一個稅率取決於你的應稅所得總額(扣除後),而非股利金額本身。你的合格股利可能有一部分落在某一級距,其餘部分落在下一級距。
| 申報身分 | 0% 稅率(應稅所得不超過) | 15% 稅率(不超過) | 20% 稅率(超過) |
|---|---|---|---|
| 單身 | $49,450 | $545,500 | $545,500 |
| 夫妻合併申報 | $98,900 | $613,700 | $613,700 |
| 夫妻分開申報 | $49,450 | $306,850 | $306,850 |
| 戶長 | $66,200 | $579,600 | $579,600 |
一般(非合格)股利不適用這些稅率,而是按你的一般邊際所得稅率課稅。以上僅為一般資訊,並非稅務建議。
情境比較:合格股利與一般股利的稅額
此計算機使用 \(\text{稅額} = \text{合格股利} \times \frac{ \text{合格稅率}}{100} + \text{一般股利} \times \frac{ \text{邊際稅率}}{100}\)。下表以 $10,000 股利為例,假設全部屬於同一類型,且不計州稅或淨投資所得稅(NIIT)。
| 情境 | 計算方式 | 應繳稅額 | 稅後所得 | 有效稅率 |
|---|---|---|---|---|
| 合格股利,稅率 0% | \(10{,}000 \times 0.00\) | $0 | $10,000 | 0% |
| 合格股利,稅率 15% | \(10{,}000 \times 0.15\) | $1,500 | $8,500 | 15% |
| 合格股利,稅率 20% | \(10{,}000 \times 0.20\) | $2,000 | $8,000 | 20% |
| 一般股利,稅率 12% | \(10{,}000 \times 0.12\) | $1,200 | $8,800 | 12% |
| 一般股利,稅率 24% | \(10{,}000 \times 0.24\) | $2,400 | $7,600 | 24% |
| 一般股利,稅率 37% | \(10{,}000 \times 0.37\) | $3,700 | $6,300 | 37% |
同樣的 $10,000 股利,視其是否為合格股利及你的所得水準而定,稅額可能介於 $0 至 $3,700 之間。例如,在 24% 級距下,若合格股利以 15% 課稅,與一般股利課稅相比可節省 $900($2,400 − $1,500)。以上僅為一般資訊,並非專業稅務建議。
常見問題
股息怎樣才算「合格」?該股息必須由美國公司或符合資格的外國公司發放,且您必須符合美國國稅局(IRS)的持有期間規定。
有包含州稅嗎?沒有。多數州會將股息視為一般所得課稅,請另外加上您所在州的稅率。
那淨投資所得稅呢?高所得者可能還需額外繳納 3.8% 的淨投資所得稅(NIIT),本計算機並未納入此項。