Qu'est-ce que le calculateur d'impôt sur les dividendes ?
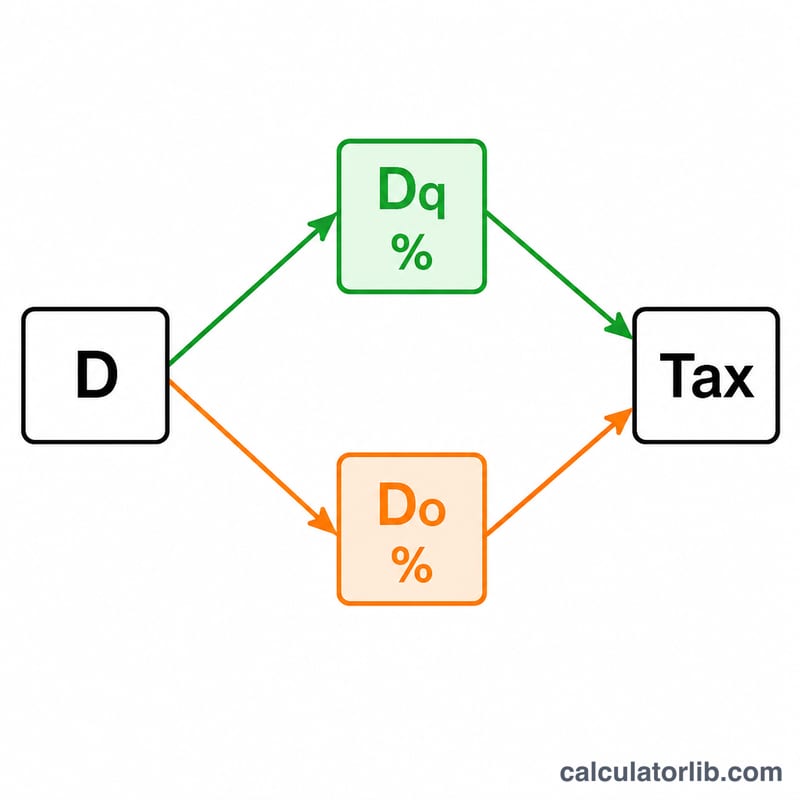
Cet outil estime l'impôt fédéral américain (US) dû sur vos revenus de dividendes pour l'année fiscale 2026. Attention : il s'agit ici de la fiscalité des États-Unis, distincte du régime français. Aux États-Unis, les dividendes se répartissent en deux catégories : les dividendes qualifiés, imposés aux taux avantageux des plus-values à long terme (0 %, 15 % ou 20 % selon votre revenu imposable), et les dividendes ordinaires (non qualifiés), imposés à votre taux marginal d'imposition sur le revenu. Cet outil ne couvre que l'impôt fédéral américain : il n'inclut ni les impôts des États (state taxes) ni la taxe de 3,8 % sur les revenus de placement (Net Investment Income Tax). En France, rappelons que les dividendes relèvent par défaut du prélèvement forfaitaire unique (« flat tax ») de 30 % — les règles diffèrent donc nettement.
Comment l'utiliser
Saisissez le montant en dollars des dividendes qualifiés et des dividendes ordinaires que vous avez perçus (votre formulaire 1099-DIV les indique dans les cases 1a et 1b). Sélectionnez le taux de plus-values correspondant à votre tranche de revenu pour les dividendes qualifiés, puis indiquez votre taux marginal d'imposition pour la part ordinaire. Le calculateur affiche l'impôt total, la répartition par type de dividende, votre revenu net d'impôt et votre taux d'imposition effectif.
La formule expliquée
L'équation de base est la suivante : $$\text{Imp\^ot} = (\text{dividendes qualifi\'es} \times \text{taux qualifi\'e}) + (\text{dividendes ordinaires} \times \text{taux marginal})$$ Comme les dividendes qualifiés bénéficient de taux réduits, conserver vos actions à dividendes assez longtemps pour remplir les conditions (en général plus de 60 jours sur la période de 121 jours entourant la date de détachement du dividende) peut alléger sensiblement votre note fiscale.
Exemple chiffré
Imaginons que vous ayez perçu 5 000 $ de dividendes qualifiés imposés à 15 % et 2 000 $ de dividendes ordinaires imposés à un taux marginal de 24 %. Impôt sur les dividendes qualifiés = \(5\,000 \times 0{,}15 = 750\) $. Impôt sur les dividendes ordinaires = \(2\,000 \times 0{,}24 = 480\) $. Impôt total = 1 230 $. Revenu net d'impôt = \(7\,000 - 1\,230 = 5\,770\) $, soit un taux effectif d'environ 17,57 %.
Foire aux questions
Qu'est-ce qui rend un dividende « qualifié » ? Il doit être versé par une société américaine ou une entreprise étrangère éligible, et vous devez respecter la durée de détention exigée par l'IRS (l'administration fiscale américaine).
Cet outil inclut-il les impôts des États ? Non. La plupart des États américains imposent les dividendes comme un revenu ordinaire ; ajoutez le taux de votre État séparément.
Et la taxe sur les revenus de placement (NIIT) ? Les contribuables aux revenus élevés peuvent devoir 3,8 % de NIIT supplémentaires, que ce calculateur ne prend pas en compte.
Seuils d'imposition des dividendes qualifiés 2026 (0 %, 15 %, 20 %)
Ce sont les règles fédérales américaines pour l'année fiscale 2026. Les dividendes qualifiés sont imposés aux taux des plus-values à long terme de 0 %, 15 % ou 20 %. Le taux applicable dépend de votre revenu imposable total (après déductions), et non du seul montant du dividende. Une partie de vos dividendes qualifiés peut relever d'une tranche, et le reste de la tranche suivante.
| Statut fiscal | Taux de 0 % (revenu imposable jusqu'à) | Taux de 15 % (jusqu'à) | Taux de 20 % (au-delà de) |
|---|---|---|---|
| Célibataire | 49 450 $ | 545 500 $ | 545 500 $ |
| Marié(e) imposé(e) conjointement | 98 900 $ | 613 700 $ | 613 700 $ |
| Marié(e) imposé(e) séparément | 49 450 $ | 306 850 $ | 306 850 $ |
| Chef de famille | 66 200 $ | 579 600 $ | 579 600 $ |
Les dividendes ordinaires (non qualifiés) ne bénéficient pas de ces taux. Ils sont imposés au taux marginal d'imposition sur le revenu qui vous est applicable. Ces informations sont données à titre général et ne constituent pas un conseil fiscal.
Comparaison de scénarios : impôt sur dividendes qualifiés et ordinaires
Le calculateur utilise \(\text{Impôt} = \text{Qualifiés} \times \frac{ \text{Taux qualifié}}{100} + \text{Ordinaires} \times \frac{ \text{Taux marginal}}{100}\). Le tableau l'applique à 10 000 $ de dividendes, tous d'un même type, sans impôt d'État ni NIIT.
| Scénario | Calcul | Impôt dû | Revenu après impôt | Taux effectif |
|---|---|---|---|---|
| Qualifiés à 0 % | \(10{,}000 \times 0.00\) | 0 $ | 10 000 $ | 0 % |
| Qualifiés à 15 % | \(10{,}000 \times 0.15\) | $1 500 | 8 500 $ | 15 % |
| Qualifiés à 20 % | \(10{,}000 \times 0.20\) | 2 000 $ | 8 000 $ | 20 % |
| Ordinaires à 12 % | \(10{,}000 \times 0.12\) | 1 200 $ | 8 800 $ | 12 % |
| Ordinaires à 24 % | \(10{,}000 \times 0.24\) | $2 400 | 7 600 $ | 24 % |
| Ordinaires à 37 % | \(10{,}000 \times 0.37\) | 3 700 $ | 6 300 $ | 37 % |
Ces mêmes 10 000 $ peuvent être imposés entre 0 $ et 3 700 $, selon qu'ils sont qualifiés ou non et selon votre revenu. Par exemple, dans la tranche de 24 %, des dividendes qualifiés imposés à 15 % permettraient d'économiser 900 $ par rapport à un traitement en dividendes ordinaires (2 400 $ − 1 500 $). Ces informations sont données à titre général et ne constituent pas un conseil fiscal professionnel.