Что такое калькулятор налога на дивиденды?
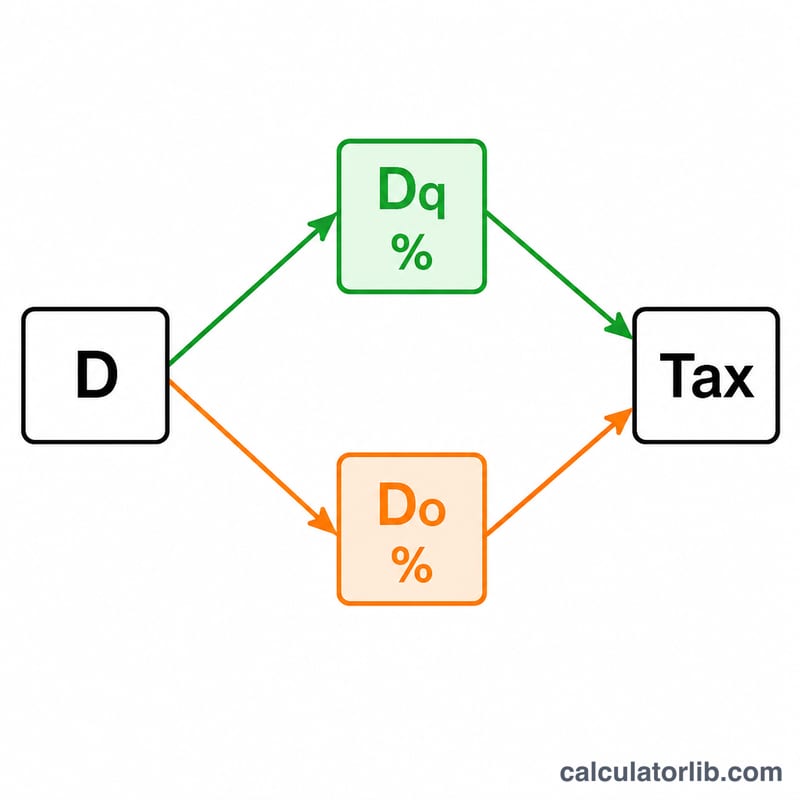
Этот калькулятор рассчитывает федеральный подоходный налог США на дивидендный доход за налоговый 2026 год. Обратите внимание: речь идёт именно об американских правилах, поэтому инструмент пригодится прежде всего тем, кто инвестирует в США или обязан отчитываться перед IRS. Дивиденды в США делятся на две группы. Квалифицированные дивиденды (qualified dividends) облагаются по льготным ставкам долгосрочного прироста капитала — 0 %, 15 % или 20 % в зависимости от размера налогооблагаемого дохода. Обычные (неквалифицированные) дивиденды облагаются по обычной предельной ставке подоходного налога. Калькулятор учитывает только федеральный налог США и не включает налоги штатов, а также дополнительный сбор 3,8 % на инвестиционный доход (Net Investment Income Tax). В России дивиденды облагаются иначе — обычно по ставке 13 % или 15 % НДФЛ, — поэтому данный инструмент применим к американской налоговой системе, а не к российской.
Как пользоваться калькулятором
Укажите сумму квалифицированных и обычных дивидендов, которые вы получили (в форме 1099-DIV они отражаются в графах 1a и 1b). Выберите ставку на прирост капитала, соответствующую вашему уровню дохода, для квалифицированных дивидендов, а затем введите предельную ставку подоходного налога для обычной части. Калькулятор покажет общую сумму налога, разбивку по типам дивидендов, доход после уплаты налога и эффективную налоговую ставку.
Как работает формула
Базовое уравнение выглядит так:
$$\text{Налог} = (\text{квалифицированные дивиденды} \times \text{льготная ставка}) + (\text{обычные дивиденды} \times \text{предельная ставка})$$Поскольку квалифицированные дивиденды облагаются по более низким ставкам, имеет смысл держать дивидендные акции достаточно долго, чтобы они получили статус квалифицированных (как правило, более 60 дней в течение 121-дневного периода вокруг даты отсечки). Это способно заметно снизить налоговую нагрузку.
Пример расчёта
Допустим, вы получили 5000 $ квалифицированных дивидендов со ставкой 15 % и 2000 $ обычных дивидендов с предельной ставкой 24 %. Налог на квалифицированные дивиденды:
$$5000 \times 0{,}15 = 750\ \$$$Налог на обычные дивиденды:
$$2000 \times 0{,}24 = 480\ \$$$Общая сумма налога = 1230 $. Доход после налога:
$$7000 - 1230 = 5770\ \$$$что соответствует эффективной ставке около 17,57 %.
Частые вопросы
Что делает дивиденд «квалифицированным»? Его должна выплачивать американская корпорация или подходящая иностранная компания, и вы обязаны соблюсти требование IRS по сроку владения акциями.
Учитываются ли налоги штатов? Нет. В большинстве штатов дивиденды облагаются как обычный доход — ставку штата нужно прибавлять отдельно.
А что насчёт налога на инвестиционный доход (NIIT)? Граждане с высоким доходом могут дополнительно заплатить 3,8 % NIIT, но этот калькулятор его не учитывает.
Квалифицированные дивиденды: налоговые ставки 2026 года (0%, 15%, 20%)
Это правила федерального налогообложения США за 2026 налоговый год. Квалифицированные дивиденды облагаются по ставкам долгосрочного прироста капитала 0%, 15% или 20%. Какая ставка применяется, зависит от вашего общего налогооблагаемого дохода (после вычетов), а не только от размера дивидендов. Часть квалифицированных дивидендов может попасть в одну категорию, а остальная часть — в следующую.
| Статус подачи декларации | Ставка 0% (налогооблагаемый доход до) | Ставка 15% (до) | Ставка 20% (свыше) |
|---|---|---|---|
| Холост/не замужем | $49,450 | $545,500 | $545,500 |
| Супружеская совместная декларация | $98,900 | $613,700 | $613,700 |
| Раздельная декларация супругов | $49,450 | $306,850 | $306,850 |
| Глава домохозяйства | $66,200 | $579,600 | $579,600 |
Обычные (неквалифицированные) дивиденды не облагаются по этим ставкам. Они облагаются по вашей обычной предельной ставке подоходного налога. Это общая информация, а не налоговая консультация.
Сравнение сценариев: налог на квалифицированные и обычные дивиденды
Калькулятор использует формулу \(\text{Налог} = \text{Квалифицированные} \times \frac{ \text{Ставка квал.}}{100} + \text{Обычные} \times \frac{ \text{Предельная ставка}}{100}\). В таблице она применяется к $10,000 дивидендов одного типа без учёта налога штата и NIIT.
| Сценарий | Расчёт | Налог к уплате | Доход после налогов | Эффективная ставка |
|---|---|---|---|---|
| Квалифицированные по ставке 0% | \(10{,}000 \times 0.00\) | $0 | $10,000 | 0% |
| Квалифицированные по ставке 15% | \(10{,}000 \times 0.15\) | $1,500 | $8,500 | 15% |
| Квалифицированные по ставке 20% | \(10{,}000 \times 0.20\) | $2,000 | $8,000 | 20% |
| Обычные по ставке 12% | \(10{,}000 \times 0.12\) | $1,200 | $8,800 | 12% |
| Обычные по ставке 24% | \(10{,}000 \times 0.24\) | $2,400 | $7,600 | 24% |
| Обычные по ставке 37% | \(10{,}000 \times 0.37\) | $3,700 | $6,300 | 37% |
Одни и те же $10,000 могут быть обложены налогом от $0 до $3,700 в зависимости от того, являются ли они квалифицированными, и от вашего дохода. Например, в категории 24% квалифицированные дивиденды, облагаемые по ставке 15%, дают экономию $900 по сравнению с обычным налогообложением ($2,400 − $1,500). Это общая информация, а не профессиональная налоговая консультация.