Bu hesaplama aracı ne işe yarar?
Tasarruf Hesabı Gelecek Değer Hesaplama Aracı, bir tasarruf hesabının seçtiğiniz yıl sayısı sonunda ne kadar değere ulaşacağını öngörür. Tek seferlik bir başlangıç bakiyesini düzenli aralıklarla yapılan yatırımlarla birleştirir ve üzerine bileşik faiz uygular. Ardından gelecekteki birikiminizi, yapılan toplam yatırım sayısını, faiz hariç ne kadar para yatırdığınızı ve kazandığınız toplam faizi gösterir. Araç para biriminden bağımsızdır — dolar işaretleri yalnızca birer etikettir, dolayısıyla hesaplama TL dahil her para birimi için geçerlidir.
Nasıl kullanılır?
Başlangıç bakiyenizi, yatırım tutarınızı ve ne sıklıkla yatırım yaptığınızı (yatırım sıklığı) girin. Yatırımların her dönemin başında mı yoksa sonunda mı yapıldığını seçin, vadeyi yıl cinsinden belirleyin, yıllık faiz oranını yüzde olarak yazın ve bileşik faiz sıklığını ayarlayın. Öngörülen bakiyeyi görmek için hesapla düğmesine basın.
Formülün açıklaması
Faiz, yatırım takviminizden farklı bir sıklıkta bileşiklenebileceği için, nominal yıllık oran r önce her yatırım dönemine düşen efektif orana dönüştürülür:
$$i = \left(1 + \frac{r}{m}\right)^{m/q} - 1$$Burada \(m\) yılda bileşiklenme dönemi sayısı, \(q\) ise yılda yapılan yatırım sayısıdır. Toplam yatırım sayısı \(n = q \times t\) olduğunda, gelecek değer büyümüş başlangıç bakiyesi ile yatırımların oluşturduğu anüitenin toplamıdır:
$$\text{FV} = \text{PV}(1+i)^n + \text{PMT}\cdot\frac{(1+i)^n - 1}{i}\cdot(1 + i\cdot\text{type})$$Buradaki "type" değişkeni, dönem başı yatırımlar (peşin anüite) için 1, dönem sonu yatırımlar (sıradan anüite) için 0'dır. Faiz oranı sıfırsa FV basitçe \(\text{PV} + \text{PMT}\cdot n\)'ye eşittir.
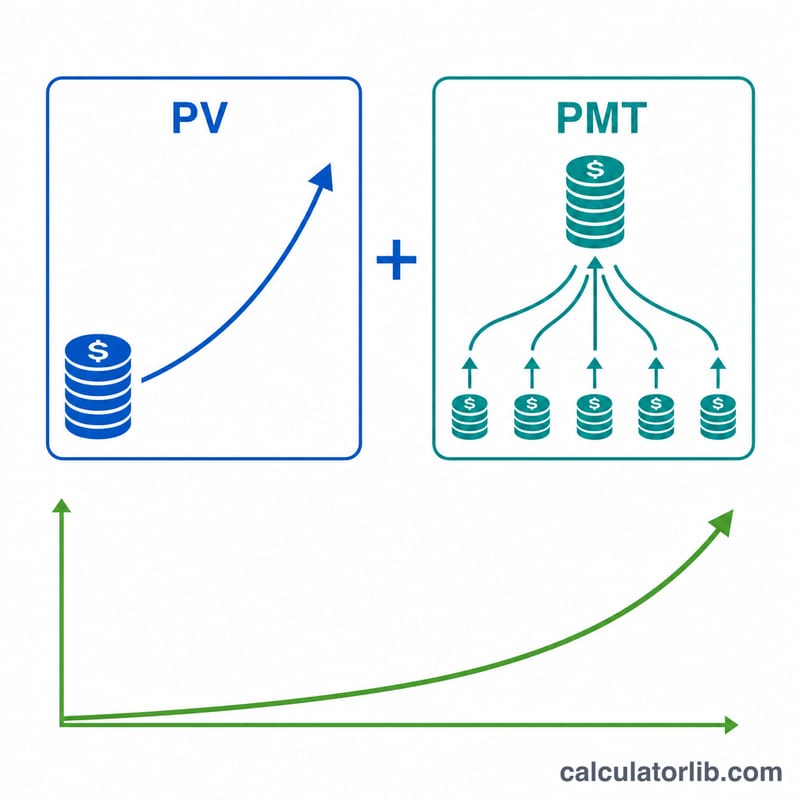
Örnek hesaplama
500 $ başlangıç bakiyesi, her haftanın başında yapılan 50 $'lık haftalık yatırımlar (\(q = 52\)), 10 yıl vade, günlük bileşiklenen %0,75 yıllık faiz (\(m = 365\)). Bu durumda \(n = 520\), hafta başına \(i \approx 0{,}000144243\) olur ve \(\text{FV} \approx\) 27.540,72 $. Kendiniz \(500 + 50 \times 520 = 26.500\) $ yatırdınız, dolayısıyla toplam faiz yaklaşık 1.040,72 $'dır.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Bileşik faiz sıklığı neyi değiştirir? Daha sık bileşiklenme (örneğin yıllık yerine günlük) efektif oranı bir miktar yükseltir ve dolayısıyla son bakiyeyi artırır.
Dönem başı mı, dönem sonu mu? Her dönemin başında yatırım yapmak, her yatırıma fazladan bir dönemlik faiz kazandırır ve bu da bakiyeyi az da olsa yükseltir.
Bu bir garanti mi? Hayır. Hesaplama sabit bir oran ve düzenli yatırımlar varsayar; gerçekte faiz oranları ve yatırımlar zaman içinde değişir.