Bu hesaplayıcı ne işe yarar?
Bu Birikim Hedefi Hesaplayıcısı; elinizdeki bir başlangıç tutarıyla yola çıkıp her dönem sabit bir miktar eklediğinizde ve bileşik faiz kazandığınızda, hedeflediğiniz tutara ne kadar sürede ulaşacağınızı söyler. Hesaplamanın temeli evrensel bileşik faiz matematiğidir; bu nedenle her para birimiyle çalışır — semboller yalnızca görseldir. Araç; vergileri, masrafları ve faiz oranındaki değişimleri dikkate almaz, böylece sade ve net bir tahmin sunar.
Nasıl kullanılır?
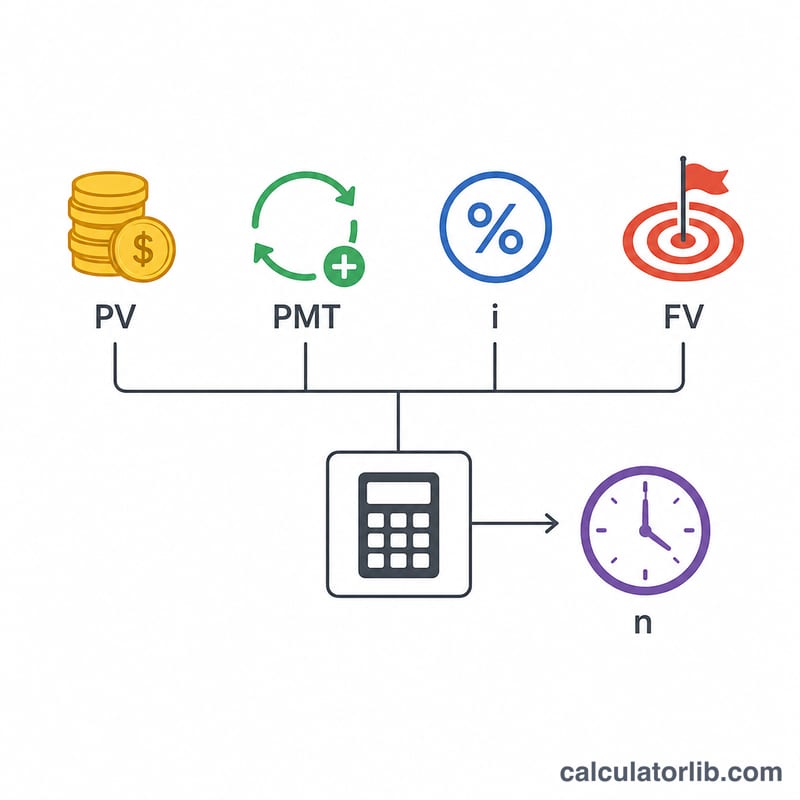
Başlangıç Tutarı'nızı (bugünkü değer, çoğu zaman 0), ulaşmak istediğiniz Birikim Hedefi'ni, her dönem yatıracağınız Düzenli Ödeme tutarını ve Yıllık Faiz Oranı'nı girin. Faizin ne sıklıkla işlediğini ve ödemelerin ne sıklıkta yapıldığını seçin — ödemelerin aynı sıklıkta yapıldığı varsayılır. Ödemelerin her dönemin sonunda mı (olağan anüite) yoksa başında mı (peşin anüite) yapılacağını belirleyin. Sonuç; süreyi yıl cinsinden, gereken tam dönem sayısını, toplam yatırılan tutarı ve kazanılan toplam faizi gösterir.
Formülün açıklaması
Bir anüitenin gelecekteki değeri denkleminden hareketle \(FV = PV(1+i)^{n} + PMT\cdot\left[\dfrac{(1+i)^{n} - 1}{i}\right]\), n'i çözeriz. Burada i dönemsel oran (yıllık oran ÷ yıldaki dönem sayısı) olmak üzere kapalı form şudur: $$n = \dfrac{\ln\!\left(\dfrac{FV + PMT/i}{PV + PMT/i}\right)}{\ln(1+i)}$$ Peşin anüite zamanlamasında \(PMT/i\) ifadesinin yerini \(PMT(1+i)/i\) alır. Oran %0 olduğunda bakiye yalnızca ödemelerle büyür, dolayısıyla $$n = \dfrac{FV - PV}{PMT}$$ olur.
Örnek hesaplama
1.000 $ ile başlayın, hedef 10.000 $, aylık ödeme 100 $ ve %5 faiz aylık bileşik olsun. Dönemsel oran \(i = 0{,}05/12 = 0{,}0041667\) ve \(PMT/i = 24.000\) olur. Buradan \(x = (10.000 + 24.000)/(1.000 + 24.000) = 1{,}36\) ve $$n = \frac{\ln(1{,}36)}{\ln(1{,}0041667)} \approx 73{,}95 \text{ ay}$$ — yukarı yuvarlayınca 74 ay, yaklaşık 6 yıl 2 ay eder. Toplam yatırılan tutar \(= 1.000 + 100\times74 = 8.400\) $, kazanılan faiz ise yaklaşık 1.607 $'dır.
Hedef Için Süre: Senaryo Karşılaştırması
Tüm senaryolar $1.000 ile başlar ve $10.000 hedefler. Birikimler her ayın sonunda aylık olarak yapılır (adi anüite) ve faiz aylık bileşik olarak hesaplanır. Dönem sayısı makaledeki formülden elde edilir:
$$n = \frac{\ln\left(\frac{\text{FV}+k}{\text{PV}+k}\right)}{\ln(1+i)},\quad k=\frac{d}{i},\quad i=\frac{\text{yıllık oran}}{12}$$
%0 faizde formül \(n = (10{,}000 - 1{,}000)/d\) şekline indirgenir. Her sonuç tam aya yuvarlanır, çünkü hedefe yalnızca bir birikim tarihinde ulaşılır.
| Aylık birikim | %0 YÜO | %3 YÜO | %5 YÜO | %7 YÜO |
|---|---|---|---|---|
| $50 | 180 ay (15,00 yıl) | 143 ay (11,92 yıl) | 127 ay (10,58 yıl) | 114 ay (9,50 yıl) |
| $100 | 90 ay (7,50 yıl) | 80 ay (6,67 yıl) | 74 ay (6,17 yıl) | 70 ay (5,83 yıl) |
| $200 | 45 ay (3,75 yıl) | 43 ay (3,58 yıl) | 41 ay (3,42 yıl) | 40 ay (3,33 yıl) |
| $500 | 18 ay (1,50 yıl) | 18 ay (1,50 yıl) | 18 ay (1,50 yıl) | 17 ay (1,42 yıl) |
Adım adım kontrol ($100 aylık, %5 ile): \(i = 0{,}05/12 \approx 0{,}0041667\), \(k = 100/0{,}0041667 = 24{,}000\). Buradan \(n = \ln(34{,}000/25{,}000)/\ln(1{,}0041667) = 0{,}30748/0{,}004158 \approx 73{,}95\) elde edilir ve 74 aya yuvarlanır.
Not: Kısa vadelerde birikim tutarı, faiz oranından çok daha fazla önem taşır. Ayda $50 ile oranı %0'dan %7'ye çıkarmak 66 ay kazandırır. %0 faizde birikimi $50'den $500'e çıkarmak ise 162 ay kazandırır. Ayda $500 ile dört oran arasındaki fark en fazla bir aydır. Faizin etkisi, paranın yatırımda kaldığı süre uzadıkça artar.
Temel Terimler ve Değişkenler
- Bugünkü değer (PV): başlangıçta zaten sahip olduğunuz tutar ("Başlangıç Tutarı").
- Gelecekteki değer (FV): ulaşmak istediğiniz hedef bakiye ("Tasarruf Hedefi").
- Dönemsel ödeme (d): her ay ya da her hafta eklediğiniz birikim tutarı.
- Yıllık oran ve dönemsel oran: yıllık oran, nominal yıllık yüzdedir. Dönemsel oran \(i = \text{yıllık oran}/(100 \times m)\) şeklindedir; burada \(m\), yılda dönem sayısıdır. Örneğin aylık bileşik %6, ayda \(i = 0{,}005\) verir.
- Dönem sayısı (n): hedefe ulaşmak için gereken bileşik faiz ya da birikim dönemi sayısı. Yıl cinsinden süre \(t = n/m\) ile bulunur.
- Bileşik faiz sıklığı (m): faizin bakiyeye yılda kaç kez eklendiği (1 = yıllık, 4 = üç aylık, 12 = aylık, 365 = günlük). Bu hesaplayıcıda birikimler aynı takvimde yapılır.
- Adi anüite ve peşin anüite: adi anüitede birikimler her dönemin sonunda yapılır ve o dönemde faiz kazanmaz. Peşin anüitede birikimler her dönemin başında yapılır ve faizi bir dönem önce kazanır; bu nedenle hedefe genellikle biraz daha erken ulaşılır.
- Toplam kazanılan faiz: son bakiye eksi başlangıç tutarı eksi tüm birikimler. Hedefin, kendi paranızdan değil büyümenin sağladığı kısmıdır.
Sonucunuzu Yorumlamak
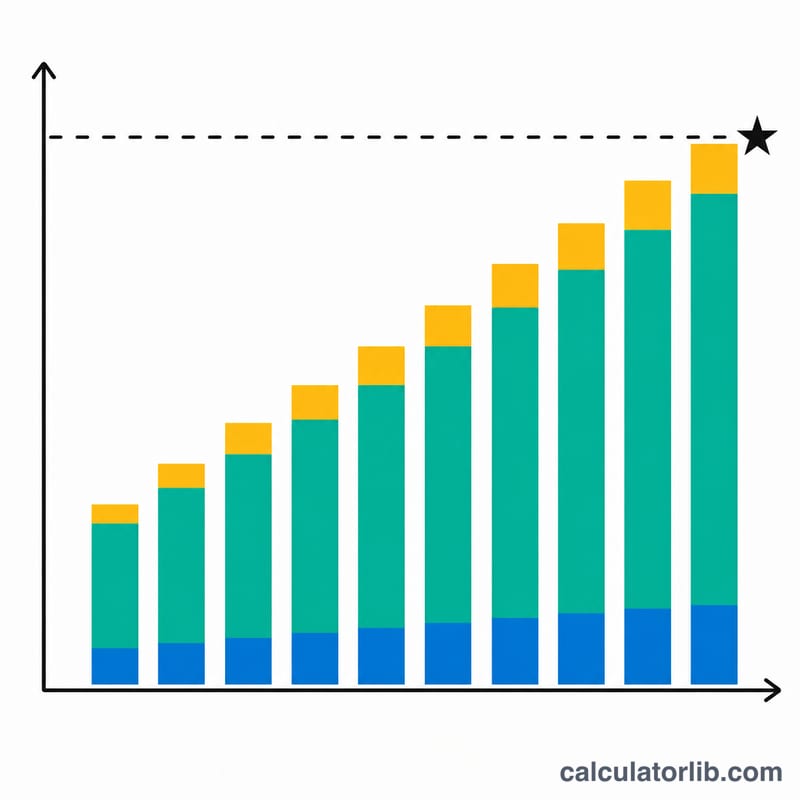
Sonuç, bakiyenizin hedefe ilk kez ulaştığı dönem sayısı (ve yıl)dır. Hedefiniz iki parçaya ayrılır: katkılar (başlangıç tutarı artı tüm birikimler) ve faiz (geri kalan her şey).
Örnek: $1.000 başlangıç, ayda $100, aylık bileşik %5, hedef $10.000, 74 ay. Katkılar \(1{,}000 + 74 \times 100 = 8{,}400\) olur. 74. aydaki bakiye yaklaşık $10.010'dur; dolayısıyla faiz yaklaşık $1.600, yani bakiyenin yaklaşık %16'sıdır.
Erken yıllar neden katkı odaklıdır: faiz, mevcut bakiye üzerinden hesaplanır. Bakiye küçük olduğunda her dönemin faizi, bir birikim tutarına kıyasla küçük kalır. Örneğin yıllık %5 faiz, $1.000 üzerinden ayda yaklaşık $4 eder; oysa birikim $100'dür.
Sonraki yıllar neden faiz odaklıdır: bakiye büyüdükçe kazandırdığı faiz de büyür. Sonunda aylık faiz, birikiminize eşit olabilir ya da onu aşabilir. Bu noktada büyüme, geçmiş birikimlerin yanı sıra geçmiş faizler üzerinden de bileşik olarak artar.
Uzun vade neden faiz payını artırır: aynı para daha fazla dönem yatırımda kaldığı için daha fazla bileşikleşme gerçekleşir. Uzun yıllar boyunca yapılan küçük birikimler, kısa sürede yapılan büyük birikimlere kıyasla genellikle daha büyük bir faiz payı üretir; yukarıdaki karşılaştırma tablosu bunu göstermektedir.
Modelin sınırlamaları:
- Tüm dönem için tek bir sabit oran kullanır. Gerçek tasarruf ve yatırım getirileri değişir ve yatırımların değeri düşebilir.
- Gerçek büyümeyi azaltan vergileri, hesap ücretlerini ve fon giderlerini hesaba katmaz.
- Enflasyonu hesaba katmaz. Hedef ve sonuç nominal dolar cinsindendir; bu nedenle hedefe ulaştığınızda hedef tutarı daha az satın alabilir.
- Hiçbir birikimi kaçırmadığınızı ve hiç para çekmediğinizi varsayar.
Bu genel bilgidir, finansal tavsiye değildir. Sonucu bir planlama tahmini olarak kullanın ve gerekirse yetkili bir uzmanla kontrol etmeyi düşünün.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Oranı %0 olarak ayarlarsam ne olur? Hesaplayıcı doğrusal formülü kullanır: \(n = (FV - PV)/PMT\). Yani hedefe yalnızca ödemelerle ulaşılır.
Hiç ödeme yapmadan hedefe ulaşabilir miyim? Evet; bir başlangıç bakiyeniz ve pozitif bir faiz oranınız varsa mümkündür — bu durumda saf bileşik büyüme hesaplanır: \(n = \ln(FV/PV)/\ln(1+i)\).
Tam dönem sayısı neden yukarı yuvarlanıyor? Faiz tahakkukları ve ödemeler kesikli dönem sonlarında gerçekleştiği için, hedefe ulaşmak ya da onu aşmak için tam bir dönem daha gereklidir.