Что считает этот калькулятор
Калькулятор накоплений показывает, за сколько времени вы накопите нужную сумму, если стартуете с определённого капитала, регулярно вносите фиксированный взнос и получаете доход по сложным процентам. В основе — универсальная формула сложных процентов, поэтому расчёт работает с любой валютой: будь то рубли, доллары или евро — обозначения здесь чисто косметические. Калькулятор не учитывает налоги, комиссии и изменения ставки, давая чистую и наглядную оценку.
Как пользоваться
Укажите стартовую сумму (текущий капитал, часто это 0), цель накоплений, которую хотите достичь, размер регулярного взноса за период и годовую процентную ставку. Выберите, как часто начисляются проценты и вносятся пополнения — предполагается, что взносы происходят с той же периодичностью. Затем укажите, поступают ли взносы в конце каждого периода (обычный аннуитет) или в начале (аннуитет пренумерандо). В результате вы увидите срок в годах, целое число необходимых периодов, общую сумму взносов и накопленные проценты.
Разбор формулы
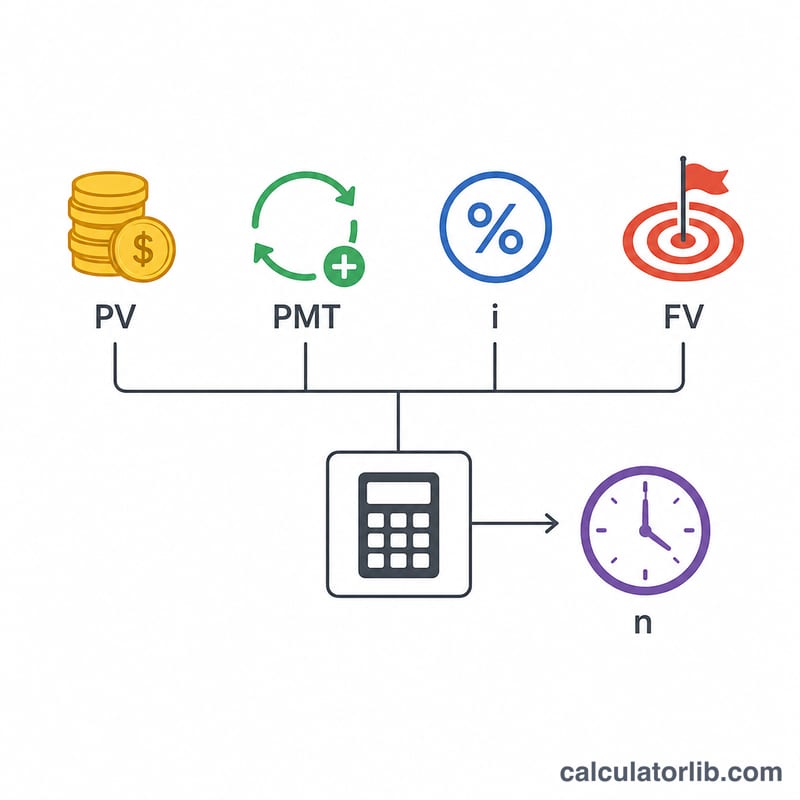
Отталкиваемся от уравнения будущей стоимости аннуитета \(FV = PV(1+i)^{n} + PMT\cdot\left[\dfrac{(1+i)^{n} - 1}{i}\right]\) и решаем его относительно n. Если i — ставка за период (годовая ставка ÷ число периодов в году), то итоговая формула выглядит так:
$$n = \dfrac{\ln\!\left(\dfrac{FV + PMT/i}{PV + PMT/i}\right)}{\ln(1+i)}$$
Для аннуитета пренумерандо (взносы в начале периода) выражение \(PMT/i\) заменяется на \(PMT(1+i)/i\). Если ставка равна 0 %, баланс растёт только за счёт взносов, поэтому \(n = (FV - PV)/PMT\).
Пример расчёта
Стартуем с $1 000, цель — $10 000, взнос $100 в месяц при ставке 5 % с ежемесячной капитализацией. Ставка за период \(i = 0{,}05/12 = 0{,}0041667\), а \(PMT/i = 24\,000\). Тогда \(x = (10\,000 + 24\,000)/(1\,000 + 24\,000) = 1{,}36\), и
$$n = \dfrac{\ln(1{,}36)}{\ln(1{,}0041667)} \approx 73{,}95 \text{ месяца}$$
— округляем вверх до 74 месяцев, то есть около 6 лет 2 месяцев. Всего внесено \(= 1\,000 + 100\times74 = \$8\,400\), а накопленные проценты составят примерно $1 607.
Частые вопросы
Что будет, если поставить ставку 0 %? Калькулятор использует линейную формулу \(n = (FV - PV)/PMT\), то есть цель достигается исключительно за счёт взносов.
Можно ли достичь цели вообще без взносов? Да, если есть стартовый капитал и положительная ставка — тогда считается чистый рост по сложным процентам: \(n = \ln(FV/PV)/\ln(1+i)\).
Почему целое число периодов округляется вверх? Проценты и взносы поступают в конце каждого дискретного периода, поэтому, чтобы достичь или превысить цель, нужен ещё один полный период.
Время достижения цели: сравнение сценариев
Все сценарии начинаются с $1,000 и ставят целью $10,000. Взносы делаются ежемесячно в конце каждого месяца (обычная рента), а проценты начисляются ежемесячно. Количество периодов определяется по формуле из статьи:
$$n = \frac{\ln\left(\frac{\text{FV}+k}{\text{PV}+k}\right)}{\ln(1+i)},\quad k=\frac{d}{i},\quad i=\frac{\text{annual rate}}{12}$$
При 0% процентов формула упрощается до \(n = (10{,}000 - 1{,}000)/d\). Каждый результат округляется в большую сторону до целого месяца, поскольку цель достигается только в дату взноса.
| Ежемесячный взнос | 0% годовых | 3% годовых | 5% годовых | 7% годовых |
|---|---|---|---|---|
| $50 | 180 месяцев (15.00 лет) | 143 месяца (11.92 лет) | 127 месяцев (10.58 лет) | 114 месяцев (9.50 лет) |
| $100 | 90 месяцев (7.50 лет) | 80 месяцев (6.67 лет) | 74 месяца (6.17 лет) | 70 месяцев (5.83 лет) |
| $200 | 45 месяцев (3.75 лет) | 43 месяца (3.58 лет) | 41 месяц (3.42 лет) | 40 месяцев (3.33 лет) |
| $500 | 18 месяцев (1.50 лет) | 18 месяцев (1.50 лет) | 18 месяцев (1.50 лет) | 17 месяцев (1.42 лет) |
Проверка на примере ($100 в месяц при 5%): \(i = 0.05/12 \approx 0.0041667\), \(k = 100/0.0041667 = 24{,}000\). Тогда \(n = \ln(34{,}000/25{,}000)/\ln(1.0041667) = 0.30748/0.004158 \approx 73.95\), что округляется в большую сторону до 74 месяцев.
Примечание: на коротких горизонтах размер взноса важнее процентной ставки. При взносе $50 в месяц повышение ставки с 0% до 7% сокращает срок на 66 месяцев. Повышение взноса с $50 до $500 при 0% сокращает срок на 162 месяца. При взносе $500 в месяц четыре ставки отличаются не более чем на один месяц. Проценты оказывают тем большее влияние, чем дольше деньги остаются инвестированными.
Ключевые термины и переменные
- Текущая стоимость (PV): сумма, которая у вас уже есть в начале («Начальная сумма»).
- Будущая стоимость (FV): целевой баланс, которого вы хотите достичь («Финансовая цель»).
- Периодический платёж (d): взнос, который вы добавляете в каждом периоде, например, каждый месяц или каждую неделю.
- Годовая ставка и периодическая ставка: годовая ставка — это номинальный процент в год. Периодическая ставка равна \(i = \text{annual rate}/(100 \times m)\), где \(m\) — количество периодов в году. Например, 6% с ежемесячным начислением дают \(i = 0.005\) в месяц.
- Количество периодов (n): сколько периодов начисления или взносов нужно, чтобы достичь цели. Годы: \(t = n/m\).
- Частота начисления (m): сколько раз в год проценты добавляются к балансу (1 = ежегодно, 4 = ежеквартально, 12 = ежемесячно, 365 = ежедневно). В этом калькуляторе взносы делаются по тому же графику.
- Обычная рента и рента-авансом: при обычной ренте взносы делаются в конце каждого периода и в этом периоде проценты не начисляются. При ренте-авансом взносы делаются в начале каждого периода и приносят проценты на один период раньше, поэтому цель обычно достигается немного быстрее.
- Общий заработанный доход в виде процентов: итоговый баланс минус начальная сумма минус все взносы. Это та часть цели, которую обеспечил рост, а не ваши собственные деньги.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Интерпретация результата
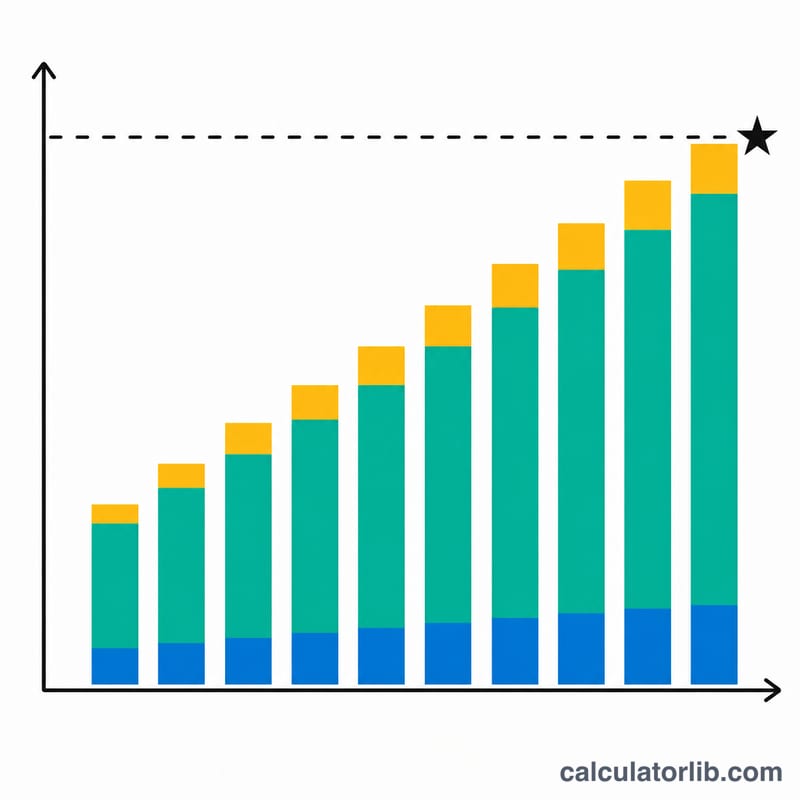
Результат — это количество периодов (и лет), через которое ваш баланс впервые достигнет цели. Ваша цель делится на две части: взносы (начальная сумма плюс все взносы) и проценты (всё остальное).
Пример: старт $1,000, $100 в месяц, 5% с ежемесячным начислением, цель $10,000, 74 месяца. Взносы составляют \(1{,}000 + 74 \times 100 = 8{,}400\). Баланс на 74-м месяце составляет около $10,010, поэтому проценты составляют примерно $1,600, или около 16% от баланса.
Почему в первые годы преобладают взносы: проценты рассчитываются от текущего баланса. Когда баланс невелик, проценты за каждый период малы по сравнению с взносом. Например, 5% годовых на $1,000 — это около $4 в месяц, а взнос составляет $100.
Почему в поздние годы преобладают проценты: по мере роста баланса растут и проценты, которые он приносит. В итоге ежемесячный доход от процентов может сравняться с вашим взносом или превысить его. В этот момент рост начисляется как на прошлые взносы, так и на прошлые проценты.
Почему более длинный горизонт увеличивает долю процентов: те же деньги остаются инвестированными на большее число периодов, поэтому происходит больше начислений. Небольшие взносы в течение многих лет обычно дают большую долю процентов, чем крупные взносы на короткий срок, что видно из таблицы сравнения выше.
Ограничения модели:
- Она использует одну фиксированную ставку на весь период. Реальная доходность сбережений и инвестиций меняется, а инвестиции могут терять стоимость.
- Она не учитывает налоги, комиссии банка или счёта и расходы фондов, которые снижают фактический рост.
- Она не учитывает инфляцию. Цель и результат указаны в номинальных долларах, поэтому к моменту достижения цели на неё может быть куплено меньше.
- Она предполагает, что вы никогда не пропускаете взнос и ничего не снимаете.
Это общая информация, а не финансовая консультация. Используйте результат как ориентировочную оценку для планирования и рассмотрите возможность проверки её у квалифицированного специалиста.