Что считает этот калькулятор
Этот инструмент показывает, за какой срок вы достигнете конкретной финансовой цели, если у вас уже есть стартовый капитал, вы регулярно делаете фиксированные ежемесячные взносы и получаете доход по сложным процентам. Больше не нужно гадать — вы сразу узнаете точное количество месяцев (и лет) до момента, когда нужная сумма будет на счету. Это удобно при накоплении на первоначальный взнос за квартиру, финансовую подушку безопасности, отпуск или любую другую важную цель.
Как пользоваться калькулятором
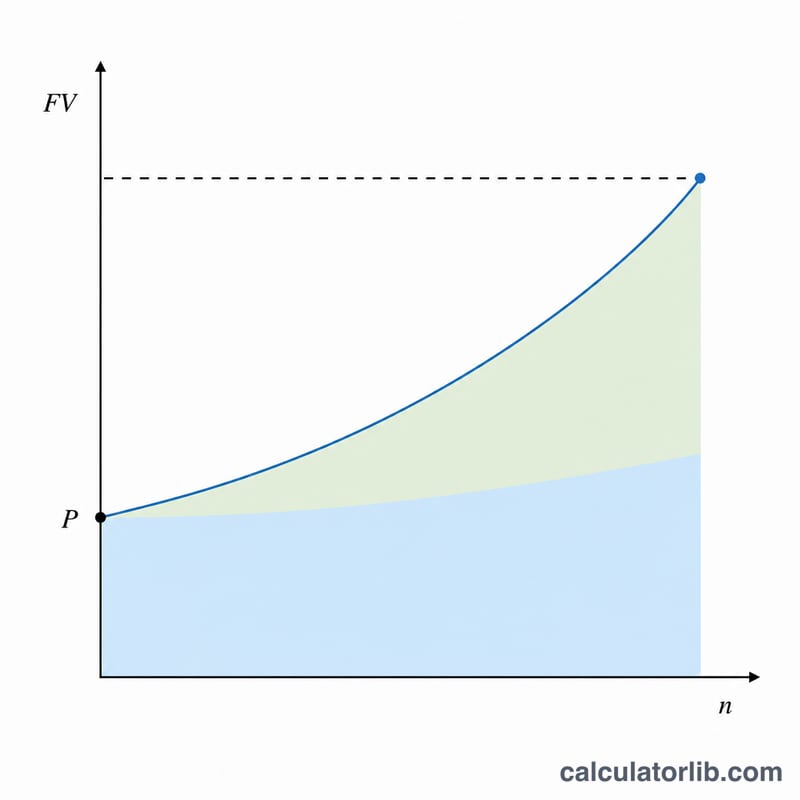
Введите четыре значения: вашу цель накопления (сумму, которую хотите получить в будущем), текущие сбережения (сколько у вас есть сегодня), ежемесячный взнос, который вы планируете откладывать, и годовую процентную ставку по вашему вкладу или счёту. Калькулятор переводит годовую ставку в месячную, применяет ежемесячную капитализацию процентов и выдаёт необходимый срок.
Разбор формулы
В основе расчёта лежит уравнение:
$$n = \frac{\ln\!\left(\dfrac{FV \cdot r + PMT}{P \cdot r + PMT}\right)}{\ln(1 + r)}$$
Здесь n — количество месяцев, FV — целевая сумма, P — начальный капитал, PMT — ежемесячный взнос, а r — месячная процентная ставка (годовая ставка ÷ 12 ÷ 100). Использование натурального логарифма учитывает начисление процентов как на стартовый капитал, так и на каждый внесённый платёж. Если ставка равна 0%, формула упрощается до \(n = \dfrac{FV - P}{PMT}\).
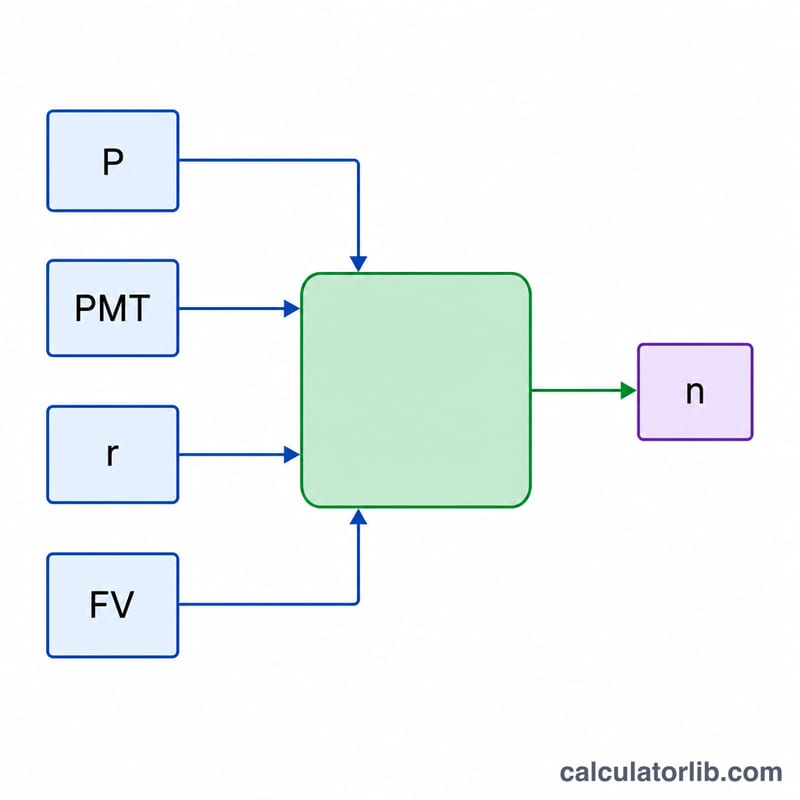
Пример расчёта
Допустим, вы хотите накопить $50 000, у вас уже есть $5 000, вы откладываете $500 в месяц и получаете 6% годовых. Месячная ставка равна \(r = 0{,}06 / 12 = 0{,}005\). Тогда $$n = \frac{\ln\!\left(\dfrac{50000 \cdot 0{,}005 + 500}{5000 \cdot 0{,}005 + 500}\right)}{\ln(1{,}005)} = \frac{\ln(750 / 525)}{\ln(1{,}005)} \approx \frac{0{,}3567}{0{,}0049875} \approx 71{,}5\ \text{месяца},$$ то есть примерно 5,96 года.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Частые вопросы
Учитывается ли ежемесячная капитализация? Да — проценты начисляются каждый месяц, и взносы тоже добавляются ежемесячно.
Что, если цель меньше моих текущих сбережений? Значит, вы уже её достигли, и результат составит фактически ноль месяцев.
Учтены ли налоги и инфляция? Нет. Результат — это номинальная оценка до вычета налогов. Чтобы смоделировать доходность с учётом налогов или реальную доходность, уменьшите используемую ставку. Учтите также, что в России доход по вкладам сверх установленного лимита облагается НДФЛ, а правила налогообложения в других странах отличаются.