Qué hace esta calculadora
Esta herramienta te dice cuánto tiempo tardarás en alcanzar una meta de ahorro concreta cuando partes de un saldo actual, añades una aportación mensual fija y vas generando interés compuesto por el camino. En lugar de hacer cálculos a ojo, obtienes el número exacto de meses (y años) que necesitas para llegar a tu objetivo: ideal para planificar la entrada de una vivienda, un fondo de emergencia, unas vacaciones o cualquier otra meta.
Cómo usarla
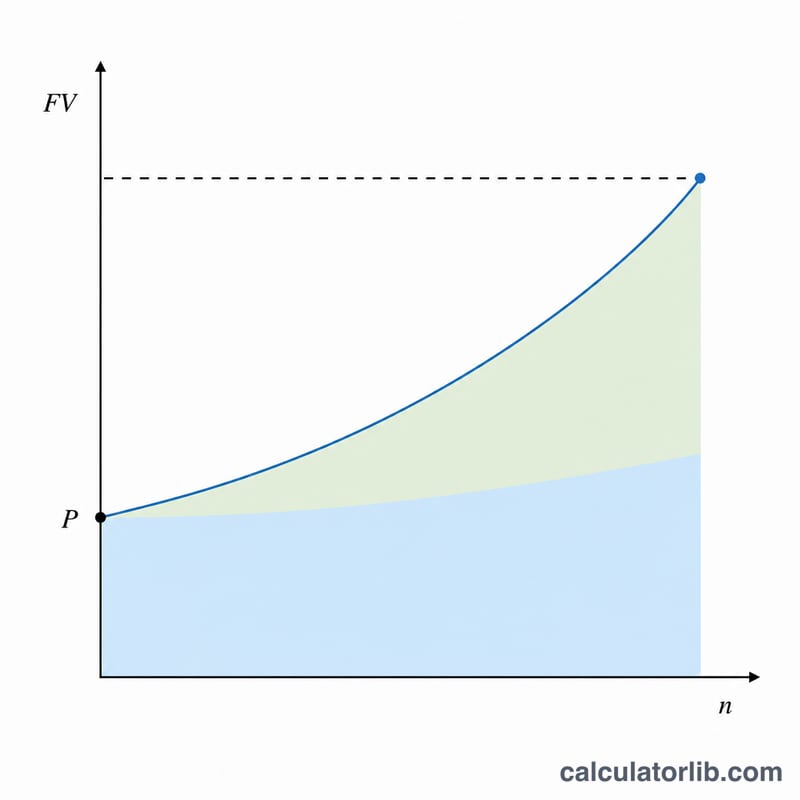
Introduce cuatro datos: tu meta de ahorro (el valor futuro que deseas alcanzar), tus ahorros actuales (el saldo del que partes hoy), la aportación mensual que piensas añadir y el tipo de interés anual que ofrece tu cuenta. La calculadora convierte el tipo anual en un tipo mensual, aplica la capitalización mensual y te devuelve el tiempo necesario.
La fórmula explicada
La ecuación principal es:
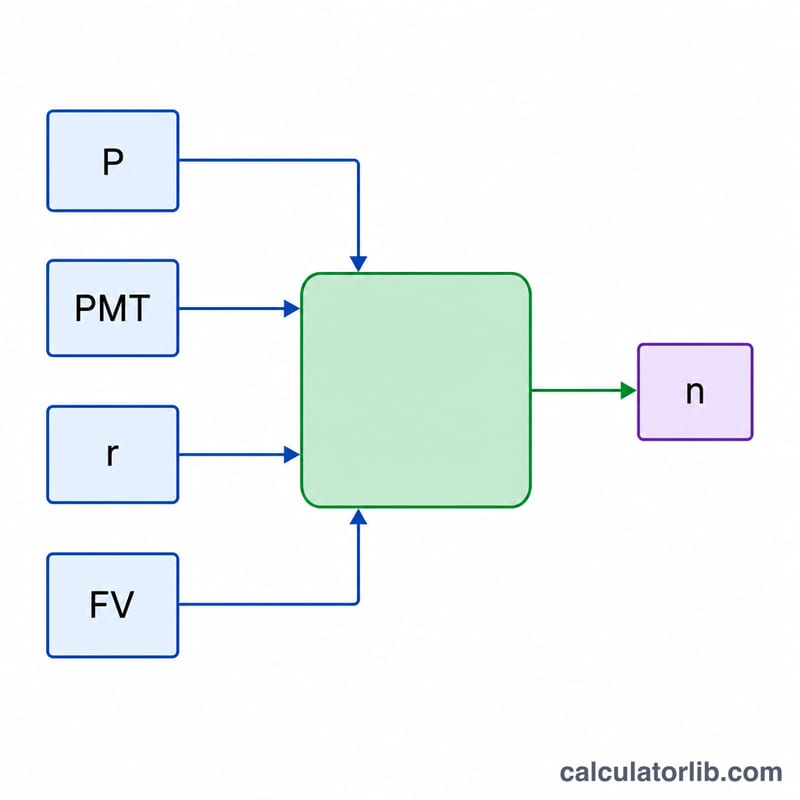
$$n = \frac{\ln\!\left(\dfrac{FV \cdot r + PMT}{P \cdot r + PMT}\right)}{\ln(1 + r)}$$Donde n es el número de meses, FV es la meta, P es el saldo inicial, PMT es el depósito mensual y r es el tipo de interés mensual (tipo anual ÷ 12 ÷ 100). La estructura con logaritmo natural tiene en cuenta el interés que se capitaliza tanto sobre tu saldo inicial como sobre cada aportación. Si el tipo de interés es del 0 %, la fórmula se simplifica a \(n = \dfrac{FV - P}{PMT}\).
Ejemplo práctico
Imagina que quieres ahorrar 50.000 $, ya tienes 5.000 $, añades 500 $ al mes y obtienes un 6 % anual. El tipo mensual es \(r = 0{,}06 / 12 = 0{,}005\). Entonces $$n = \frac{\ln\!\left(\dfrac{50000 \cdot 0{,}005 + 500}{5000 \cdot 0{,}005 + 500}\right)}{\ln(1{,}005)} = \frac{\ln\!\left(\dfrac{750}{525}\right)}{\ln(1{,}005)} \approx \frac{0{,}3567}{0{,}0049875} \approx 71{,}5 \text{ meses},$$ es decir, unos 5,96 años.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-17 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-17 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-17 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-17 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Asume capitalización mensual? Sí: el interés se aplica cada mes y las aportaciones se suman mensualmente.
¿Qué pasa si mi meta es inferior a mi saldo actual? En ese caso ya la has alcanzado, así que el resultado es prácticamente cero meses.
¿Incluye impuestos o inflación? No. El resultado es una estimación nominal antes de impuestos; reduce el tipo que utilices para modelar rendimientos después de impuestos o reales. Ten en cuenta que la fiscalidad del ahorro varía según el país en el que residas.