ماذا تفعل هذه الحاسبة
تخبرك هذه الأداة بالمدة التي تحتاجها للوصول إلى هدف ادخار محدد عندما تبدأ برصيد حالي، وتضيف مساهمة شهرية ثابتة، وتحصل على فائدة مركبة على طول الطريق. فبدلاً من التخمين، تحصل على العدد الدقيق من الأشهر (والسنوات) حتى تبلغ هدفك — وهو أمر مثالي للتخطيط لدفعة شراء منزل، أو صندوق طوارئ، أو إجازة، أو أي هدف آخر تطمح إليه.
كيفية الاستخدام
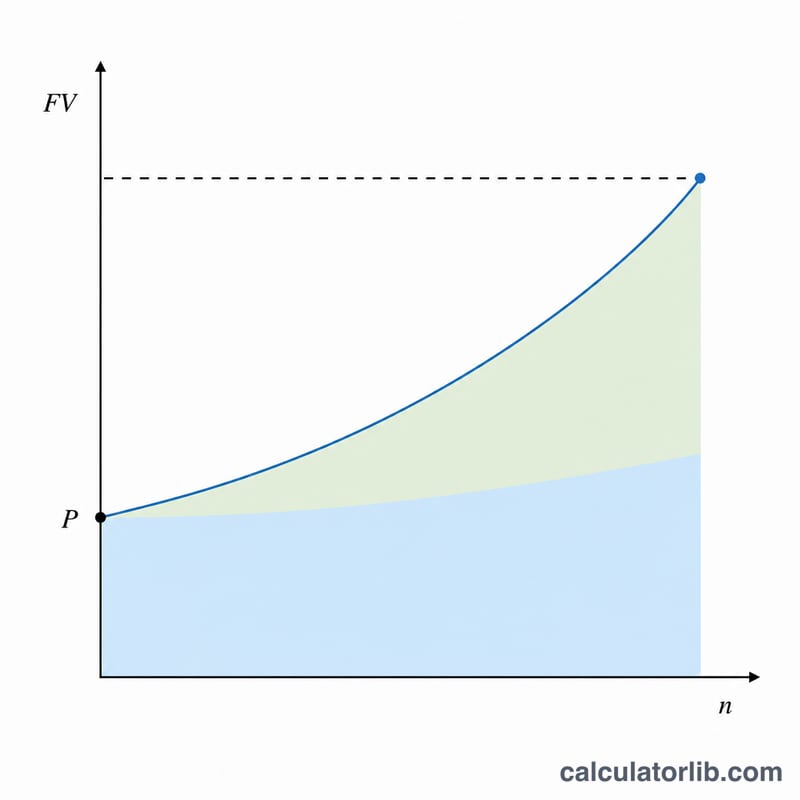
أدخل أربع قيم: هدف الادخار (القيمة المستقبلية التي تريد بلوغها)، ومدخراتك الحالية (الرصيد الموجود لديك اليوم)، والمساهمة الشهرية التي تنوي إضافتها، ومعدل الفائدة السنوي الذي يحققه حسابك. تقوم الحاسبة بتحويل المعدل السنوي إلى معدل شهري، وتطبّق التركيب الشهري للفائدة، ثم تعرض لك المدة المطلوبة.
شرح المعادلة
المعادلة الأساسية هي:
$$n = \frac{\ln\!\left(\dfrac{FV \cdot r + PMT}{P \cdot r + PMT}\right)}{\ln(1 + r)}$$
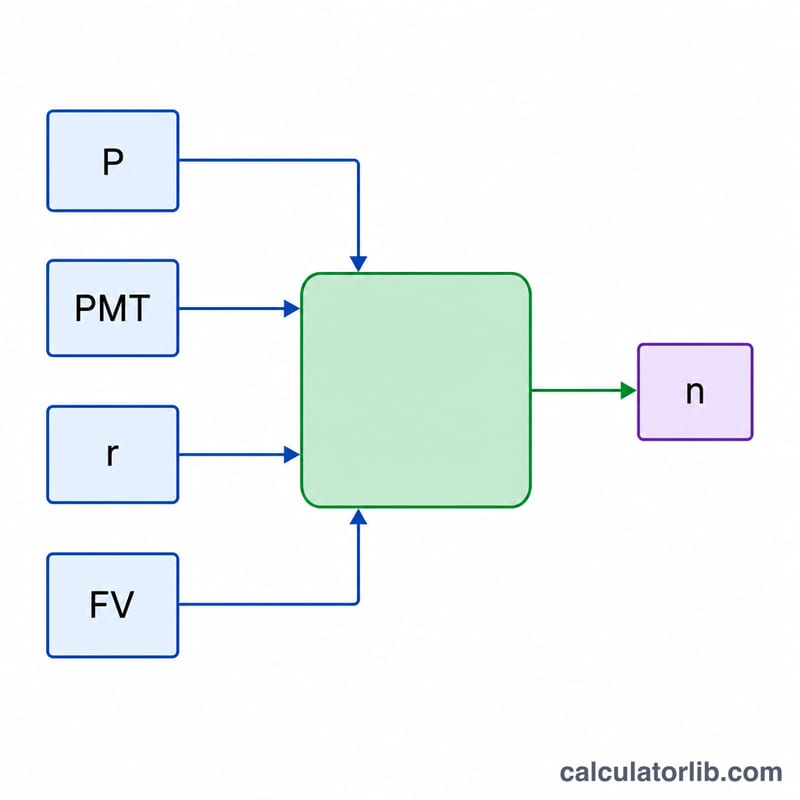
حيث \(n\) هو عدد الأشهر، و\(FV\) هو الهدف، و\(P\) هو الرصيد الابتدائي، و\(PMT\) هو الإيداع الشهري، و\(r\) هو معدل الفائدة الشهري (المعدل السنوي ÷ 12 ÷ 100). تأخذ بنية اللوغاريتم الطبيعي في الحسبان تراكم الفائدة على رصيدك الابتدائي وعلى كل مساهمة تضيفها. وإذا كان معدل الفائدة 0%، تتبسّط المعادلة إلى \(n = (FV - P) / PMT\).
مثال تطبيقي
لنفترض أنك تريد ادخار 50,000 دولار، ولديك بالفعل 5,000 دولار، وتضيف 500 دولار شهرياً، وتحقق فائدة سنوية بنسبة 6%. يكون المعدل الشهري \(r = 0.06 / 12 = 0.005\). ومن ثم $$n = \frac{\ln\!\left(\dfrac{50000 \cdot 0.005 + 500}{5000 \cdot 0.005 + 500}\right)}{\ln(1.005)} = \frac{\ln(750 / 525)}{\ln(1.005)} \approx \frac{0.3567}{0.0049875} \approx 71.5$$ شهراً، أي ما يقارب 5.96 سنة.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل تفترض التركيب الشهري للفائدة؟ نعم — تُطبَّق الفائدة كل شهر وتُضاف المساهمات شهرياً.
ماذا لو كان هدفي أقل من رصيدي الحالي؟ في هذه الحالة تكون قد حققته بالفعل، وتكون النتيجة صفر شهر فعلياً.
هل تشمل الضرائب أو التضخم؟ لا. النتيجة تقديرية اسمية قبل الضريبة؛ قلّل المعدل المفترض لمحاكاة العوائد بعد الضريبة أو العوائد الحقيقية.