ما هي حاسبة فوائد الادخار؟
حاسبة فوائد الادخار أداة مالية تساعدك على تقدير العائد الذي ستحققه مدخراتك مع مرور الوقت. تعتمد الحاسبة على ثلاثة مدخلات فقط: مبلغ الإيداع الأولي، ونسبة الفائدة السنوية، ومدة الادخار بالأشهر، ثم تعطيك القيمة المستقبلية لمدخراتك، وإجمالي الفوائد المكتسبة، ومؤشرات أخرى تساعدك على المقارنة واتخاذ القرار.
ملاحظة مهمة: الأمثلة في هذه الصفحة مذكورة بالدولار الأمريكي ($)، لكن الحاسبة لا ترتبط بعملة أو دولة بعينها — يمكنك إدخال المبالغ بالريال أو الدرهم أو الدينار أو الجنيه وستبقى النتائج صحيحة، لأن المعادلة الرياضية واحدة. ما يختلف من دولة لأخرى هو القواعد: أسعار الفائدة المعلنة لدى البنوك، وطريقة احتساب الفائدة المركبة، والمعاملة الضريبية للعوائد.
متى تحتاج إلى حاسبة فوائد الادخار؟
تكون هذه الحاسبة مفيدة بشكل خاص في الحالات التالية:
- التخطيط لأهداف مالية مستقبلية مثل شراء منزل، أو تغطية تكاليف الدراسة، أو الاستعداد للتقاعد
- المقارنة بين حسابات التوفير أو أوعية الاستثمار المختلفة بناءً على نسب العائد التي تقدّمها
- معرفة المدة التي تحتاجها للوصول إلى مبلغ ادخاري محدد في ظل نسبة عائد معيّنة
كيف تُحسب فوائد الادخار؟
المعادلة الأساسية المستخدمة في هذه الحاسبة هي معادلة الفائدة المركبة:
A = P(1 + r/n)^(nt)
حيث:
- A = المبلغ النهائي (أصل المبلغ + الفوائد)
- P = أصل المبلغ (الإيداع الأولي)
- r = نسبة الفائدة السنوية (بصيغة عشرية)
- n = عدد مرات احتساب الفائدة المركبة خلال السنة (12 في حالة الاحتساب الشهري)
- t = المدة بالسنوات
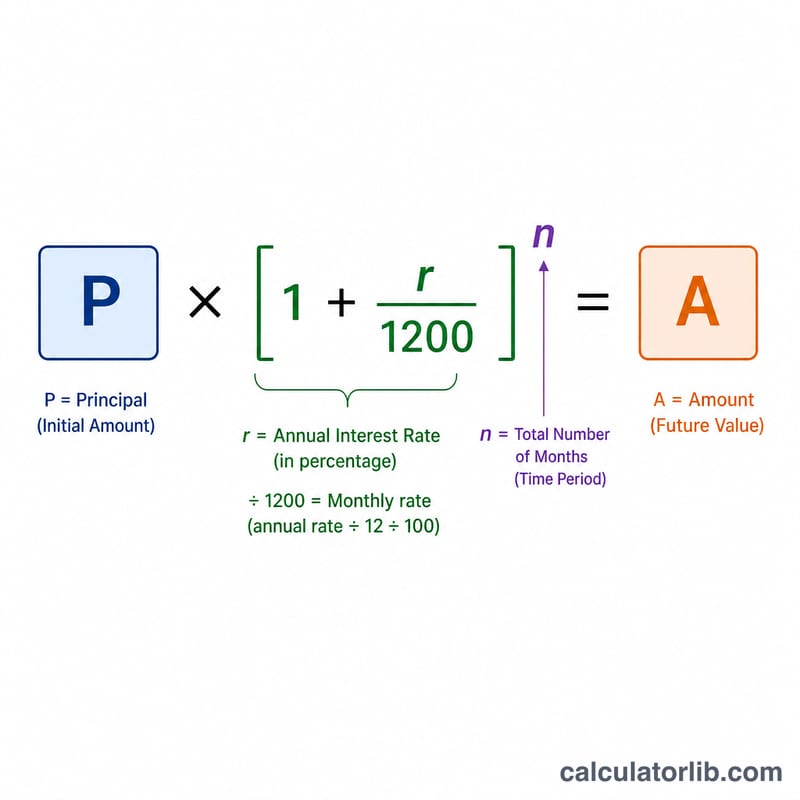
وبما أن هذه الحاسبة تعتمد التركيب الشهري، تصبح المعادلة على النحو التالي:
A = P(1 + r/12)^m
حيث m هو عدد الأشهر.
ومن هذه المعادلة نستنتج:
الفوائد المكتسبة = A - P
متوسط الفائدة الشهرية = (الفوائد المكتسبة) ÷ (عدد الأشهر)
العائد السنوي الفعلي = ((1 + r/12)^12 - 1) × 100%
أمثلة تطبيقية
المثال الأول: حساب ادخاري بسيط
كم ستبلغ فوائدك إذا أودعت 5,000 دولار بنسبة فائدة سنوية 3% لمدة 24 شهرًا؟
| البيان | القيمة |
|---|---|
| الإيداع الأولي | $5,000 |
| نسبة الفائدة السنوية | 3% |
| المدة (بالأشهر) | 24 |
| إجمالي الفوائد المكتسبة | $307.80 |
| الرصيد النهائي | $5,307.80 |
| متوسط الفائدة الشهرية | $12.83 |
| العائد السنوي الفعلي | 3.04% |
المثال الثاني: ادخار طويل الأجل
كيف ستنمو مدخراتك إذا أودعت 10,000 دولار بنسبة فائدة سنوية 2.5% لمدة 5 سنوات (60 شهرًا)؟
| البيان | القيمة |
|---|---|
| الإيداع الأولي | $10,000 |
| نسبة الفائدة السنوية | 2.5% |
| المدة (بالأشهر) | 60 |
| إجمالي الفوائد المكتسبة | $1,327.39 |
| الرصيد النهائي | $11,327.39 |
| متوسط الفائدة الشهرية | $22.12 |
| العائد السنوي الفعلي | 2.53% |
المثال الثالث: عائد مرتفع
ما العائد المتوقع على إيداع قدره 2,000 دولار بنسبة فائدة سنوية مرتفعة 5% على مدى 36 شهرًا؟
| البيان | القيمة |
|---|---|
| الإيداع الأولي | $2,000 |
| نسبة الفائدة السنوية | 5% |
| المدة (بالأشهر) | 36 |
| إجمالي الفوائد المكتسبة | $330.91 |
| الرصيد النهائي | $2,330.91 |
| متوسط الفائدة الشهرية | $9.19 |
| العائد السنوي الفعلي | 5.12% |
أمور ينبغي أخذها في الحسبان
قبل أن تعتمد على هذه الأرقام في خطتك المالية، انتبه إلى العوامل التالية:
- الضرائب: تُعامل عوائد حسابات التوفير كدخل خاضع للضريبة في كثير من الدول. القواعد تختلف بشكل كبير: ففي معظم دول الخليج لا تُفرض ضريبة دخل على الأفراد، بينما تطبّق دول أخرى مثل مصر والمغرب وتونس والأردن اقتطاعًا ضريبيًا عند المنبع على فوائد الودائع. تحقّق من القاعدة السارية في بلدك، لأن الحاسبة تعرض العائد قبل الضريبة.
- التضخم: النمو الحقيقي لمدخراتك يُقاس بعد خصم معدل التضخم الذي يقلّل القوة الشرائية لأموالك مع الوقت. عائد 5% في بلد تضخمه 8% يعني خسارة حقيقية.
- دورية احتساب الفائدة: بعض الحسابات تُركّب الفائدة يوميًا، وأخرى شهريًا أو ربع سنويًا أو سنويًا، وهذا يغيّر النتيجة النهائية. هذه الحاسبة تعتمد التركيب الشهري.
- تغيّر أسعار الفائدة: النسبة قد لا تظل ثابتة، خصوصًا في الحسابات طويلة الأجل أو المرتبطة بأسعار البنوك المركزية.
- البدائل المتوافقة مع الشريعة: إذا كنت تتجنّب الفوائد الربوية، يمكنك استخدام الحاسبة نفسها لتقدير نمو حسابات الاستثمار الإسلامية (المضاربة أو الوكالة بالاستثمار) عبر إدخال نسبة الربح المتوقعة بدل نسبة الفائدة — مع ملاحظة أن الأرباح في هذه الحسابات تقديرية وغير مضمونة.
ولتخطيط مالي أشمل، جرّب أدواتنا الأخرى مثل حاسبة الفائدة المركبة، أو حاسبة التضخم، أو حاسبة هدف الادخار، للحصول على صورة أوضح عن مستقبلك المالي.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-17 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-17 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل