ماذا تفعل هذه الحاسبة
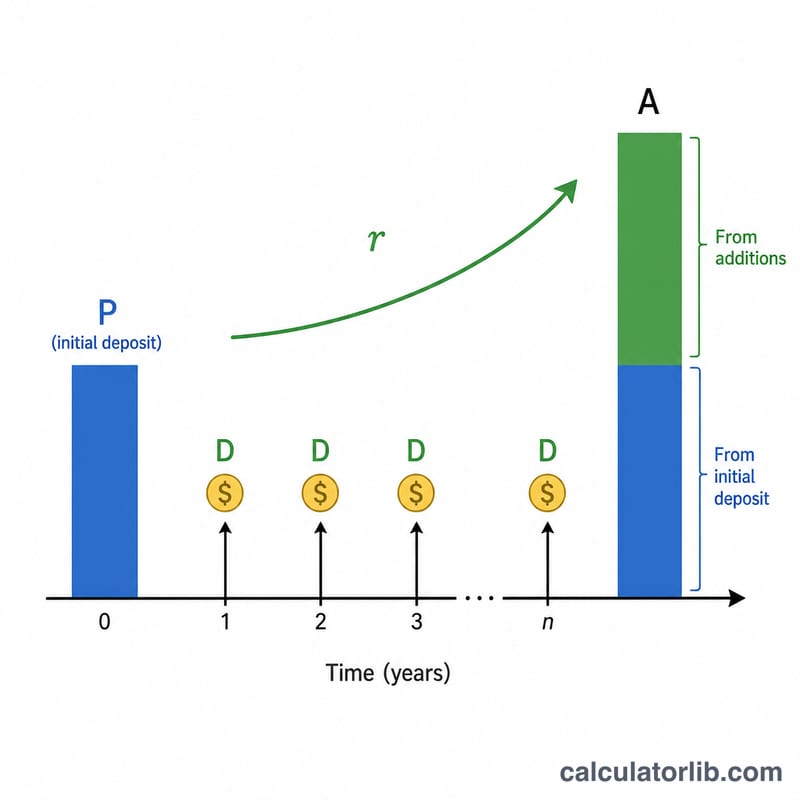
تتيح لك هذه الأداة معرفة القيمة المتوقعة لحساب ادخار أو استثمار بعد عدد محدد من السنوات، عندما تبدأ بوديعة ابتدائية وتضيف إليها المبلغ نفسه كل عام. فهي تجمع بين النمو المركب لرصيدك الأولي والقيمة المستقبلية لسلسلة من الإضافات السنوية المتساوية، لتمنحك تقديرًا واقعيًا واحدًا لرصيدك النهائي.
كيفية استخدامها
أدخل وديعتك الابتدائية (\(P\))، والمبلغ الذي تنوي إضافته كل عام (\(D\))، ومعدل الفائدة السنوي كنسبة مئوية، وعدد السنوات التي تريد حساب توقعاتها. ستعرض لك الحاسبة رصيدك النهائي، وإجمالي المبلغ الذي ساهمت به، والفائدة المكتسبة فوق هذه المساهمات.
شرح المعادلة
يُحسب الرصيد وفق المعادلة $$A = P(1+r)^{t} + D \times \left[\frac{(1+r)^{t} - 1}{r}\right]$$ ينمّي الحدُّ الأول وديعتك الابتدائية عبر الفائدة المركبة. أما الحدُّ الثاني فهو القيمة المستقبلية لدفعات عادية متتالية — وهو يفترض أن كل إضافة سنوية تتم في نهاية العام ثم تتراكم عليها الفائدة بقية السنوات. والمعدل \(r\) هو الصورة العشرية للنسبة المئوية (\(5\% = 0.05\)). وإذا كان المعدل صفرًا، تتبسّط المعادلة إلى \(A = P + D \times t\).
مثال محلول
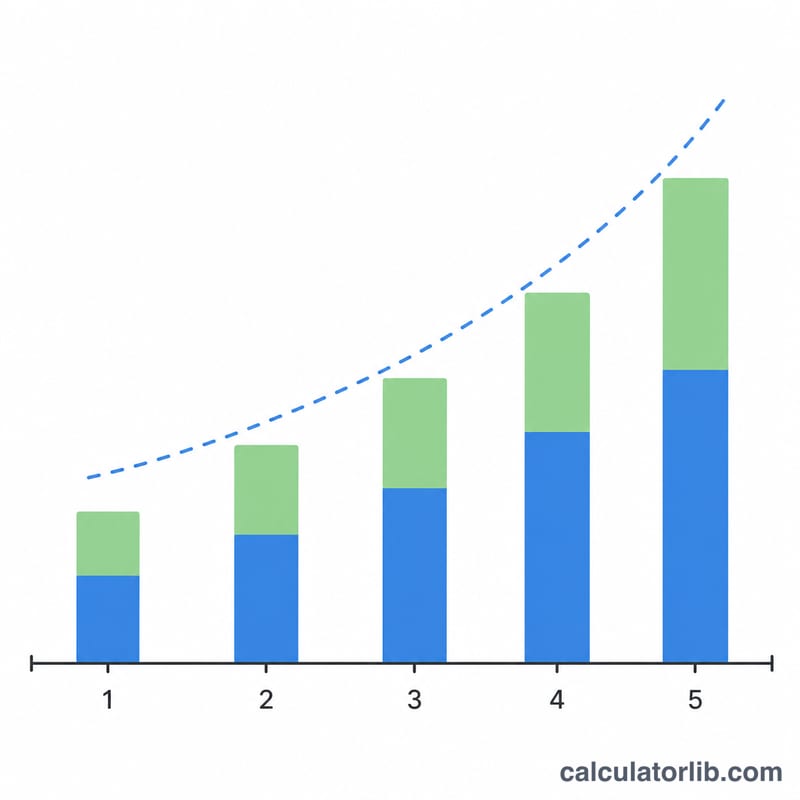
افترض أنك أودعت 1,000 دولار، وأضفت 1,000 دولار في نهاية كل عام، بمعدل فائدة 5% سنويًا، ولمدة 10 سنوات. يكون عامل النمو \(1.05^{10} \approx 1.62889\). فتنمو الوديعة الابتدائية إلى نحو 1,628.89 دولار. وتبلغ قيمة الدفعات السنوية $$1{,}000 \times \frac{1.62889 - 1}{0.05} \approx 12{,}577.89 \text{ دولار}$$ وبجمعهما يصبح الرصيد النهائي نحو 14,206.79 دولار، منها 11,000 دولار من مساهماتك ونحو 3,206.79 دولار فائدة.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-17 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-17 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-16 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-17 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-17 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل تتم الإضافات في بداية العام أم نهايته؟ تعتمد هذه الحاسبة على الإضافات في نهاية العام (دفعات عادية)، لذا فإن آخر إضافة لا تكسب فائدة في عامها الأخير.
هل يمكنني استخدام معدل 0%؟ نعم. في حال عدم وجود فائدة، يساوي الرصيد وديعتك الابتدائية مضافًا إليها جميع الإضافات السنوية.
هل تأخذ الحاسبة التضخم أو الضرائب في الحسبان؟ لا. النتائج أرقام اسمية قبل الضريبة؛ فإذا أردت تقديرًا حقيقيًا (معدّلًا حسب التضخم) فاخفض معدل الفائدة بما يناسب.