ماذا تفعل هذه الحاسبة
تُظهر لك حاسبة رصيد البطاقة الائتمانية بعد السداد المبلغ الذي سيبقى في ذمتك بعد دفع قسط معيّن، بما في ذلك الفائدة التي تتراكم خلال دورة الفوترة. يظن كثيرون أن دفع 300 دولار من رصيد قدره 2000 دولار يخفّضه ببساطة إلى 1700 دولار — لكن الفائدة تُضاف أولاً، فيكون الرصيد المتبقي الحقيقي أعلى قليلاً. هذه الأداة تكشف لك الرقم الفعلي.
طريقة الاستخدام
أدخل رصيد كشف حسابك الحالي، ومعدل الفائدة السنوي لبطاقتك (APR)، والدفعة التي تنوي سدادها هذه الدورة. تقوم الحاسبة بتحويل معدل الفائدة السنوي إلى معدل شهري، ثم تطبّق فائدة شهر واحد على رصيدك، وبعدها تطرح دفعتك لتُظهر المبلغ الذي سيُرحَّل إلى الدورة التالية.
شرح المعادلة
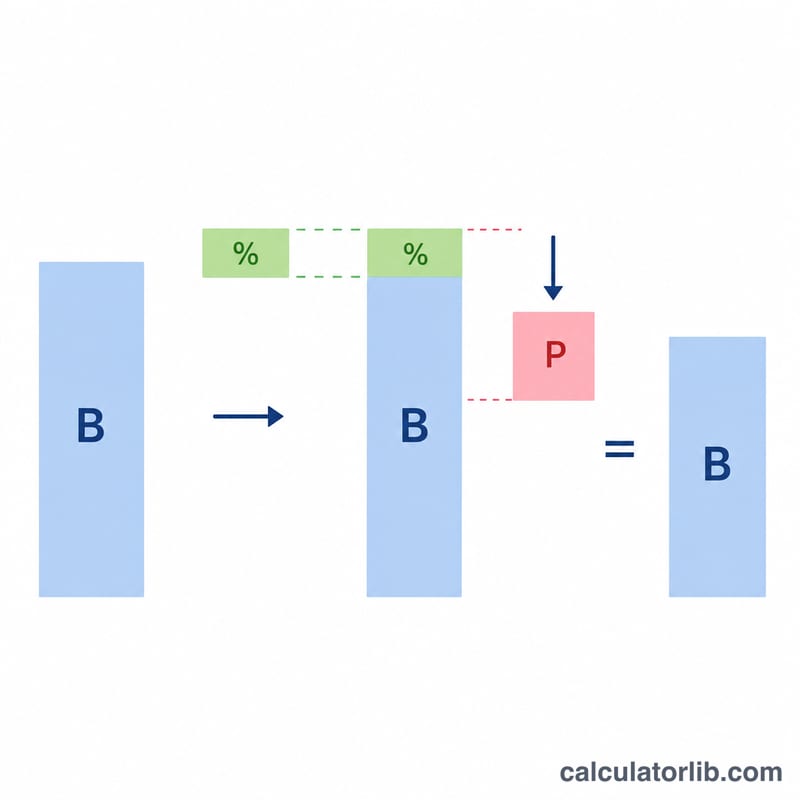
المعادلة الأساسية هي $$\text{المتبقي} = \max\!\left(0,\; \text{الرصيد}\left(1 + \frac{\text{معدل الفائدة السنوي}}{1200}\right) - \text{الدفعة}\right)$$. أولاً، يُحسب المعدل الشهري بقسمة معدل الفائدة السنوي على 12. وبضرب رصيدك في هذا المعدل نحصل على فائدة الدورة. تُضاف هذه الفائدة إلى رصيدك، ثم تُطرح دفعتك. وإذا سدّدت دفعة تغطي الرصيد بالكامل، تظهر النتيجة 0 دولار (ولا تصبح بالسالب أبداً).
مثال محلول
لنفترض أن عليك 2000 دولار بمعدل فائدة سنوي 19.99% وتدفع 300 دولار. المعدل الشهري = \(19.99\% \div 12 = 1.6658\%\). الفائدة = \(2000 \times 0.016658 = 33.32\) دولار. الرصيد مع الفائدة = 2033.32 دولار. وبعد دفعتك البالغة 300 دولار، يبقى عليك 1733.32 دولار — أي نحو 33 دولاراً أكثر من التقدير المبسّط البالغ 1700 دولار.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل تأخذ الحاسبة المشتريات الجديدة بالحسبان؟ لا. تفترض عدم وجود أي مشتريات جديدة خلال الدورة — تحسب الرصيد القائم والفائدة ودفعتك فقط.
هل تُحتسب الفائدة قبل دفعتي أم بعدها؟ يضيف هذا النموذج الفائدة على كامل الرصيد أولاً، ثم يطبّق الدفعة، وهو الأسلوب المتحفّظ (والشائع) للأرصدة المتجددة التي لا تتمتع بفترة سماح.
لماذا الرصيد المتبقي أعلى مما توقعت؟ لأن الفائدة تتراكم كل دورة. وكلما طالت مدة بقاء الرصيد، زاد تراكم الفائدة المركّبة، ولذلك فإن دفع مبلغ أكبر من الحد الأدنى يوفّر عليك المال.