ماذا تفعل هذه الحاسبة
تكشف لك هذه الحاسبة قيمة القسط الشهري الثابت الذي يلزمك دفعه لسداد رصيد بطاقتك الائتمانية بالكامل خلال عدد الأشهر الذي تختاره. فبدلاً من التخمين، تُدخل رصيدك الحالي ونسبة الفائدة السنوية (APR) للبطاقة والمدة التي تستهدف الانتهاء فيها من الدين، لتحسب لك القسط المتساوي الدقيق الذي يوصلك إلى رصيد صفري في الموعد المحدّد، إضافةً إلى إجمالي الفائدة التي ستدفعها.
طريقة الاستخدام
أدخل الرصيد الحالي، ونسبة الفائدة السنوية للبطاقة (APR)، وعدد الأشهر التي تريد أن تتخلّص خلالها من الدين. تُظهر لك النتيجة القسط الشهري المطلوب، وإجمالي المبلغ المدفوع طوال هذه المدة، وإجمالي تكلفة الفائدة. تقصير المدة يرفع قيمة القسط لكنه يخفّض إجمالي الفائدة، بينما تمديد المدة يفعل العكس تماماً.
شرح المعادلة
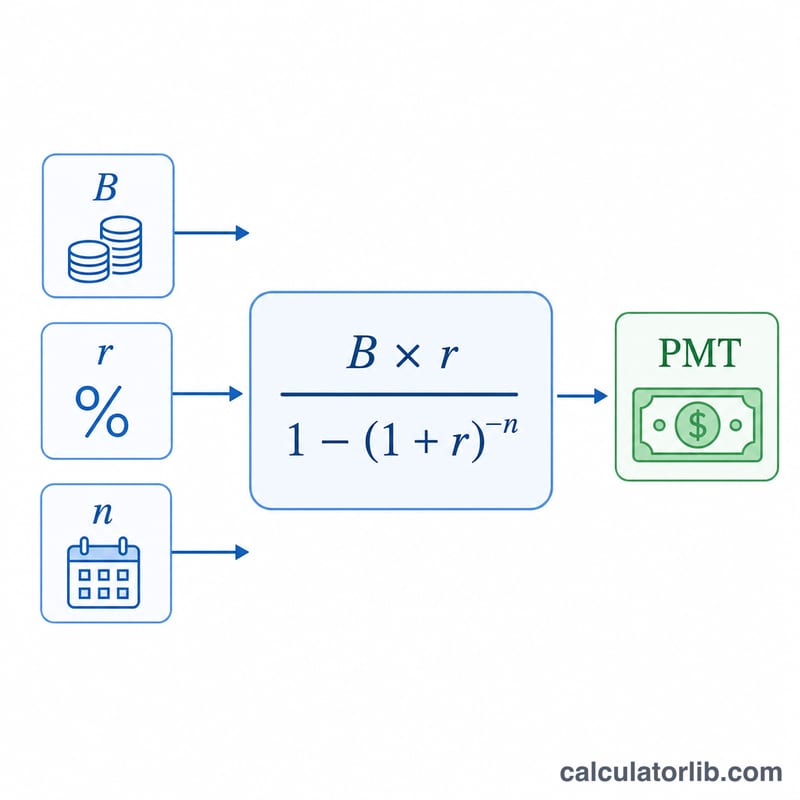
يعتمد الحساب على المعادلة القياسية لقسط القروض المُستهلَكة: $$M = \frac{B \cdot r}{1 - (1 + r)^{-n}}$$ حيث B هو الرصيد، وr هو معدل الفائدة الشهري (نسبة APR مقسومة على 12 ومُعبَّر عنها كرقم عشري)، وn هو عدد الأشهر. وإذا كانت نسبة الفائدة 0% فإن القسط ببساطة هو الرصيد مقسوماً على عدد الأشهر.
مثال تطبيقي
لنفترض أنك مدين بمبلغ 5,000 دولار بنسبة فائدة سنوية 18%، وترغب في التخلّص من الدين خلال 24 شهراً. يكون المعدل الشهري \( 0.18 / 12 = 0.015 \). ويُحسب القسط هكذا: $$\frac{5000 \times 0.015}{1 - 1.015^{-24}} = \frac{75}{0.30115} \approx 249.62$$ شهرياً. وعلى مدى 24 شهراً تدفع نحو 5,990.96 دولار، منها قرابة 990.96 دولار فوائد.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-17 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-17 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-16 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-17 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-17 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل تفترض الحاسبة عدم إجراء أي مشتريات جديدة؟ نعم. تفترض المعادلة أنك تتوقف عن استخدام البطاقة وتسدّد القسط نفسه كل شهر إلى أن يصل الرصيد إلى الصفر.
لماذا يعني ارتفاع نسبة الفائدة قسطاً أكبر؟ لأن جزءاً أكبر من كل قسط يذهب إلى الفائدة، فيتعيّن عليك دفع مبلغ أكبر إجمالاً لسداد أصل الدين في المدة نفسها.
ماذا لو أردت السداد بوتيرة أسرع؟ قلّل عدد الأشهر، فيرتفع القسط المطلوب لكنك توفّر في إجمالي الفائدة.