Bu Hesaplayıcı Ne İşe Yarar?
Bu hesaplayıcı, kredi kartı borcunuzu seçtiğiniz ay sayısı içinde tamamen kapatmak için her ay yapmanız gereken sabit ödemeyi gösterir. Tahminle uğraşmak yerine mevcut bakiyenizi, kartınızın yıllık faiz oranını (APR) ve hedeflediğiniz kapatma süresini girersiniz; araç da borcunuzu zamanında sıfırlayacak net aylık ödemeyi, ayrıca toplam ödeyeceğiniz faizi anında hesaplar.
Nasıl Kullanılır?
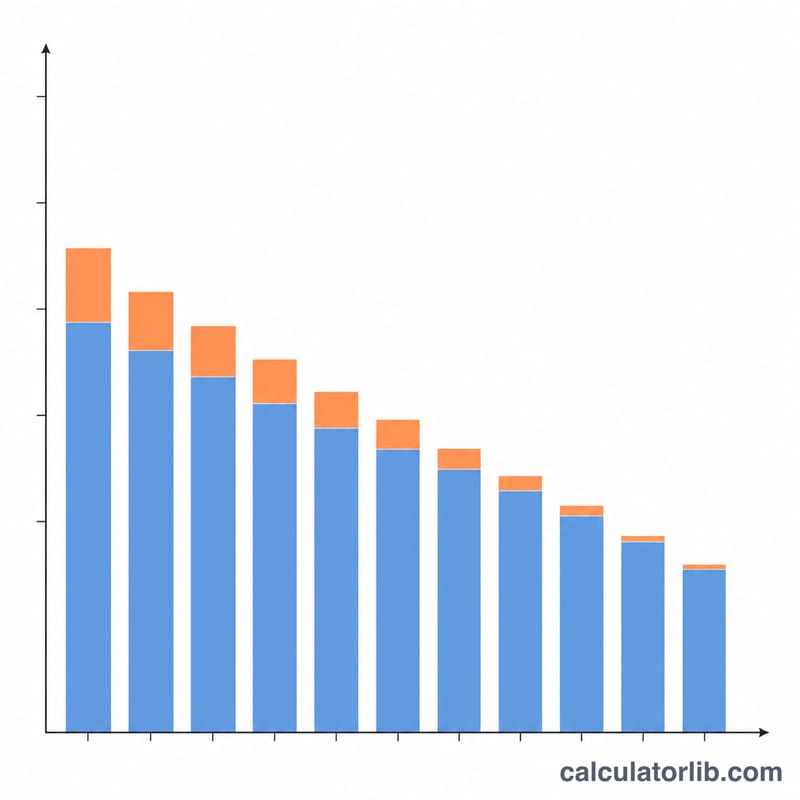
Mevcut bakiyenizi, kartın yıllık faiz oranını (APR) ve kaç ay içinde borçsuz olmak istediğinizi girin. Sonuç ekranında gereken aylık ödeme, bu süre boyunca toplam ödenecek tutar ve toplam faiz maliyeti görünür. Süreyi kısaltmak aylık ödemeyi yükseltir ama toplam faizi düşürür; süreyi uzatmak ise tam tersi etki yapar.
Formül Açıklaması
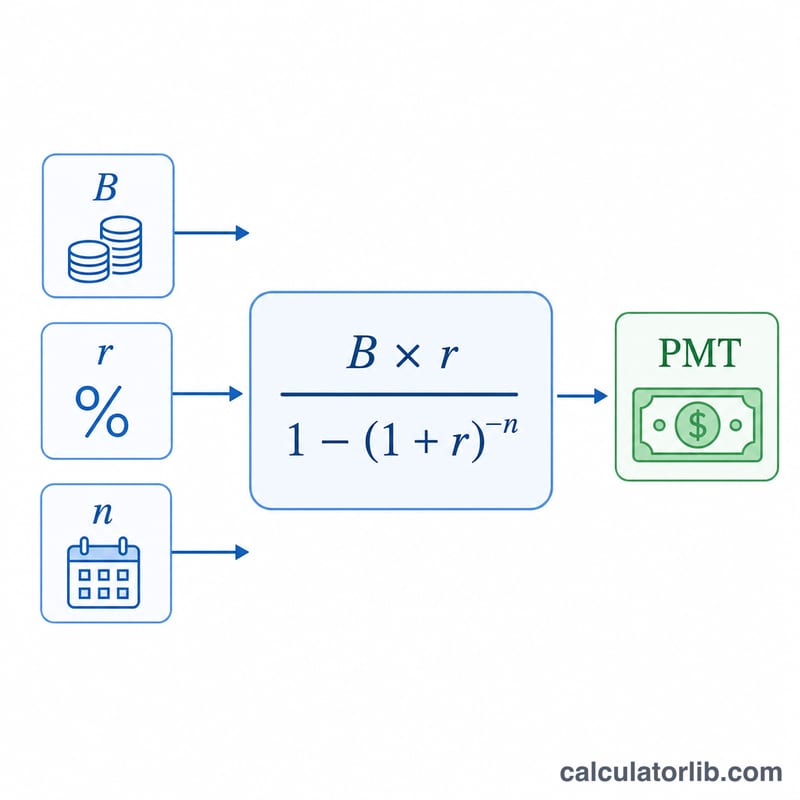
Hesaplama, standart taksitli kredi ödeme formülünü kullanır: $$M = \frac{B \cdot r}{1 - (1 + r)^{-n}}$$ Burada B bakiyeyi, r aylık faiz oranını (APR'nin 12'ye bölünmüş ve ondalık olarak ifade edilmiş hali), n ise ay sayısını temsil eder. APR %0 ise ödeme, basitçe bakiyenin ay sayısına bölünmesiyle bulunur: $$M = \frac{\text{Balance}}{\text{Months}}$$
Örnek Hesaplama
Diyelim ki %18 yıllık faizle 5.000 $ borcunuz var ve 24 ayda borçsuz olmak istiyorsunuz. Aylık faiz oranı \(0{,}18 / 12 = 0{,}015\) olur. Ödeme $$M = \frac{5000 \times 0{,}015}{1 - 1{,}015^{-24}} = \frac{75}{0{,}30115} \approx 249{,}62\ \$$$ ayda 249,62 $ çıkar. 24 ay boyunca toplam yaklaşık 5.990,96 $ ödersiniz; bunun yaklaşık 990,96 $'ı faizdir.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-17 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-17 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-16 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-17 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-17 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Hesaplama yeni harcama yapılmadığını mı varsayıyor? Evet. Formül, kartı kullanmayı bırakacağınızı ve bakiye sıfırlanana kadar her ay aynı ödemeyi yapacağınızı varsayar.
Daha yüksek APR neden daha büyük ödeme anlamına gelir? Her ödemenin daha büyük kısmı faize gittiği için anaparayı aynı sürede kapatmak için toplamda daha fazla ödemeniz gerekir.
Borcu daha hızlı kapatmak istersem ne olur? Ay sayısını azaltın; gereken aylık ödeme artar ama toplam faizden tasarruf edersiniz.