Kredi Kartı Aylık Ödeme Hesaplayıcı Nedir?
Bu araç, belirli bir faiz oranıyla (APR) kredi kartı borcunuzu seçtiğiniz ay sayısı içinde kapatmak için ödemeniz gereken sabit aylık tutarı gösterir. Kredi ve konut kredisi ödemelerinde kullanılan standart amortisman formülünün aynısını esas alır; böylece gerçekçi bir borç kapatma planı yapabilir ve süre boyunca tam olarak ne kadar faiz ödeyeceğinizi görebilirsiniz.
Nasıl Kullanılır?
Mevcut kart borcunuzu, kartın yıllık faiz oranını (APR) ve borçtan kurtulmak istediğiniz ay sayısını girin. Hesaplayıcı, gereken sabit aylık ödemeyle birlikte vade sonuna kadar ödeyeceğiniz toplam faizi ve toplam tutarı size sunar.
Formülün Açıklaması
Aylık ödeme şu şekilde hesaplanır:
$$P = \frac{B \cdot r}{1 - (1 + r)^{-n}}$$
Burada B borç tutarı, n ay sayısı ve r aylık faiz oranıdır; aylık faiz \(r = \frac{\text{APR}}{1200}\) formülüyle bulunur (yıllık oran önce 12'ye, ardından yüzdeyi orana çevirmek için 100'e bölünür). APR %0 ise ödeme, basitçe borcun ay sayısına bölünmesiyle bulunur.
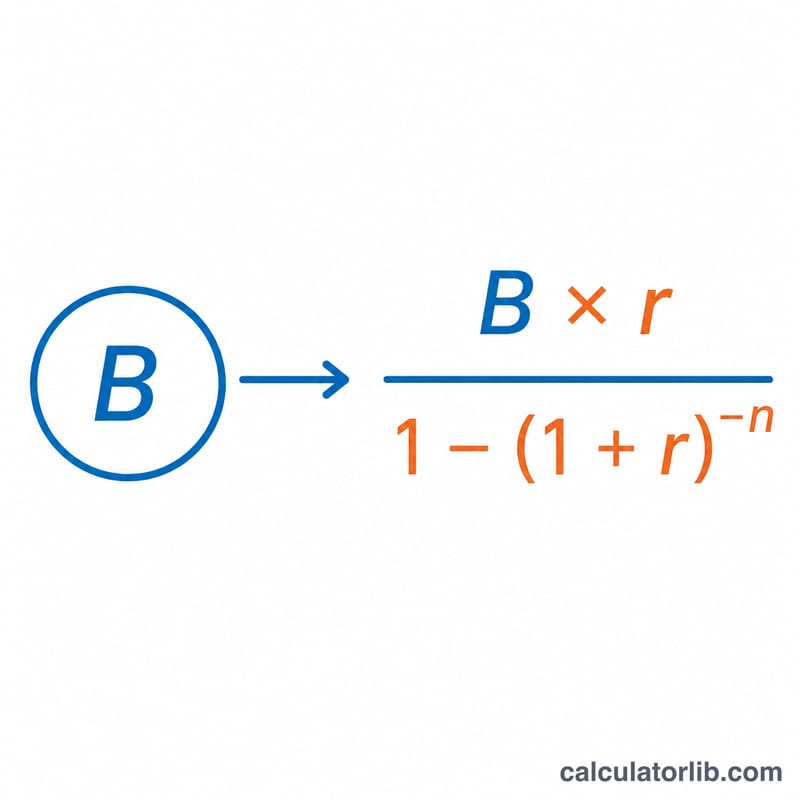
Örnek Hesaplama
Diyelim ki %18 APR ile 5.000 $ borcunuz var ve bunu 24 ayda kapatmak istiyorsunuz. Aylık oran \(r = \frac{18}{1200} = 0{,}015\) olur. Buna göre $$P = \frac{5000 \times 0{,}015}{1 - 1{,}015^{-24}} \approx 249{,}69 \text{ \$/ay}$$ eder. 24 ay boyunca toplamda yaklaşık 5.992,46 $ ödersiniz; bunun yaklaşık 992,46 $'ı faizdir.
Sonucunuzu Yorumlama
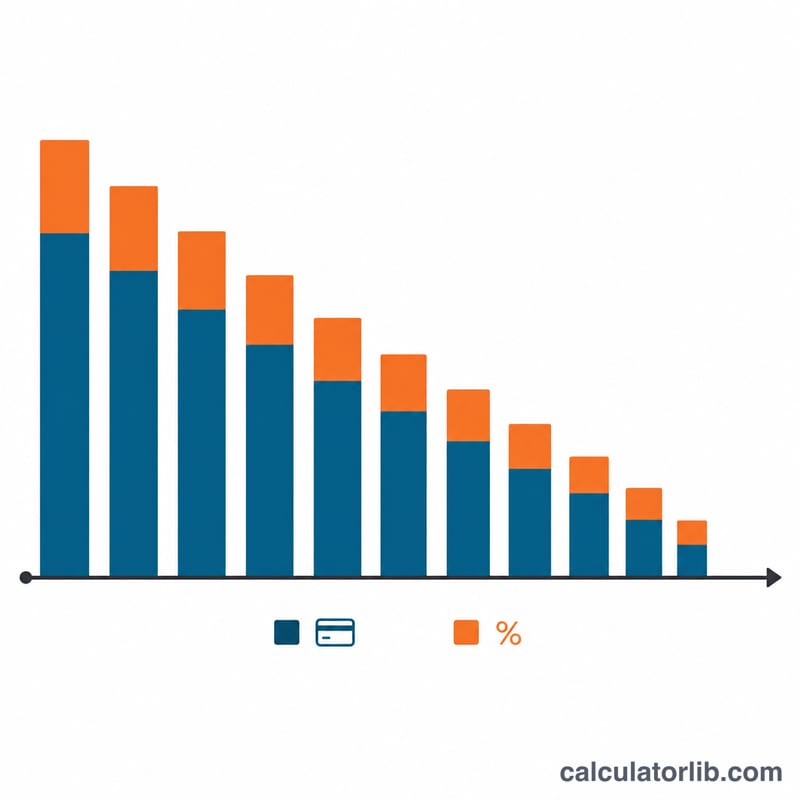
Toplam faiz, ödenen toplam tutardan başlangıç bakiyesinin çıkarılmasıyla elde edilen değerdir: \(\text{Faiz} = M \cdot n - B\). Seçilen vade boyunca borçlanmanın maliyetidir.
Faiz ve anapara zamanla değişir. Her ay, faiz kalan bakiye üzerinden hesaplanır. 24 aylık örnekteki ilk ödemede faiz \(5000 \times 0.015 = 75.00\) olur, bu nedenle $249.62 tutarındaki ödemenin yalnızca yaklaşık $174.62'si bakiyeyi azaltır. Bakiye düştükçe faiz payı küçülür ve her ödemenin daha fazla kısmı anaparaya gider.
Sonucun geçerli olduğu durum. Ödeme, yalnızca APR sabit kalırsa ve karta yeni alışveriş, ücret veya nakit avans eklenmezse sabittir. Değişken APR, süresi dolan promosyonlu bir oran veya yeni işlemler gerçek geri ödeme planını değiştirecektir.
Asgari ödemeyle karşılaştırma. Kart ihraççıları genellikle asgari ödemeyi, bakiye artı faiz ve ücretlerin küçük bir yüzdesi olarak ya da sabit bir asgari tutar olarak belirler. Tam kural ihraççıya ve ülkeye göre değişir. Asgari tutar bakiye düştükçe azaldığı için, yalnızca asgari ödeme yapmak geri ödemeyi genellikle çok daha uzun bir süreye yayar ve toplam faizi artırır. Hedef kapanış tarihine dayanan sabit bir ödeme ise belirli bir bitiş tarihi sağlar.
Bu, hesaplamayı okumanıza yardımcı olmak için verilmiş genel bilgidir, kişisel finansal tavsiye değildir.
Temel Terimler
- APR (yıllık yüzde oranı): bakiyenin yüzdesi olarak ifade edilen, borçlanmanın yıllık maliyeti.
- Aylık dönemsel oran: her ay uygulanan oran. Bu hesaplayıcı \(r = \text{APR}/12\) kullanır; yani yüzde cinsinden APR'nin 1200'e bölünmesiyle elde edilir.
- Anapara / bakiye: gelecekteki faiz eklenmeden önce karttaki mevcut borç tutarı.
- İtfa: her biri o ayın faizini ve bir miktar anaparayı kapsayan, planlanmış eşit ödemelerle bir borcu kapatma.
- Asgari ödeme: hesabın iyi durumda kalması için ihraççının her fatura döneminde talep ettiği en düşük tutar. Genellikle bakiye artı faizin bir yüzdesi ya da sabit bir asgari tutardır.
- Toplam faiz: ödenen tüm faizlerin toplamı; ödenen toplam tutar eksi başlangıç bakiyesine eşittir.
- Geri ödeme süresi: bakiyeyi tamamen ödemek için seçilen ay sayısı (formüldeki \(n\)).
Model sınırları: hesaplayıcı, dönemsel oran olarak APR/12'yi kullanır. Günlük bileşik faiz farklarını, ödemesiz dönemleri, ücretleri (yıllık, gecikme veya nakit avans) ve değişken oranları yok sayar ve yeni işlem yapılmadığını varsayar. İhraççınızın ekstresi biraz farklı olabilir.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-17 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-17 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-17 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-17 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Aylık ödemeyi artırmak para kazandırır mı? Evet. Borcu daha kısa sürede (daha az ayda) kapatmak, her ödeme daha yüksek olsa da toplam faizi azaltır.
APR ile aylık faiz arasındaki fark nedir? APR yıllık faiz oranıdır. Formülde kullanılan aylık oranı bulmak için bunu 12'ye böleriz.
Hesaplama yeni harcama yapılmayacağını mı varsayar? Evet — hesaplama, borç kapatma süresi boyunca kartla yeni alışveriş yapmayacağınızı varsayar.