Borç-Gelir Oranı Nedir?
Borç-gelir (DTI) oranı, her ay borçlarınıza ödediğiniz tutarı vergi öncesi kazancınızla karşılaştırır. Bankalar ve kredi kuruluşları, yeni bir kredi yükünü rahatça kaldırıp kaldıramayacağınızı değerlendirmek için bu oranı kullanır. Bu hesaplayıcı, kredi kartı ödemelerinizi diğer düzenli borçlarınızla birlikte ele alır; böylece gelirinizin tam olarak ne kadarının geri ödemeye gittiğini net biçimde görebilirsiniz. (Not: DTI, özellikle ABD ve İngiltere gibi ülkelerde kredi başvurularında yaygın olarak kullanılan bir ölçüttür; Türkiye'de bankalar benzer mantıkla "borç ödeme gücü" değerlendirmesi yapar.)
Nasıl Kullanılır?
Aylık toplam kredi kartı ödemelerinizi, varsa diğer aylık borç ödemelerinizi (taşıt kredisi, öğrenim kredisi, konut kredisi, ihtiyaç kredisi) ve brüt aylık gelirinizi — yani vergi ve kesintiler öncesi kazancınızı — girin. Hesaplayıcı; genel DTI yüzdenizi, toplam borç ödemenizi ve yalnızca kredi kartlarının gelirinizden aldığı payı gösterir.
Formül Nasıl İşler?
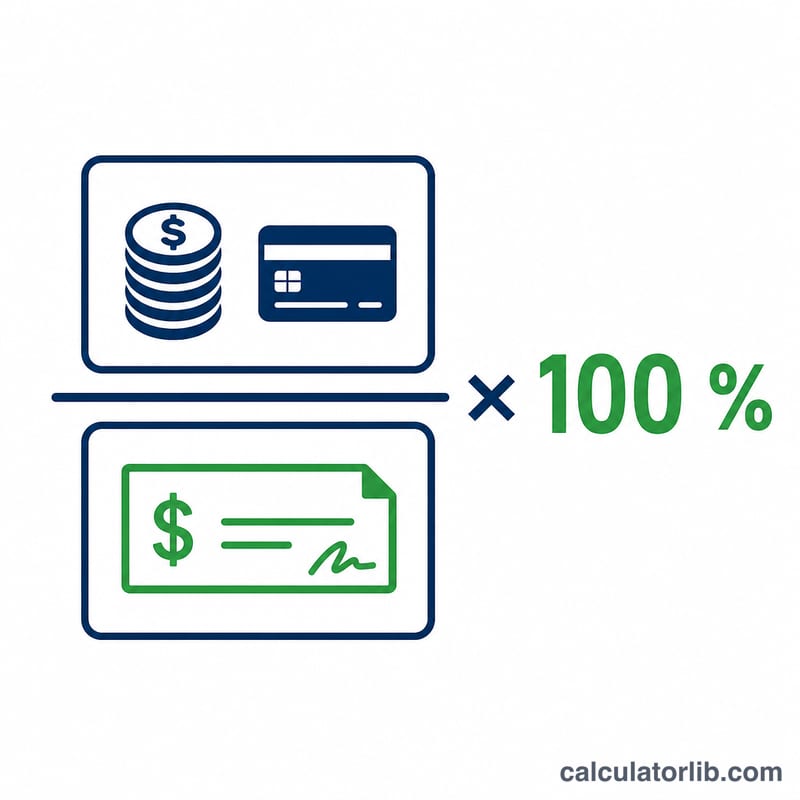
Hesaplama oldukça basittir:
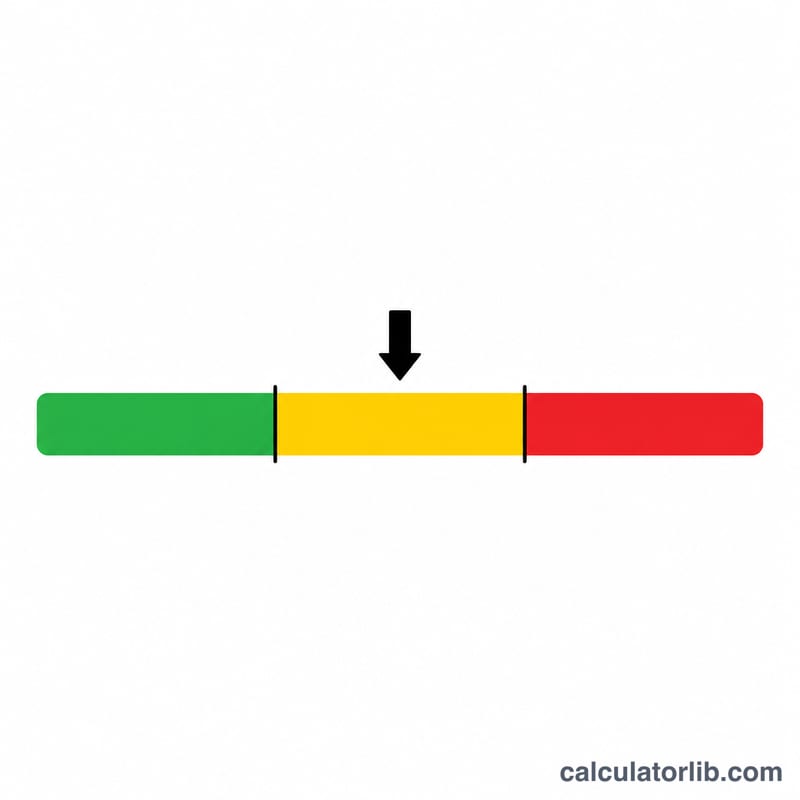
$$\text{DTI} = \frac{\text{Toplam Aylık Borç Ödemeleri}}{\text{Brüt Aylık Gelir}} \times 100\%$$Yüzde ne kadar düşükse, nefes alacak alanınız o kadar fazladır. Genel bir kural olarak %36'nın altındaki bir DTI sağlıklı kabul edilir; %36–43 aralığı yönetilebilir olsa da kredi verenler tarafından yakından izlenir; %43'ün üzeri ise yeni kredilerde onay almayı zorlaştırabilir.
Örnek Hesaplama
Diyelim ki aylık 300 $ kredi kartı ödemesi ve 500 $ taşıt kredisi ödemesi yapıyorsunuz; brüt aylık geliriniz ise 4.000 $. Toplam borç 800 $ olur.
$$\text{DTI} = \frac{800}{4000} \times 100 = 20\%$$Yalnızca kredi kartı payı ise
$$\frac{300}{4000} \times 100 = 7{,}5\%$$'tir. %20'lik bir DTI, sağlıklı aralığın rahatça içinde yer alır.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-17 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-16 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-17 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-17 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-16 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-17 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-17 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Brüt mü yoksa net gelir mi kullanmalıyım? Brüt (vergi öncesi) geliri kullanın — DTI hesabında kredi kuruluşlarının baz aldığı standart budur.
Kira dâhil mi? Kira ya da konut kredisi düzenli bir yükümlülükse, tam bir tablo için bunu diğer borç ödemeleri arasına ekleyin; ancak yalnızca kredi kartına odaklı değerlendirmeler kirayı hariç tutabilir.
Kredi verenler hangi DTI'yi tercih eder? Çoğu, %36 veya altında bir toplam DTI'yi tercih eder; bazıları uygun başvuru sahipleri için %43'e kadar izin verebilir.