ما هي نسبة الدين إلى الدخل؟
تقيس نسبة الدين إلى الدخل (DTI) مقدار ما تدفعه شهريًا لسداد ديونك مقارنة بما تكسبه قبل خصم الضرائب. تعتمد عليها جهات الإقراض والبنوك لتقييم قدرتك على تحمّل التزامات ائتمانية إضافية. تركّز هذه الحاسبة على أقساط بطاقات الائتمان إلى جانب أي ديون متكررة أخرى، لتُظهر لك بدقة حجم الدخل المخصص للسداد كل شهر. ملاحظة: النسب المرجعية الواردة هنا (مثل 36% و43%) تتبع المعايير الشائعة لدى المقرضين في الولايات المتحدة، وقد تختلف الحدود المعتمدة لدى البنوك في بلدك، لكن المفهوم والطريقة الحسابية متطابقان في كل مكان.
كيفية الاستخدام
أدخل إجمالي أقساط بطاقات الائتمان الشهرية، وأي أقساط ديون شهرية أخرى (قرض سيارة، قرض دراسي، قرض عقاري، قروض شخصية)، ثم دخلك الشهري الإجمالي — أي ما تكسبه قبل خصم الضرائب والاستقطاعات. ستعرض لك الحاسبة نسبة الدين إلى الدخل الكلية، وإجمالي أقساط الدين، إضافة إلى حصة بطاقات الائتمان وحدها من دخلك.
شرح المعادلة
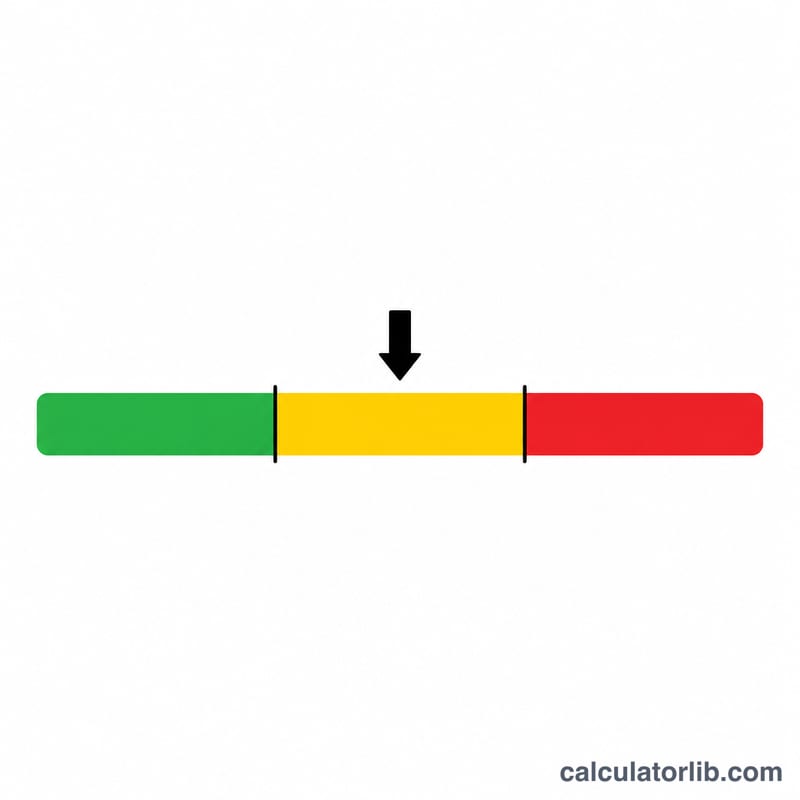
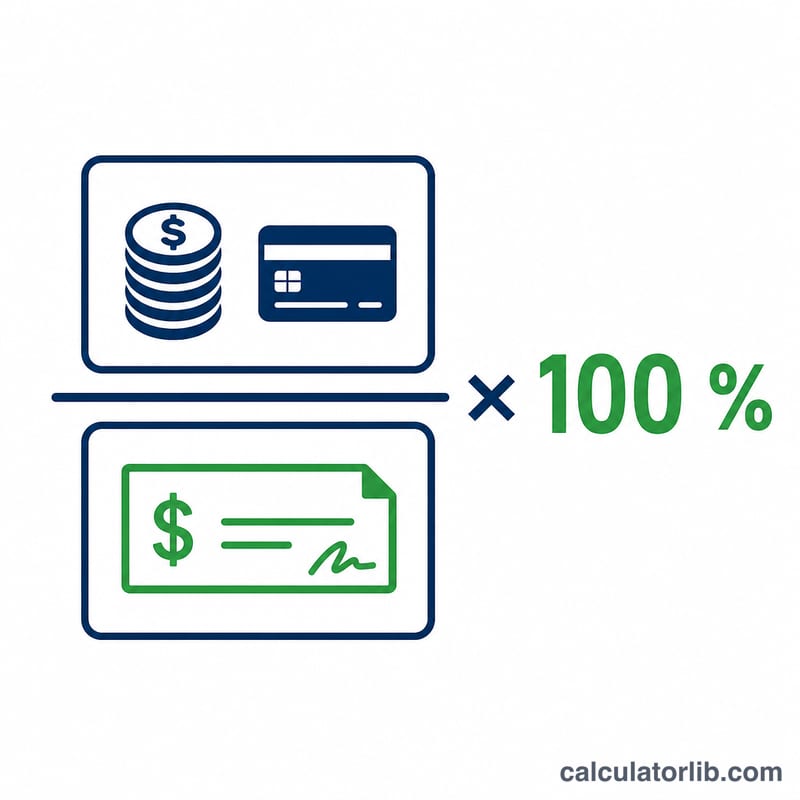
الحساب بسيط: $$\text{DTI} = \frac{\text{إجمالي الأقساط الشهرية}}{\text{الدخل الشهري الإجمالي}} \times 100\%$$ وكلما انخفضت النسبة، اتسع هامش الأمان المالي لديك. وكقاعدة عامة، تُعدّ نسبة أقل من 36% صحية، بينما تكون النسبة بين 36% و43% مقبولة لكنها تحت مراقبة المقرضين عن قرب، أما تجاوز 43% فقد يجعل الحصول على قروض جديدة صعبًا.
مثال تطبيقي
لنفترض أنك تدفع 300 دولار شهريًا لبطاقات الائتمان و500 دولار لقرض سيارة، بدخل شهري إجمالي قدره 4,000 دولار. يصبح إجمالي الدين 800 دولار. $$\text{DTI} = \frac{800}{4000} \times 100 = 20\%$$ أما حصة بطاقات الائتمان وحدها فهي $$\frac{300}{4000} \times 100 = 7.5\%$$ ونسبة 20% تقع بأريحية ضمن النطاق الصحي.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-17 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-16 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-17 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-17 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-16 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-17 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-17 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل أستخدم الدخل الإجمالي أم الصافي؟ استخدم الدخل الإجمالي (قبل الضريبة)، فهو المعيار المعتمد لدى المقرضين لحساب نسبة الدين إلى الدخل.
هل تشمل النسبة الإيجار؟ إذا كان الإيجار أو القسط العقاري التزامًا متكررًا، فأدرجه ضمن أقساط الديون الأخرى للحصول على صورة كاملة، علمًا أن التقييمات المركّزة على بطاقات الائتمان قد تستثني الإيجار.
ما النسبة التي يفضّلها المقرضون؟ يفضّل كثير منهم نسبة إجمالية لا تتجاوز 36%، فيما يسمح بعضهم بنسبة تصل إلى 43% للمقترضين المؤهلين.