Что такое отношение долга к доходу?
Отношение долга к доходу (DTI, debt-to-income) показывает, какую часть вашего ежемесячного заработка до вычета налогов вы отдаёте на погашение долгов. Кредиторы используют этот показатель, чтобы понять, потянете ли вы новую кредитную нагрузку. Этот калькулятор делает упор на платежи по кредитным картам вместе с другими регулярными долгами, поэтому вы сразу увидите, какая доля дохода уходит на выплаты. Сам термин и его пороговые значения чаще всего применяются в банковской практике США и других западных стран — в России банки оперируют похожим, но не идентичным показателем (ПДН — показатель долговой нагрузки), поэтому конкретные критерии у местных кредиторов могут отличаться.
Как пользоваться калькулятором
Укажите общую сумму ежемесячных платежей по кредитным картам, любые другие ежемесячные платежи по долгам (автокредиты, образовательные ссуды, ипотека, потребительские кредиты) и валовой месячный доход — то есть заработок до вычета налогов и удержаний. Калькулятор покажет ваш общий процент DTI, суммарный платёж по долгам и долю дохода, которую съедают одни только кредитные карты.
Разбор формулы
Расчёт предельно прост:
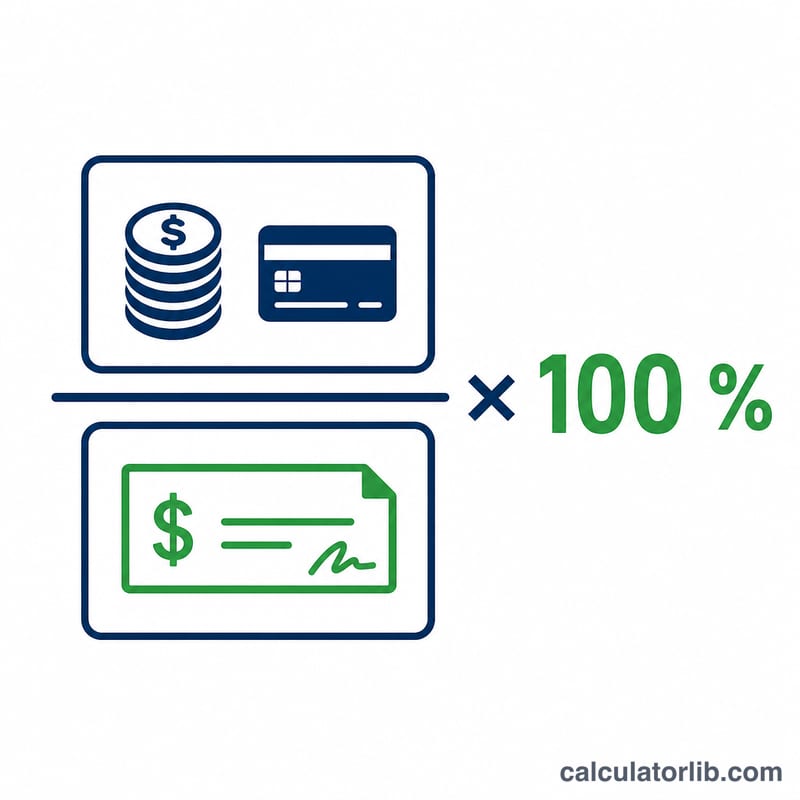
$$\text{DTI} = \frac{\text{Credit Card} + \text{Other Debt}}{\text{Gross Income}} \times 100\%$$Чем ниже процент, тем больше у вас финансового пространства. В качестве общего ориентира: DTI ниже 36% считается здоровым уровнем, 36–43% — приемлемо, но кредиторы относятся к этому настороженно, а свыше 43% — получить новый кредит становится трудно.
Пример расчёта
Допустим, вы платите $300 в месяц по кредитным картам и $500 по автокредиту при валовом месячном доходе $4000. Общий долг — $800.
$$\text{DTI} = \frac{800}{4000} \times 100 = 20\%$$Доля одних только кредитных карт составляет
$$\frac{300}{4000} \times 100 = 7{,}5\%$$DTI в 20% уверенно укладывается в здоровый диапазон.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-17 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-17 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-17 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Частые вопросы
Какой доход использовать — до или после налогов? Используйте валовой доход (до вычета налогов) — именно его кредиторы берут за основу при расчёте DTI.
Учитывается ли аренда жилья? Если аренда или ипотека — это регулярное обязательство, включите её в «другие платежи по долгам» для полной картины, хотя в проверках, ориентированных только на кредитные карты, аренда может не учитываться.
Какой DTI предпочитают кредиторы? Многие хотят видеть общий DTI не выше 36%, а для надёжных заёмщиков иногда допускают до 43%.