DTI(返済負担率)とは?
DTI(Debt-to-Income ratio/返済負担率)とは、毎月の借入返済額が税引き前の収入に対してどのくらいの割合を占めるかを示す指標です。欧米の金融機関は、新たな借入に耐えられる家計かどうかを判断する際にこのDTIを重視します。本ツールはクレジットカードの返済額に加え、その他の毎月の返済も合わせて計算するため、収入のうちどれだけが返済に充てられているかをひと目で把握できます。なお、日本では住宅ローン審査などで「返済比率」という似た考え方が使われますが、算出方法や基準は金融機関ごとに異なる点にご注意ください。
使い方
毎月のクレジットカード返済額の合計、その他の毎月の返済額(自動車ローン、奨学金・学費ローン、住宅ローン、フリーローンなど)、そして税引き前の月収(税金や各種控除が引かれる前の収入)を入力してください。すると、全体のDTI(%)、毎月の返済額の合計、そしてクレジットカードだけで収入のどれくらいを占めるかが表示されます。
計算式の仕組み
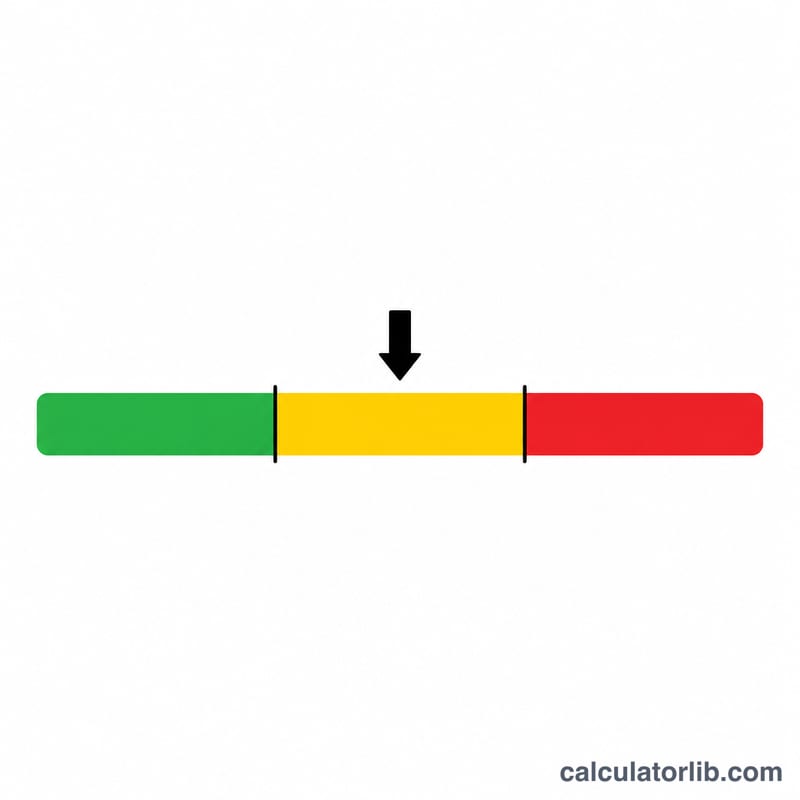
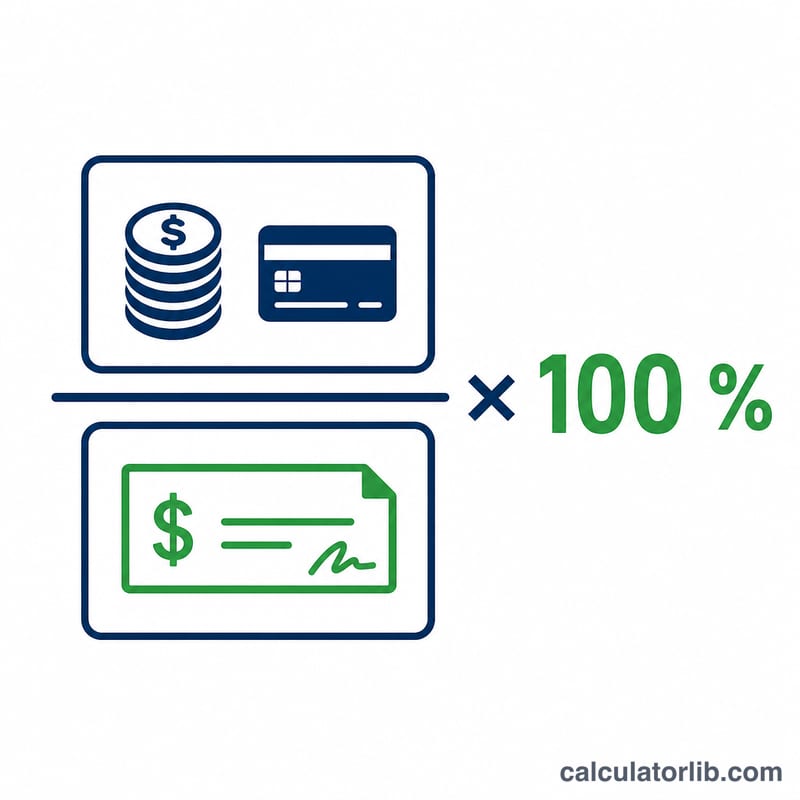
計算自体はとてもシンプルです。 $$\text{DTI} = \frac{\text{Credit Card} + \text{Other Debt}}{\text{Gross Income}} \times 100\%$$ この数値が低いほど家計にゆとりがあることを意味します。一般的な目安として、DTIが36%未満なら健全、36〜43%は許容範囲ながら金融機関が慎重に見るゾーン、43%を超えると新規の借入審査が通りにくくなるとされています。これは主に米国の貸し手が用いる基準であり、日本国内の審査基準とは異なります。
計算例
たとえば、クレジットカードの返済が月$300、自動車ローンが月$500で、税引き前の月収が$4,000だとします。返済額の合計は$800。 $$\text{DTI} = \frac{800}{4000} \times 100 = 20\%$$ クレジットカードだけの割合は \(\frac{300}{4000} \times 100 = 7.5\%\) です。DTI 20%であれば、健全な範囲に十分収まっています。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-17 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-16 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-17 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-17 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-16 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-17 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-17 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
収入は税引き前と手取り、どちらを使う? 税引き前(額面)の収入を使ってください。これがDTIを算出する際の標準的な基準です。
家賃は含める? 家賃や住宅ローンが毎月の固定支出になっている場合は、より正確に把握するために「その他の返済額」に含めるとよいでしょう。ただし、クレジットカードに特化したチェックでは家賃を除外することもあります。
金融機関が好むDTIは? 多くの貸し手は合計DTIが36%以下を望ましいとし、信用力の高い借り手には43%までを認める場合もあります。