

Что такое калькулятор процентов по кредитной карте?
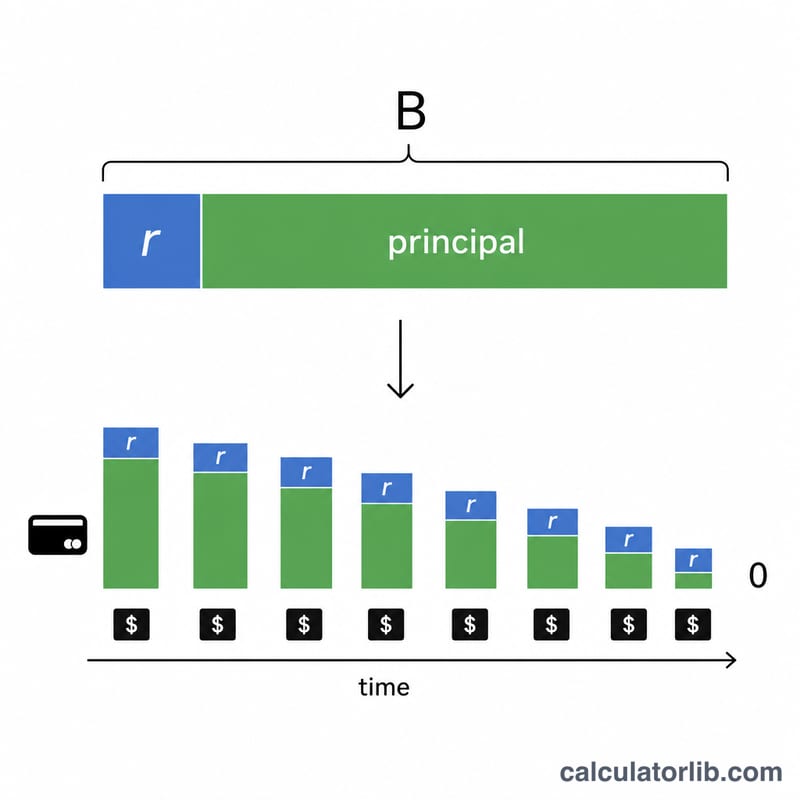
Калькулятор процентов по кредитной карте — это финансовый инструмент, который помогает понять, сколько процентов вы заплатите по остатку долга на карте за определённое время. Он показывает, как быстро вы погасите долг при разных стратегиях платежей, и какой будет полная стоимость кредита по карте. Расчёт ведётся в долларах и опирается на показатель APR (годовая процентная ставка) — в российских банках аналогичную роль играют годовая ставка и полная стоимость кредита (ПСК), однако механика накопления процентов схожа.
Когда пригодится калькулятор процентов по карте
Инструмент особенно полезен в следующих ситуациях:
- Когда вы планируете закрыть долг по карте и хотите понять, сколько времени на это уйдёт.
- Когда выбираете между минимальным платежом и более крупными ежемесячными взносами.
- Когда сравниваете разные схемы погашения, чтобы переплатить как можно меньше процентов.
Примеры расчёта
Пример 1. Фиксированный ежемесячный платёж
За сколько удастся погасить долг по карте в $5 000 при ставке 18% годовых, если платить по $200 в месяц?
| Остаток долга | APR | Ежемесячный платёж | Результат |
|---|---|---|---|
| $5 000 | 18% | $200 | Всего процентов: $1 313,96 Срок погашения: 32 месяца |
Пример 2. Заданный срок погашения
Сколько нужно платить в месяц, чтобы закрыть долг по карте в $3 500 при ставке 22% годовых за 18 месяцев?
| Остаток долга | APR | Целевой срок | Результат |
|---|---|---|---|
| $3 500 | 22% | 18 месяцев | Необходимый платёж: $230,05 в месяц Всего процентов: $640,91 |
Пример 3. Платёж не покрывает проценты
Что будет, если пытаться погасить долг в $10 000 со ставкой 24% годовых, внося всего по $150 в месяц?
| Остаток долга | APR | Ежемесячный платёж | Результат |
|---|---|---|---|
| $10 000 | 24% | $150 | Проценты за месяц: $200 Итог: платёж слишком мал и не покрывает проценты |
Что важно учитывать
Пользуясь калькулятором, помните о нескольких моментах:
- Расчёт предполагает неизменную ставку APR и отсутствие новых покупок и дополнительных комиссий.
- Ежемесячный платёж должен превышать сумму процентов за месяц — иначе основной долг не уменьшается.
- Чем крупнее платёж, тем меньше итоговая переплата по процентам и тем быстрее закрывается долг.
- Некоторые карты начисляют проценты ежедневно, а не ежемесячно, поэтому фактическая переплата может оказаться чуть выше расчётной.
Как рассчитываются планы погашения
Калькулятор рассчитан на кредитные карты США и следует модели погашения, на которой построено предупреждение о минимальном платеже в выписках по американским картам (Regulation Z, 12 CFR §1026.7(b)(12) и Appendix M1 to Part 1026 — нормы США): APR не меняется, новых покупок вы не совершаете, проценты начисляются ежемесячно по ставке APR ÷ 12, а последний платёж равен оставшемуся долгу. Реальные выписки могут немного отличаться: многие эмитенты начисляют проценты ежедневно и округляют суммы до цента.
- Фиксированный ежемесячный платёж: каждый месяц к долгу прибавляются проценты (остаток × APR ÷ 1200) и указанная вами ежемесячная комиссия, если она есть, затем вычитается ваш платёж — и так, пока долг не обнулится. В результате показываются число месяцев, сумма процентов, последний (меньший) платёж и график погашения по годам.
- Заданный срок: чтобы погасить долг \(B\) за \(n\) месяцев при месячной ставке \(r\) (APR ÷ 1200), нужен платёж $$P = \frac{B \cdot r}{1-(1+r)^{-n} } + \text{комиссия}$$ При APR 0% это просто \(B \div n\) плюс комиссия.
- Дополнительный платёж: тот же план пересчитывается с дополнительной суммой к каждому платежу, и калькулятор показывает, сколько процентов и месяцев это экономит.
- Только минимальный платёж: минимальный платёж по карте пересчитывается каждый месяц как проценты и комиссии плюс процент от остатка (или только как процент от остатка), но не ниже указанного вами нижнего порога минимального платежа. Именно такую структуру Appendix M1 использует для оценки минимального платежа. Калькулятор доводит этот сценарий до полного погашения и сравнивает его с вашим планом.
Если ваш платёж не превышает проценты и комиссии за первый месяц, долг не уменьшается вовсе, поэтому калькулятор вместо срока погашения сообщает, что платёж слишком мал. Так же он поступает с планом, на который ушло бы больше 600 месяцев (50 лет).
Пример: фиксированный платёж против минимального
Долг $5 000 при APR 18,99%, который гасят фиксированным платежом $200 в месяц, закрывается за 33 месяца. Последний платёж составит $14,44, проценты — $1 414,44, а всего будет выплачено $6 414,44.
Если вносить только минимальный платёж по карте — проценты плюс 1% от остатка, но не меньше $25, — первый минимальный платёж составит $129,92, погашение займёт 222 месяца, а проценты достигнут $6 823,55. Таким образом, план с платежом $200 экономит $5 409,11 на процентах и 189 месяцев.
В режиме «Заданный срок», чтобы закрыть те же $5 000 за 24 месяца, нужно платить $252,02 в месяц, а проценты составят $1 048,45. Если добавлять ещё $50 в месяц (то есть платить $302,02), долг закроется за 20 месяцев, а на процентах удастся сэкономить ещё $204,28.
В выписках по американским картам обязательно указывается, сколько времени займёт погашение при одних только минимальных платежах и во что оно обойдётся, а также ежемесячный платёж, при котором долг закрывается за 36 месяцев (12 CFR §1026.7(b)(12)). Этот калькулятор позволяет провести такое же сравнение на ваших собственных цифрах. Это общая информация, а не финансовая рекомендация: фактический минимальный платёж и сумму процентов определяет договор по вашей карте.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-17 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-17 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-17 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
















