

Kredi Kartı Faiz Hesaplama Aracı Nedir?
Kredi kartı faiz hesaplama aracı, kart bakiyeniz için zaman içinde ne kadar faiz ödeyeceğinizi belirlemenize yardımcı olan bir finansal araçtır. Farklı ödeme stratejilerine göre borcunuzu ne sürede kapatacağınızı gösterir ve kredi kartı borcunu taşımanın gerçek maliyetini ortaya koyar.
Bu Aracı Ne Zaman Kullanmalısınız?
Bu hesaplama aracı özellikle şu durumlarda işinize yarar:
- Kredi kartı borcunuzu kapatmayı planlarken ve bunun ne kadar süreceğini merak ederken
- Asgari ödeme yapmakla daha yüksek aylık ödeme yapmak arasında karar verirken
- Faiz maliyetini en aza indirmek için farklı ödeme stratejilerini karşılaştırırken
Örnekler
Örnek 1: Sabit Aylık Ödeme Yapmak
%18 yıllık faiz oranıyla 5.000 $ tutarındaki bir kredi kartı borcunu, aylık 200 $ ödeme yaparak ne kadar sürede kapatırsınız?
| Bakiye | Yıllık Faiz (APR) | Aylık Ödeme | Sonuç |
|---|---|---|---|
| 5.000 $ | %18 | 200 $ | Toplam Faiz: 1.313,96 $ Kapatma Süresi: 32 ay |
Örnek 2: Belirli Bir Süre Hedeflemek
%22 yıllık faiz oranıyla 3.500 $ tutarındaki bir kredi kartı borcunu 18 ayda kapatmak için her ay ne kadar ödemelisiniz?
| Bakiye | Yıllık Faiz (APR) | Hedef Süre | Sonuç |
|---|---|---|---|
| 3.500 $ | %22 | 18 ay | Gereken Aylık Ödeme: 230,05 $ Toplam Faiz: 640,91 $ |
Örnek 3: Ödeme Faizi Karşılamaya Yetmediğinde
%24 yıllık faiz oranıyla 10.000 $ tutarındaki bir borcu yalnızca aylık 150 $ ödeyerek kapatmaya çalışırsanız ne olur?
| Bakiye | Yıllık Faiz (APR) | Aylık Ödeme | Sonuç |
|---|---|---|---|
| 10.000 $ | %24 | 150 $ | Aylık Faiz: 200 $ Sonuç: Ödeme faizi karşılamaya yetmiyor |
Dikkat Edilmesi Gerekenler
Bu aracı kullanırken şunları unutmayın:
- Hesaplama, sabit bir yıllık faiz oranını (APR) ve ek masraf ya da yeni harcama olmadığını varsayar.
- Anaparayı azaltabilmeniz için aylık ödemenizin aylık faizden yüksek olması gerekir.
- Daha yüksek ödemeler hem ödenen toplam faizi hem de borcun kapanma süresini azaltır.
- Bazı kredi kartları faizi aylık yerine günlük olarak işletir; bu da faiz maliyetinin biraz daha yüksek çıkmasına yol açabilir.
Not: Bu araçta tutarlar dolar ($) ve yıllık faiz oranı (APR) gibi kavramlarla gösterilir. Türkiye'deki kredi kartı faizleri ise genellikle aylık akdi faiz oranı olarak ifade edilir ve TCMB tarafından belirlenen üst sınırlara, ayrıca KKDF ve BSMV gibi vergilere tabidir. Bu nedenle sonuçları kendi kartınızın koşullarıyla karşılaştırarak değerlendirin.
Ödeme Planları Nasıl Hesaplanır?
Bu hesaplama aracı ABD kredi kartları için tasarlanmıştır ve ABD kart ekstrelerindeki asgari ödeme uyarısının dayandığı geri ödeme modelini izler (Regulation Z, 12 CFR §1026.7(b)(12) ve Appendix M1 to Part 1026 – ABD düzenlemeleri): yıllık faiz oranı (APR) değişmez, yeni harcama yapmazsınız, faiz her ay APR ÷ 12 üzerinden işletilir ve son ödeme, kalan bakiye ne kadarsa o olur. Gerçek ekstreler biraz farklı çıkabilir; çünkü birçok kart çıkaran kuruluş faizi günlük işletir ve tutarları sente yuvarlar.
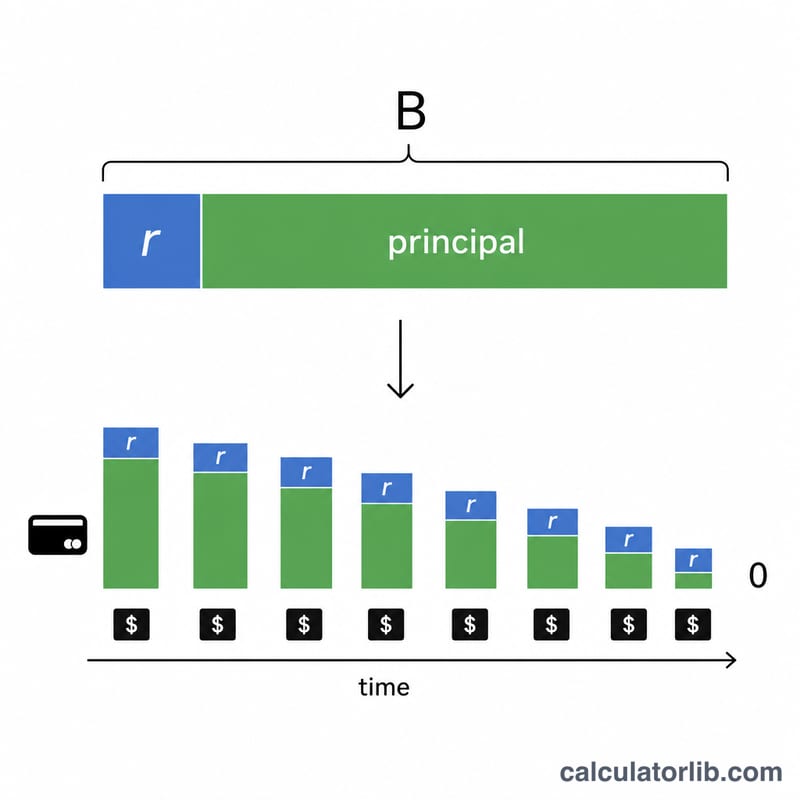
- Sabit Aylık Ödeme: her ay faiz (bakiye × APR ÷ 1200) ve girdiğiniz aylık ücret (varsa) bakiyeye eklenir, ardından ödemeniz düşülür; bu, bakiye sıfırlanana kadar sürer. Sonuçta ay sayısı, toplam faiz, daha küçük olan son ödeme ve yıllık ödeme tablosu gösterilir.
- Hedef Süre: \(B\) bakiyesini aylık \(r\) faiz oranıyla (APR ÷ 1200) \(n\) ayda kapatmak için gereken ödeme şudur: $$P = \frac{B \cdot r}{1-(1+r)^{-n} } + \text{ücret}$$ APR %0 ise bu tutar yalnızca \(B \div n\) artı ücrettir.
- Ek ödeme: aynı plan, her ödemeye ek tutar eklenerek yeniden hesaplanır ve bunun kazandırdığı faiz ile ay sayısı gösterilir.
- Yalnızca asgari ödeme: kartın asgari ödemesi her ay faiz ve ücretlere bakiyenin belirli bir yüzdesi eklenerek (ya da yalnızca bakiyenin bir yüzdesi olarak) yeniden hesaplanır ve girdiğiniz asgari ödeme alt sınırının altına asla inmez. Appendix M1'in asgari ödeme tahmininde kullandığı yapı da budur. Hesaplama aracı bu senaryoyu bakiye sıfırlanana kadar işletir ve sizin planınızla karşılaştırır.
Ödemeniz ilk ayın faizi ile ücretlerinin toplamından büyük değilse bakiye hiç azalmaz; bu yüzden araç, borcun kapanma süresini göstermek yerine ödemenin çok düşük olduğunu bildirir. 600 aydan (50 yıl) uzun sürecek bir plan da aynı şekilde bildirilir.
Örnek: Sabit Ödeme ile Asgari Ödemenin Karşılaştırması
%18,99 APR ile 5.000 $ tutarındaki bir bakiye, her ay sabit 200 $ ödenerek 33 ayda kapanır. Son ödeme 14,44 $ olur; toplam faiz 1.414,44 $, toplam ödenen tutar ise 6.414,44 $ olur.
Yalnızca faiz artı bakiyenin %1'i kadar, en az 25 $ olan kart asgari ödemesini yapsaydınız, ilk asgari ödeme 129,92 $ olurdu, borcun kapanması 222 ay sürerdi ve faiz 6.823,55 $ tutardı. Dolayısıyla aylık 200 $ ödediğiniz plan, faizde 5.409,11 $ ve 189 ay tasarruf sağlar.
Hedef Süre modunda aynı 5.000 $ borcu 24 ayda kapatmak için ayda 252,02 $ ödemeniz gerekir ve faiz 1.048,45 $ olur. Her ay 50 $ ek ödeme yapmak (yani toplam 302,02 $) borcu 20 ayda kapatır ve faizde 204,28 $ daha tasarruf sağlar.
ABD kart ekstrelerinde, yalnızca asgari ödeme yapıldığında borcun ne kadar sürede kapanacağı ve maliyetinin ne olacağı, bakiyeyi 36 ayda kapatan aylık ödeme tutarıyla birlikte gösterilmek zorundadır (12 CFR §1026.7(b)(12)). Bu hesaplama aracı aynı karşılaştırmayı kendi rakamlarınızla yapmanızı sağlar. Bu bilgiler genel niteliktedir, finansal tavsiye değildir; gerçek asgari ödemenizi ve faiz tutarlarınızı kart sözleşmeniz belirler.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-17 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-17 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-17 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-17 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
















