O que é uma calculadora de juros de cartão de crédito?
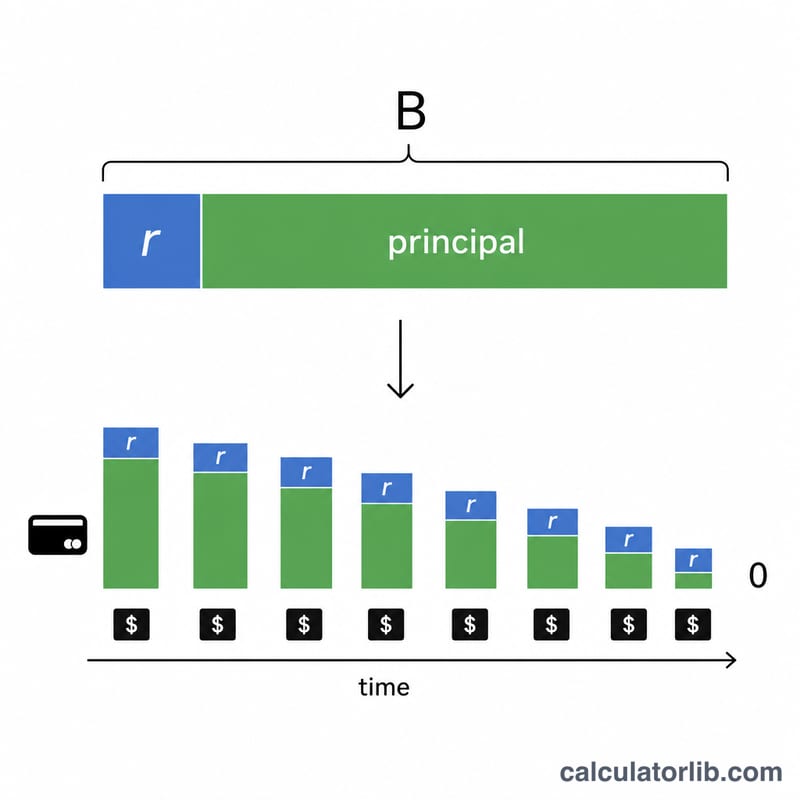
Uma calculadora de juros de cartão de crédito é uma ferramenta financeira que ajuda você a determinar quanto pagará de juros sobre o saldo do seu cartão de crédito ao longo do tempo. Ela mostra o prazo de quitação com base em diferentes estratégias de pagamento e revela o custo total de manter uma dívida no cartão de crédito.
Quando usar uma calculadora de juros de cartão de crédito
Esta calculadora é especialmente útil nas seguintes situações:
- Ao planejar quitar o saldo do seu cartão de crédito e querer saber quanto tempo isso vai levar
- Ao decidir entre pagar o valor mínimo ou parcelas mensais maiores
- Ao comparar diferentes estratégias de pagamento para reduzir o custo dos juros
Exemplos
Exemplo 1: Pagando um valor mensal fixo
Quanto tempo levará para quitar um saldo de cartão de crédito de $5.000 com uma taxa anual (APR) de 18% se você pagar $200 por mês?
| Saldo | APR | Pagamento mensal | Resultado |
|---|---|---|---|
| $5.000 | 18% | $200 | Total de juros: $1.313,96 Meses para quitar: 32 |
Exemplo 2: Definindo um prazo-alvo
Quanto você deve pagar por mês para quitar um saldo de cartão de crédito de $3.500 com APR de 22% em 18 meses?
| Saldo | APR | Meses-alvo | Resultado |
|---|---|---|---|
| $3.500 | 22% | 18 meses | Pagamento mensal necessário: $230,05 Total de juros: $640,91 |
Exemplo 3: Pagamento baixo demais para cobrir os juros
O que acontece se você tentar quitar um saldo de $10.000 com APR de 24% pagando apenas $150 por mês?
| Saldo | APR | Pagamento mensal | Resultado |
|---|---|---|---|
| $10.000 | 24% | $150 | Juros mensais: $200 Resultado: pagamento baixo demais para cobrir os juros |
Considerações importantes
Ao usar esta calculadora, tenha em mente que:
- O cálculo pressupõe uma APR fixa e nenhuma cobrança ou compra adicional
- Seu pagamento mensal precisa ser maior que os juros mensais para que você consiga reduzir o principal
- Pagar valores maiores reduz tanto o total de juros pagos quanto o tempo necessário para quitar o saldo
- Alguns cartões de crédito capitalizam os juros diariamente, e não mensalmente, o que pode resultar em custos de juros um pouco maiores
Como os planos de pagamento são calculados
Esta calculadora foi criada para cartões de crédito dos Estados Unidos e segue o modelo de pagamento que fundamenta o aviso de pagamento mínimo das faturas de cartão americanas (Regulation Z, 12 CFR §1026.7(b)(12), e Appendix M1 to Part 1026): a APR não muda, você não faz novas compras, os juros são cobrados todo mês à taxa de APR ÷ 12 e o último pagamento corresponde ao saldo que restar. As faturas reais podem ser um pouco diferentes, porque muitos emissores calculam os juros diariamente e arredondam para o centavo.
- Pagamento mensal fixo: a cada mês, os juros (saldo × APR ÷ 1200) e a eventual tarifa mensal que você informar são somados ao saldo, e depois o seu pagamento é descontado, até o saldo chegar a zero. O resultado mostra o número de meses, o total de juros, o último pagamento (menor que os demais) e um cronograma anual.
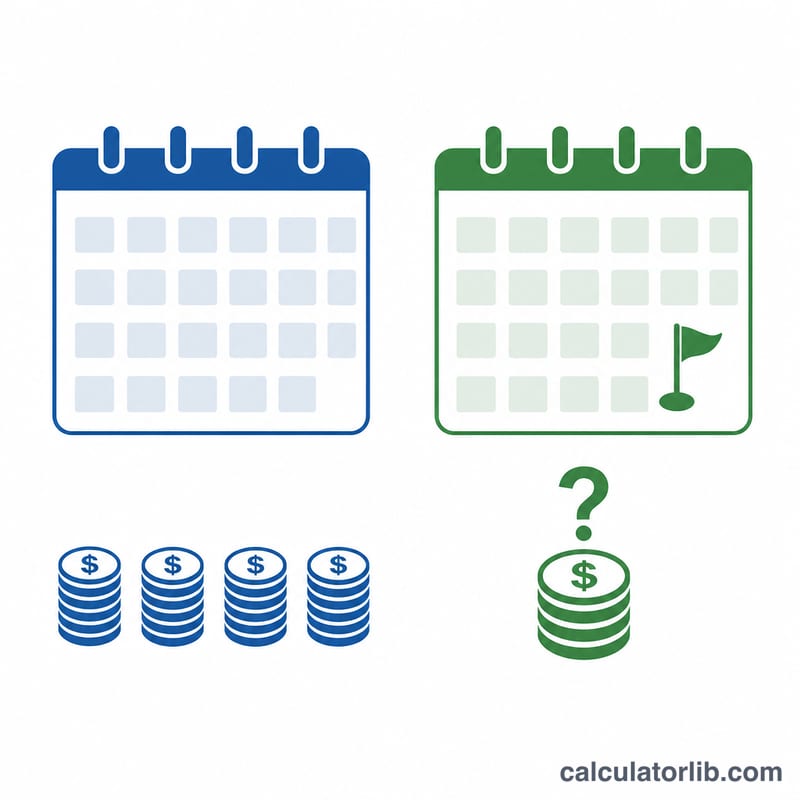
- Prazo desejado: para quitar o saldo \(B\) em \(n\) meses à taxa mensal \(r\) (APR ÷ 1200), o pagamento necessário é $$P = \frac{B \cdot r}{1-(1+r)^{-n} } + \text{tarifa}$$ Com APR de 0%, ele é simplesmente \(B \div n\) mais a tarifa.
- Pagamento extra: o mesmo plano é recalculado com o valor extra somado a cada pagamento, e a calculadora mostra quanto você economiza em juros e em meses.
- Pagando apenas o mínimo: o pagamento mínimo do cartão é recalculado todo mês como os juros e as tarifas mais um percentual do saldo (ou apenas como um percentual do saldo), e nunca fica abaixo do piso de pagamento mínimo que você informar. É essa a estrutura que o Appendix M1 usa para estimar o pagamento mínimo. A calculadora segue esse caminho até zerar o saldo e o compara com o seu plano.
Se o seu pagamento não for maior que os juros do primeiro mês somados às tarifas, o saldo nunca diminui; por isso, a calculadora avisa que o pagamento é baixo demais em vez de mostrar um prazo de quitação. Um plano que levaria mais de 600 meses (50 anos) recebe o mesmo aviso.
Exemplo prático: pagamento fixo versus pagamento mínimo
Um saldo de $5.000 com APR de 18,99%, pago com um valor fixo de $200 por mês, é quitado em 33 meses. O último pagamento é de $14,44, os juros somam $1.414,44 e o total pago é de $6.414,44.
Se você pagasse apenas um mínimo do cartão equivalente aos juros mais 1% do saldo, com piso de $25, o primeiro pagamento mínimo seria de $129,92, a quitação levaria 222 meses e os juros chegariam a $6.823,55. Ou seja, o plano de $200 economiza $5.409,11 em juros e 189 meses.
No modo Prazo desejado, quitar os mesmos $5.000 em 24 meses exige $252,02 por mês e $1.048,45 de juros. Acrescentando $50 extras por mês (ou seja, $302,02), a dívida é quitada em 20 meses, com mais $204,28 de economia em juros.
Nos Estados Unidos, as faturas de cartão devem informar quanto tempo levaria para quitar o saldo pagando apenas o mínimo e quanto isso custaria, além do pagamento mensal que quita o saldo em 36 meses (12 CFR §1026.7(b)(12)). Esta calculadora permite fazer a mesma comparação com os seus próprios números. Estas são informações de caráter geral, não uma recomendação financeira; o pagamento mínimo e os juros efetivamente cobrados são definidos pelo contrato do seu cartão.