

क्रेडिट कार्ड ब्याज कैलकुलेटर क्या है?
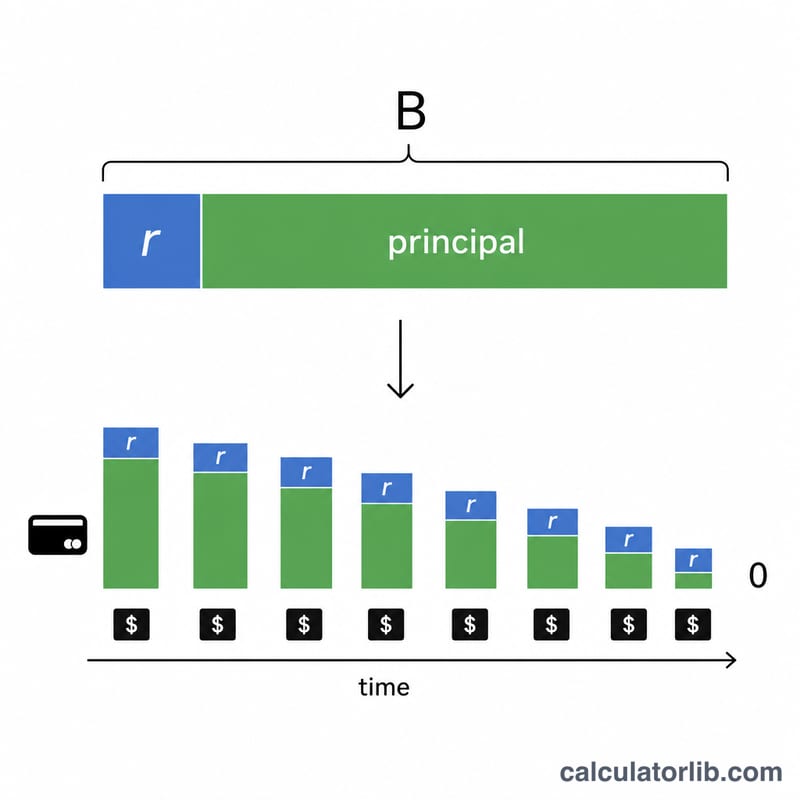
क्रेडिट कार्ड ब्याज कैलकुलेटर एक ऐसा वित्तीय टूल है जो यह समझने में मदद करता है कि समय के साथ अपने क्रेडिट कार्ड के बकाया पर आपको कुल कितना ब्याज चुकाना पड़ेगा। यह अलग-अलग भुगतान रणनीतियों के आधार पर बताता है कि कर्ज चुकाने में कितना वक्त लगेगा और क्रेडिट कार्ड का बकाया ढोते रहने की कुल लागत क्या होगी।
क्रेडिट कार्ड ब्याज कैलकुलेटर का इस्तेमाल कब करें
यह कैलकुलेटर खास तौर पर इन स्थितियों में बेहद काम आता है:
- जब आप अपने क्रेडिट कार्ड का बकाया चुकाने की योजना बना रहे हों और जानना चाहते हों कि इसमें कितना समय लगेगा
- जब आप तय करना चाहते हों कि केवल न्यूनतम किस्त (मिनिमम पेमेंट) भरें या उससे ज़्यादा मासिक भुगतान करें
- जब आप ब्याज की लागत कम-से-कम रखने के लिए अलग-अलग भुगतान रणनीतियों की तुलना करना चाहते हों
उदाहरण
उदाहरण 1: एक तय मासिक रकम चुकाना
अगर आपके क्रेडिट कार्ड पर $5,000 का बकाया है और APR 18% है, तो हर महीने $200 की किस्त भरने पर इसे पूरा चुकाने में कितना समय लगेगा?
| बकाया | APR | मासिक भुगतान | परिणाम |
|---|---|---|---|
| $5,000 | 18% | $200 | कुल ब्याज: $1,313.96 चुकाने में लगने वाले महीने: 32 |
उदाहरण 2: एक लक्ष्य अवधि तय करना
22% APR वाले $3,500 के बकाया को 18 महीनों में पूरा चुकाने के लिए आपको हर महीने कितनी किस्त भरनी चाहिए?
| बकाया | APR | लक्ष्य महीने | परिणाम |
|---|---|---|---|
| $3,500 | 22% | 18 महीने | ज़रूरी मासिक भुगतान: $230.05 कुल ब्याज: $640.91 |
उदाहरण 3: जब किस्त ब्याज से भी कम हो
अगर आप 24% APR वाले $10,000 के बकाया को सिर्फ $150 की मासिक किस्त से चुकाने की कोशिश करें तो क्या होगा?
| बकाया | APR | मासिक भुगतान | परिणाम |
|---|---|---|---|
| $10,000 | 24% | $150 | मासिक ब्याज: $200 परिणाम: किस्त इतनी कम है कि वह ब्याज तक नहीं चुका पाएगी |
ध्यान रखने योग्य ज़रूरी बातें
इस कैलकुलेटर का इस्तेमाल करते समय इन बातों को ज़रूर ध्यान में रखें:
- यह गणना मानकर चलती है कि APR स्थिर रहेगा और कोई अतिरिक्त शुल्क या नई खरीदारी नहीं जुड़ेगी
- मूलधन घटाने में प्रगति करने के लिए आपकी मासिक किस्त, मासिक ब्याज से ज़्यादा होनी चाहिए
- ज़्यादा बड़ी किस्त चुकाने से कुल ब्याज भी कम होता है और कर्ज चुकाने में लगने वाला समय भी घटता है
- कुछ क्रेडिट कार्ड ब्याज की गणना मासिक के बजाय रोज़ाना (डेली कंपाउंडिंग) करते हैं, जिससे ब्याज की लागत थोड़ी ज़्यादा हो सकती है
ध्यान दें: इस कैलकुलेटर में रकम अमेरिकी डॉलर ($) में दिखाई गई है और इसमें इस्तेमाल किया गया APR अमेरिकी क्रेडिट कार्ड की पद्धति पर आधारित है। भारत में क्रेडिट कार्ड का ब्याज आमतौर पर मासिक दर (जैसे 3% प्रति माह) के रूप में बताया जाता है और उस पर GST व अन्य शुल्क भी लग सकते हैं। गणना का तरीका वही रहता है — आप रकम को रुपये में और सालाना ब्याज दर (मासिक दर × 12) को APR के रूप में डालकर इसका इस्तेमाल कर सकते हैं।
भुगतान योजनाओं की गणना कैसे होती है
यह कैलकुलेटर अमेरिकी क्रेडिट कार्डों के लिए बनाया गया है और उसी पुनर्भुगतान मॉडल पर चलता है जिस पर अमेरिकी कार्ड स्टेटमेंट में दी जाने वाली न्यूनतम भुगतान चेतावनी आधारित है (Regulation Z, 12 CFR §1026.7(b)(12) और Appendix M1 to Part 1026, जो अमेरिकी नियम हैं): APR नहीं बदलता, आप कोई नई खरीदारी नहीं करते, ब्याज हर महीने APR ÷ 12 की दर से लगता है, और आखिरी किस्त उतनी ही होती है जितना बकाया बचा हो। असल स्टेटमेंट में थोड़ा फ़र्क हो सकता है, क्योंकि कई कार्ड जारीकर्ता ब्याज रोज़ाना के हिसाब से लगाते हैं और रकम को सेंट तक राउंड करते हैं।
- तय मासिक भुगतान: हर महीने ब्याज (बकाया × APR ÷ 1200) और आपका डाला गया मासिक शुल्क (अगर कोई हो) जोड़ा जाता है, फिर आपका भुगतान घटाया जाता है, जब तक बकाया शून्य न हो जाए। नतीजे में महीनों की संख्या, कुल ब्याज, आखिरी (छोटी) किस्त और सालाना शेड्यूल दिखता है।
- लक्ष्य अवधि: बकाया \(B\) को मासिक दर \(r\) (APR ÷ 1200) पर \(n\) महीनों में चुकाने के लिए ज़रूरी भुगतान है $$P = \frac{B \cdot r}{1-(1+r)^{-n} } + \text{fee}$$ 0% APR पर यह सीधे \(B \div n\) और उसके साथ शुल्क (fee) होता है।
- अतिरिक्त भुगतान: उसी योजना को हर किस्त में अतिरिक्त रकम जोड़कर दोबारा चलाया जाता है, और इससे बचने वाला ब्याज और महीने दिखाए जाते हैं।
- सिर्फ़ न्यूनतम भुगतान: कार्ड का न्यूनतम भुगतान हर महीने दोबारा निकाला जाता है — ब्याज और शुल्क के साथ बकाया का एक प्रतिशत (या सिर्फ़ बकाया का एक प्रतिशत) — और यह आपकी डाली गई न्यूनतम भुगतान सीमा से कभी कम नहीं होता। Appendix M1 न्यूनतम भुगतान का अनुमान लगाने के लिए यही ढाँचा इस्तेमाल करता है। कैलकुलेटर इस रास्ते को बकाया शून्य होने तक चलाता है और आपकी योजना से इसकी तुलना करता है।
अगर आपका भुगतान पहले महीने के ब्याज और शुल्क के जोड़ से ज़्यादा नहीं है, तो बकाया कभी घटेगा ही नहीं, इसलिए कैलकुलेटर चुकाने का समय दिखाने के बजाय बताता है कि भुगतान बहुत कम है। जिस योजना में 600 महीने (50 साल) से ज़्यादा लगें, उसे भी इसी तरह बताया जाता है।
उदाहरण: तय भुगतान बनाम न्यूनतम भुगतान
18.99% APR वाला $5,000 का बकाया, हर महीने $200 के तय भुगतान से 33 महीनों में चुक जाता है। आखिरी किस्त $14.44 की होती है, ब्याज $1,414.44 बनता है और कुल भुगतान $6,414.44 होता है।
अगर आप सिर्फ़ कार्ड का न्यूनतम भुगतान करें — ब्याज के साथ बकाया का 1%, और कम से कम $25 — तो पहला न्यूनतम भुगतान $129.92 होगा, कर्ज चुकाने में 222 महीने लगेंगे और ब्याज $6,823.55 हो जाएगा। यानी $200 वाली योजना से ब्याज में $5,409.11 और 189 महीने बचते हैं।
लक्ष्य अवधि मोड में उसी $5,000 को 24 महीनों में चुकाने के लिए हर महीने $252.02 देने होंगे और ब्याज $1,048.45 लगेगा। हर महीने $50 अतिरिक्त (यानी $302.02) देने पर बकाया 20 महीनों में चुक जाता है और ब्याज में $204.28 और बचते हैं।
अमेरिकी कार्ड स्टेटमेंट में यह बताना ज़रूरी है कि सिर्फ़ न्यूनतम भुगतान करने पर कर्ज चुकाने में कितना समय लगेगा और कितना खर्च होगा, साथ ही वह मासिक भुगतान भी जिससे बकाया 36 महीनों में चुक जाए (12 CFR §1026.7(b)(12))। यह कैलकुलेटर आपको अपने आँकड़ों के साथ यही तुलना करने देता है। यह सामान्य जानकारी है, वित्तीय सलाह नहीं; आपका असल न्यूनतम भुगतान और ब्याज शुल्क आपके कार्ड एग्रीमेंट से तय होते हैं।
केंद्रीय बैंकों की नीतिगत ब्याज दरें
प्रमुख केंद्रीय बैंकों की नवीनतम आधिकारिक नीतिगत दरें, अपने आप अपडेट — बैंक जमा और कर्ज़ की दरें इसी मानक का अनुसरण करती हैं।
- भारतीय रिज़र्व बैंक · भारत
- 5.50%
- तारीख
- 2026-10-19
- 1 वर्ष में बदलाव
- 0 प्रतिशत अंक
नवीनतम बदलाव बढ़ा +25 बीपी भारतीय रिज़र्व बैंक ने 2026-10-07 को अपनी दर बदली: 5.25% से 5.50%।
| केंद्रीय बैंक | नीतिगत दर | तारीख | 1 वर्ष में बदलाव |
|---|---|---|---|
| ब्राज़ील का केंद्रीय बैंक · ब्राज़ील | 13.75% | 2026-11-16 | −1.25 प्रतिशत अंक |
| बैंको दे मेक्सिको · मैक्सिको | 6.25% | 2026-11-10 | −1.00 प्रतिशत अंक |
| फ़ेडरल रिज़र्व · संयुक्त राज्य | 3.75–4.00% | 2026-11-13 | 0 प्रतिशत अंक |
| यूरोपीय सेंट्रल बैंक | 2.50% | 2026-11-16 | +0.50 प्रतिशत अंक |
| स्वेरिगेस रिक्सबैंक · स्वीडन | 2.00% | 2026-11-16 | +0.25 प्रतिशत अंक |
| सऊदी केंद्रीय बैंक · सऊदी अरब | 4.50% | 2026-10-29 | 0 प्रतिशत अंक |
| रिज़र्व बैंक ऑफ़ ऑस्ट्रेलिया · ऑस्ट्रेलिया | 4.60% | 2026-10-31 | +1.00 प्रतिशत अंक |
| तुर्किये गणराज्य का केंद्रीय बैंक · तुर्किये | 36.00% | 2026-11-06 | −3.50 प्रतिशत अंक |
| बैंक ऑफ़ रशिया · रूस | 14.00% | 2026-11-10 | −2.50 प्रतिशत अंक |
| पीपुल्स बैंक ऑफ़ चाइना · चीन | 3.00% | 2026-11-10 | 0 प्रतिशत अंक |
| बैंक ऑफ़ कनाडा · कनाडा | 2.50% | 2026-11-13 | +0.25 प्रतिशत अंक |
| भारतीय रिज़र्व बैंक · भारत | 5.50% | 2026-10-19 | 0 प्रतिशत अंक |
| बैंक ऑफ़ इंग्लैंड · यूनाइटेड किंगडम | 4.00% | 2026-11-16 | 0 प्रतिशत अंक |
| बैंक ऑफ़ जापान · जापान | 1.25% | 2026-11-10 | +0.75 प्रतिशत अंक |
| बैंक ऑफ़ कोरिया · दक्षिण कोरिया | 3.00% | 2026-11-02 | +0.50 प्रतिशत अंक |
नवीनतम आंकड़ा: 2026-10-19 डेटा अपडेट 2026-11-16 · ताज़ा
स्रोत: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS आँकड़ों के अनुमत उपयोग की शर्तें; Board of Governors of the Federal Reserve System सार्वजनिक डोमेन (अमेरिकी सरकार की कृति); European Central Bank ECB की पुन: उपयोग नीति; Sveriges Riksbank Riksbank की ओपन डेटा शर्तें; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 RBA की कॉपीराइट शर्तें (Cash Rate); Bank of Canada बैंक ऑफ़ कनाडा की उपयोग की शर्तें; Bank of England Open Government Licence v3.0
एक वर्ष का बदलाव CalculatorLib ने इन्हीं आंकड़ों से निकाला है। लेबल का अनुवाद CalculatorLib ने किया है: यह BIS का आधिकारिक अनुवाद नहीं है।
स्रोत का विवरण और कार्यप्रणाली
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
















