

क्रेडिट कार्ड न्यूनतम भुगतान कैलकुलेटर क्या है?
क्रेडिट कार्ड न्यूनतम भुगतान कैलकुलेटर एक ऐसा वित्तीय टूल है जो आपको यह समझने में मदद करता है कि हर महीने सिर्फ़ "मिनिमम अमाउंट ड्यू" चुकाते रहने का असली नतीजा क्या होता है। यह बताता है कि इस रफ़्तार से आपका पूरा बकाया चुकने में कितने साल लगेंगे और उस दौरान आपकी जेब से कुल कितना ब्याज निकल जाएगा।
ध्यान दें: नीचे दिए उदाहरण अमेरिकी डॉलर ($) में हैं, क्योंकि यह कैलकुलेटर अमेरिकी क्रेडिट कार्ड के नियमों पर आधारित है: वहाँ बैंक हर स्टेटमेंट पर न्यूनतम भुगतान दोबारा निकालते हैं — आमतौर पर ब्याज और शुल्क के साथ बकाया का 1%, या बकाया का एक तय प्रतिशत — और $25–$40 की निचली सीमा लगाते हैं; स्टेटमेंट पर न्यूनतम भुगतान की चेतावनी अमेरिकी संघीय नियम Regulation Z के तहत दी जाती है। भारत में ज़्यादातर बैंक (HDFC, SBI Card, ICICI, Axis आदि) आमतौर पर बकाया का 5% या ₹100–₹200 में से जो ज़्यादा हो, उसे न्यूनतम भुगतान मानते हैं और APR भी 36%–46% तक हो सकता है। गणित वही रहता है — आप अपने कार्ड की शर्तें डालकर रुपये के हिसाब से भी वही नतीजा निकाल सकते हैं, बस अपने कार्ड के स्टेटमेंट पर लिखी दरें इस्तेमाल करें।
न्यूनतम भुगतान कैलकुलेटर कब इस्तेमाल करें
इस कैलकुलेटर का इस्तेमाल तब करें जब:
- आप जानना चाहते हैं कि सिर्फ़ न्यूनतम भुगतान करते रहने की असली कीमत कितनी है
- आप कर्ज़ चुकाने की योजना बना रहे हैं और अलग-अलग भुगतान रणनीतियों का फ़र्क देखना चाहते हैं
- आप तय करना चाहते हैं कि कर्ज़ जल्दी ख़त्म करने के लिए हर महीने कितना अतिरिक्त पैसा डालना ज़रूरी है
अमेरिका में कार्ड कंपनियाँ न्यूनतम भुगतान कैसे तय करती हैं
न्यूनतम भुगतान का फ़ॉर्मूला आपके कार्ड एग्रीमेंट में लिखा होता है। अमेरिका में ज़्यादातर कार्ड कंपनियाँ इन दो में से एक तरीका अपनाती हैं, और लगभग सभी डॉलर में एक निचली सीमा भी जोड़ती हैं:
- ब्याज और शुल्क के साथ एक प्रतिशत: महीने का ब्याज, उस बिलिंग साइकिल में लगे शुल्क, और स्टेटमेंट बकाया का एक छोटा हिस्सा (अक्सर 1%)। आज अमेरिकी कार्डों पर यही फ़ॉर्मूला सबसे आम है, और इससे हर न्यूनतम भुगतान मूलधन को थोड़ा-थोड़ा घटाता है।
- बकाया का एक प्रतिशत: स्टेटमेंट बकाया का एक तय हिस्सा (जैसे 2% या 3%), जिसमें ब्याज शामिल है। ऊँचे APR पर कम प्रतिशत मुश्किल से ब्याज चुका पाता है, इसलिए बकाया बहुत धीरे घटता है।
- निचली सीमा: अगर फ़ॉर्मूले से एक तय रकम (आमतौर पर $25 से $40) से कम निकले, तो आप वही रकम चुकाते हैं, या पूरा बकाया अगर वह उससे कम हो।
सही प्रतिशत और निचली सीमा अपने स्टेटमेंट या कार्ड एग्रीमेंट में देखें और कैलकुलेटर में डालें।
यह कैलकुलेटर कैसे काम करता है
न्यूनतम भुगतान हर स्टेटमेंट पर दोबारा निकाला जाता है, क्योंकि वह उस स्टेटमेंट के बकाया पर निर्भर करता है। हर मासिक साइकिल में:
- मासिक दर r = APR ÷ 12 ÷ 100, और ब्याज = बकाया × r।
- स्टेटमेंट बकाया = बकाया + ब्याज + मासिक शुल्क।
- न्यूनतम भुगतान = ब्याज + शुल्क + p × स्टेटमेंट बकाया (पहला फ़ॉर्मूला) या p × स्टेटमेंट बकाया (दूसरा फ़ॉर्मूला), जहाँ p आपका डाला गया प्रतिशत है।
- अगर न्यूनतम भुगतान निचली सीमा से कम हो तो निचली सीमा चुकाई जाती है; अगर स्टेटमेंट बकाया से ज़्यादा हो तो पूरा बकाया चुका दिया जाता है।
- नया बकाया = स्टेटमेंट बकाया − न्यूनतम भुगतान। यह चक्र तब तक चलता है जब तक बकाया शून्य न हो जाए।
नतीजे में पहला न्यूनतम भुगतान, कर्ज़ चुकने तक के महीने, कुल ब्याज, कुल शुल्क, कुल भुगतान, और वह महीना दिखता है जब से निचली सीमा भुगतान तय करने लगती है। आपकी चुनी हुई तय रकम भी तुलना के लिए इसी मासिक साइकिल से गुज़रती है; अगर वह पहले महीने का ब्याज और शुल्क भी नहीं चुकाती, तो बकाया कभी नहीं घटता।
मान्यताएँ: APR नहीं बदलता, आप कोई नई ख़रीदारी, कैश एडवांस या देर से भुगतान नहीं करते, और कोई दूसरा शुल्क नहीं लगता। महीनों के बीच रकम को सेंट तक राउंड नहीं किया जाता, इसलिए आपके कार्ड के स्टेटमेंट कुछ सेंट अलग हो सकते हैं। गणना 600 महीनों (50 साल) पर रुकती है; तब तक न चुका बकाया "नहीं चुका" के रूप में दिखाया जाता है, कोई मनगढ़ंत तारीख़ नहीं।
स्टेटमेंट पर न्यूनतम भुगतान की चेतावनी (Regulation Z)
अमेरिकी संघीय क़ानून कार्ड कंपनी से हर स्टेटमेंट पर न्यूनतम भुगतान की चेतावनी छापने को कहता है: Regulation Z, 12 CFR §1026.7(b)(12), जो पुनर्भुगतान से जुड़ी जानकारी के बारे में है। इस चेतावनी में बताया जाता है:
- कि सिर्फ़ न्यूनतम भुगतान करने पर आप ज़्यादा ब्याज देंगे और बकाया चुकाने में ज़्यादा समय लगेगा;
- न्यूनतम भुगतान का अनुमान: सिर्फ़ न्यूनतम भुगतान करके स्टेटमेंट बकाया चुकाने में कितने महीने या साल लगेंगे और कुल लागत कितनी होगी;
- वह मासिक भुगतान जो बकाया 36 महीनों में चुका दे, उसकी कुल लागत, और सिर्फ़ न्यूनतम भुगतान की तुलना में बचत। अगर न्यूनतम भुगतान का अनुमान 3 साल या उससे कम हो, तो 36 महीनों वाली यह लाइन ज़रूरी नहीं है।
Regulation Z का परिशिष्ट M1 तय करता है कि कंपनी ये अनुमान कैसे निकाले: वह अपना न्यूनतम भुगतान फ़ॉर्मूला लगाती है और मानती है कि APR नहीं बदलेगा, कोई नया लेन-देन या शुल्क नहीं जुड़ेगा, सिर्फ़ न्यूनतम भुगतान होंगे, और आख़िरी भुगतान पूरा बकाया चुका देगा। 36 महीनों का भुगतान हर महीने की वही तय रकम है जो बकाया 36 महीनों में चुका दे, और बचत = न्यूनतम भुगतान की कुल लागत − 36 महीनों की कुल लागत।
यह कैलकुलेटर भी इन्हीं मान्यताओं पर चलता है, ताकि आप अपने स्टेटमेंट के आँकड़े जाँच सकें या कोई दूसरा फ़ॉर्मूला, निचली सीमा या भुगतान आज़मा सकें। परिशिष्ट M1 की तरह, 36 महीनों के आँकड़ों में कोई शुल्क नहीं जुड़ता; अगर आप मासिक शुल्क डालते हैं, तो न्यूनतम भुगतान के कुल में वह शामिल होता है, इसलिए बचत उतनी ही ज़्यादा दिखती है। 36 महीनों वाला हिस्सा तभी दिखता है जब न्यूनतम भुगतान से कर्ज़ चुकने में 36 महीने से ज़्यादा लगें।
सिर्फ़ न्यूनतम भुगतान इतना महँगा क्यों पड़ता है
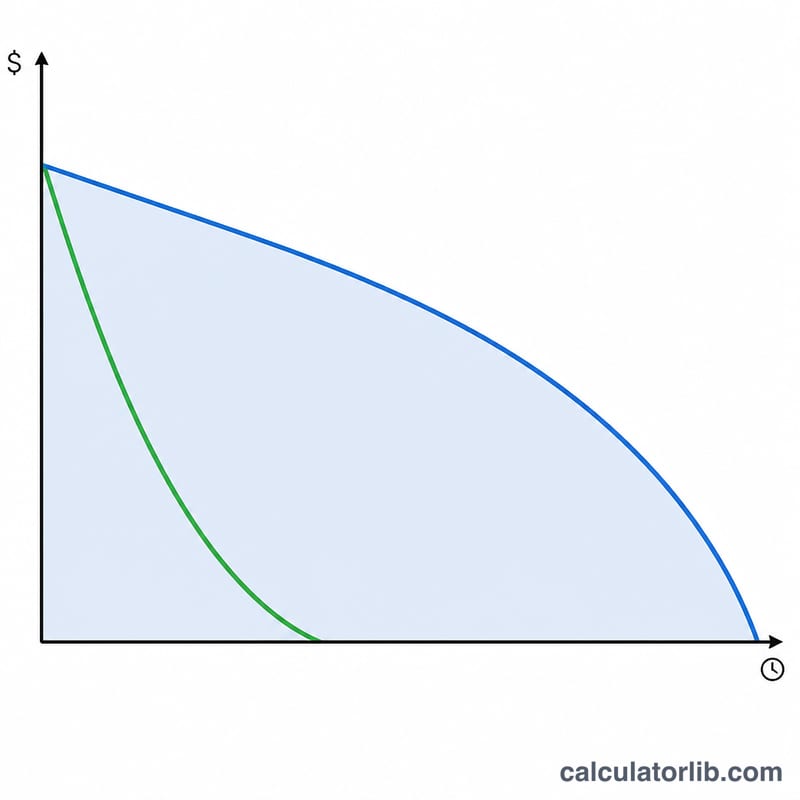
न्यूनतम भुगतान बकाया के साथ घटता जाता है, इसलिए हर भुगतान कर्ज़ का बस छोटा-सा हिस्सा चुकाता है। शुरुआती भुगतानों का बड़ा हिस्सा ब्याज में जाता है, और आख़िर में जब निचली सीमा लागू होती है तो रफ़्तार और धीमी हो जाती है। इसके उलट, बकाया घटने पर भी न बदलने वाली तय रकम हर महीने मूलधन में ज़्यादा पैसा डालती है, और कर्ज़ सालों पहले ख़त्म हो जाता है।

उदाहरण
उदाहरण 1: $5,000, APR 22.99%, ब्याज + 1%, निचली सीमा $35
पहला महीना: ब्याज = $5,000 × 22.99% ÷ 12 = $95.79। स्टेटमेंट बकाया $5,095.79 है और उसका 1% $50.96 है, इसलिए पहला न्यूनतम भुगतान $95.79 + $50.96 = $146.75 है।
| इनपुट और नतीजे | |
|---|---|
| पहला न्यूनतम भुगतान | $146.75 |
| सिर्फ़ न्यूनतम भुगतान से कर्ज़ चुकने का समय | 196 महीने (16.3 साल) |
| कुल ब्याज | $7,915.73 |
| कुल भुगतान | $12,915.73 |
| $35 की निचली सीमा इस महीने से भुगतान तय करती है | महीना 141 |
| हर महीने $150 का तय भुगतान | 54 महीने, $3,045.29 ब्याज ($4,870.45 और 142 महीने की बचत) |
| 36 महीनों में चुकाने के लिए भुगतान | $193.52 प्रति माह, कुल $6,966.81 |
| न्यूनतम भुगतान की तुलना में बचत | $5,948.92 |
उदाहरण 2: $3,000, APR 24.99%, बकाया का 3%, निचली सीमा $25
पहला महीना: ब्याज $62.48 है, स्टेटमेंट बकाया $3,062.48 है, और उसका 3% यानी $91.87 पहला न्यूनतम भुगतान है।
| इनपुट और नतीजे | |
|---|---|
| पहला न्यूनतम भुगतान | $91.87 |
| सिर्फ़ न्यूनतम भुगतान से कर्ज़ चुकने का समय | 188 महीने (15.7 साल) |
| कुल ब्याज | $5,206.19 |
| हर महीने $100 का तय भुगतान | 48 महीने, $1,755.76 ब्याज |
| 36 महीनों में चुकाने के लिए भुगतान | $119.26 प्रति माह |
सिर्फ़ न्यूनतम भुगतान करने का असर
| $5,000, APR 18.99% | कर्ज़ चुकने का समय | चुकाया गया ब्याज |
|---|---|---|
| सिर्फ़ न्यूनतम भुगतान (ब्याज + 1%, निचली सीमा $25) | 222 महीने (18.5 साल) | $6,823.55 |
| 36 महीनों में चुकाने वाला भुगतान ($183.25) | 36 महीने | $1,597.17 |
| हर महीने $200 का तय भुगतान | 33 महीने | $1,414.44 |
सिर्फ़ न्यूनतम भुगतान करते रहने से कर्ज़ सालों तक खिंचता है और ब्याज में हज़ारों रुपये/डॉलर चले जाते हैं। यह देखने के लिए कि हर महीने थोड़ा-सा ज़्यादा चुकाने पर समय और ब्याज कितनी तेज़ी से घटते हैं, हमारा क्रेडिट कार्ड पेऑफ़ कैलकुलेटर ज़रूर आज़माएँ।
संबंधित कैलकुलेटर
क्रेडिट कार्ड के कर्ज़ को बेहतर तरीक़े से संभालने के लिए ये कैलकुलेटर भी काम आ सकते हैं:
- क्रेडिट कार्ड पेऑफ़ कैलकुलेटर – तय मासिक भुगतान पर बकाया कितने समय में ख़त्म होगा, जानें
- क्रेडिट कार्ड ब्याज कैलकुलेटर – अपने बकाया पर लगने वाला ब्याज निकालें
- लोन रीपेमेंट कैलकुलेटर – कर्ज़ चुकाने की रणनीति बनाएँ
- चक्रवृद्धि ब्याज कैलकुलेटर – समझें कि समय के साथ ब्याज कैसे चक्रवृद्धि होता है
केंद्रीय बैंकों की नीतिगत ब्याज दरें
प्रमुख केंद्रीय बैंकों की नवीनतम आधिकारिक नीतिगत दरें, अपने आप अपडेट — बैंक जमा और कर्ज़ की दरें इसी मानक का अनुसरण करती हैं।
- भारतीय रिज़र्व बैंक · भारत
- 5.50%
- तारीख
- 2026-10-19
- 1 वर्ष में बदलाव
- 0 प्रतिशत अंक
नवीनतम बदलाव बढ़ा +25 बीपी भारतीय रिज़र्व बैंक ने 2026-10-07 को अपनी दर बदली: 5.25% से 5.50%।
| केंद्रीय बैंक | नीतिगत दर | तारीख | 1 वर्ष में बदलाव |
|---|---|---|---|
| ब्राज़ील का केंद्रीय बैंक · ब्राज़ील | 13.75% | 2026-11-16 | −1.25 प्रतिशत अंक |
| बैंको दे मेक्सिको · मैक्सिको | 6.25% | 2026-11-10 | −1.00 प्रतिशत अंक |
| फ़ेडरल रिज़र्व · संयुक्त राज्य | 3.75–4.00% | 2026-11-12 | 0 प्रतिशत अंक |
| यूरोपीय सेंट्रल बैंक | 2.50% | 2026-11-16 | +0.50 प्रतिशत अंक |
| स्वेरिगेस रिक्सबैंक · स्वीडन | 2.00% | 2026-11-16 | +0.25 प्रतिशत अंक |
| सऊदी केंद्रीय बैंक · सऊदी अरब | 4.50% | 2026-10-29 | 0 प्रतिशत अंक |
| रिज़र्व बैंक ऑफ़ ऑस्ट्रेलिया · ऑस्ट्रेलिया | 4.60% | 2026-10-31 | +1.00 प्रतिशत अंक |
| तुर्किये गणराज्य का केंद्रीय बैंक · तुर्किये | 36.00% | 2026-11-06 | −3.50 प्रतिशत अंक |
| बैंक ऑफ़ रशिया · रूस | 14.00% | 2026-11-10 | −2.50 प्रतिशत अंक |
| पीपुल्स बैंक ऑफ़ चाइना · चीन | 3.00% | 2026-11-10 | 0 प्रतिशत अंक |
| बैंक ऑफ़ कनाडा · कनाडा | 2.50% | 2026-11-13 | +0.25 प्रतिशत अंक |
| भारतीय रिज़र्व बैंक · भारत | 5.50% | 2026-10-19 | 0 प्रतिशत अंक |
| बैंक ऑफ़ इंग्लैंड · यूनाइटेड किंगडम | 4.00% | 2026-11-16 | 0 प्रतिशत अंक |
| बैंक ऑफ़ जापान · जापान | 1.25% | 2026-11-10 | +0.75 प्रतिशत अंक |
| बैंक ऑफ़ कोरिया · दक्षिण कोरिया | 3.00% | 2026-11-02 | +0.50 प्रतिशत अंक |
नवीनतम आंकड़ा: 2026-10-19 डेटा अपडेट 2026-11-16 · ताज़ा
स्रोत: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS आँकड़ों के अनुमत उपयोग की शर्तें; Board of Governors of the Federal Reserve System सार्वजनिक डोमेन (अमेरिकी सरकार की कृति); European Central Bank ECB की पुन: उपयोग नीति; Sveriges Riksbank Riksbank की ओपन डेटा शर्तें; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 RBA की कॉपीराइट शर्तें (Cash Rate); Bank of Canada बैंक ऑफ़ कनाडा की उपयोग की शर्तें; Bank of England Open Government Licence v3.0
एक वर्ष का बदलाव CalculatorLib ने इन्हीं आंकड़ों से निकाला है। लेबल का अनुवाद CalculatorLib ने किया है: यह BIS का आधिकारिक अनुवाद नहीं है।
स्रोत का विवरण और कार्यप्रणाली
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
















