Was ist ein Kreditkarten-Mindestrate-Rechner?
Ein Mindestzahlungsrechner für Kreditkarten ist ein Finanzwerkzeug, das Ihnen hilft, die Folgen zu verstehen, wenn Sie auf Ihren Kreditkartensaldo nur die Mindestzahlung leisten. Er berechnet, wie lange die Tilgung Ihrer Schulden dauert und wie viele Zinsen Sie insgesamt zahlen, wenn Sie jeden Monat nur den geforderten Mindestbetrag überweisen.
Der Rechner bildet Kreditkarten in den USA ab: die Formeln, mit denen US-Kartenherausgeber die Mindestzahlung festlegen, und die Hinweise zur Mindestzahlung, die die US-Bundesvorschrift Regulation Z verlangt. Die Beträge sind in US-Dollar; in anderen Ländern gelten für Kreditkarten andere Regeln.
Wann Sie einen Mindestzahlungsrechner verwenden sollten
Verwenden Sie diesen Rechner, wenn:
- Sie die tatsächlichen Kosten verstehen möchten, wenn Sie auf Ihre Kreditkarte nur die Mindestzahlung leisten
- Sie einen Schuldentilgungsplan erstellen und die Auswirkungen unterschiedlicher Zahlungsstrategien sehen müssen
- Sie herausfinden möchten, wie viel Sie monatlich zusätzlich zahlen sollten, um Ihre Schulden schneller abzubauen
Wie Kartenherausgeber die Mindestzahlung festlegen
Die Formel für die Mindestzahlung steht im Kartenvertrag. In den USA verwenden die meisten Herausgeber eine von zwei Formen, und fast alle setzen zusätzlich einen festen Mindestbetrag in Dollar:
- Zinsen und Gebühren plus ein Prozentsatz: die Zinsen des Monats, plus die in diesem Abrechnungszeitraum belasteten Gebühren, plus ein kleiner Teil des Abrechnungssaldos (oft 1 %). Das ist heute die häufigste Formel bei US-Karten, und sie sorgt dafür, dass jede Mindestzahlung die Schuld ein wenig tilgt.
- Ein Prozentsatz des Saldos: ein fester Anteil des Abrechnungssaldos (zum Beispiel 2 % oder 3 %), Zinsen eingeschlossen. Bei einem hohen effektiven Jahreszins (APR) deckt ein niedriger Prozentsatz kaum die Zinsen, und der Saldo sinkt nur sehr langsam.
- Der feste Mindestbetrag: ergibt die Formel weniger als einen festen Betrag (meist 25 $ bis 40 $), zahlen Sie diesen Betrag, oder den ganzen Saldo, wenn er kleiner ist.
Den genauen Prozentsatz und Mindestbetrag finden Sie auf Ihrer Abrechnung oder im Kartenvertrag; tragen Sie beide in den Rechner ein.
So rechnet dieser Rechner
Die Mindestzahlung wird mit jeder Abrechnung neu berechnet, weil sie vom Saldo dieser Abrechnung abhängt. Für jeden Monat:
- Monatszins r = APR ÷ 12 ÷ 100, Zinsen = Saldo × r.
- Abrechnungssaldo = Saldo + Zinsen + monatliche Gebühren.
- Mindestzahlung = Zinsen + Gebühren + p × Abrechnungssaldo (erste Formel) oder p × Abrechnungssaldo (zweite Formel), wobei p der eingegebene Prozentsatz ist.
- Liegt die Mindestzahlung unter dem festen Mindestbetrag, wird dieser gezahlt; liegt sie über dem Abrechnungssaldo, wird der ganze Saldo gezahlt.
- Neuer Saldo = Abrechnungssaldo − Mindestzahlung. Das wiederholt sich, bis der Saldo null erreicht.
Das Ergebnis zeigt die erste Mindestzahlung, die Monate bis zur Tilgung, die gesamten Zinsen, Gebühren und Zahlungen sowie den Monat, ab dem der feste Mindestbetrag die Zahlung bestimmt. Ein fester Betrag Ihrer Wahl durchläuft zum Vergleich denselben Monatszyklus; deckt er nicht einmal Zinsen und Gebühren des ersten Monats, sinkt der Saldo nie.
Annahmen: Der APR bleibt gleich, Sie tätigen keine neuen Käufe, Bargeldabhebungen oder verspäteten Zahlungen, und es fallen keine weiteren Gebühren an. Zwischen den Monaten wird nicht auf den Cent gerundet, daher können die Abrechnungen Ihrer Karte um einige Cent abweichen. Die Berechnung endet nach 600 Monaten (50 Jahren); ein Saldo, der bis dahin nicht getilgt ist, wird als nicht getilgt ausgewiesen statt mit einem erfundenen Tilgungsdatum.
Der Mindestzahlungshinweis auf der Abrechnung (Regulation Z)
Das US-Bundesrecht verpflichtet Kartenherausgeber, auf jeder Abrechnung einen Mindestzahlungshinweis abzudrucken: Regulation Z, 12 CFR §1026.7(b)(12), zu den Rückzahlungsangaben. Der Hinweis nennt:
- dass Sie mehr Zinsen zahlen und länger brauchen, um den Saldo zu tilgen, wenn Sie nur die Mindestzahlung leisten;
- die Schätzung bei Mindestzahlungen: wie viele Monate oder Jahre die Tilgung des Abrechnungssaldos mit reinen Mindestzahlungen dauern würde und was sie insgesamt kostet;
- die Monatsrate, die den Saldo in 36 Monaten tilgen würde, deren Gesamtkosten und die Ersparnis gegenüber reinen Mindestzahlungen. Diese 36-Monats-Zeile ist nicht vorgeschrieben, wenn die Schätzung bei Mindestzahlungen 3 Jahre oder weniger beträgt.
Anhang M1 zu Regulation Z legt fest, wie der Herausgeber diese Schätzungen berechnet: Er wendet seine eigene Mindestzahlungsformel an und nimmt an, dass sich der APR nicht ändert, keine neuen Umsätze oder Gebühren hinzukommen, nur Mindestzahlungen geleistet werden und die letzte Zahlung den Saldo vollständig tilgt. Die 36-Monats-Rate ist derselbe feste Betrag jeden Monat, der den Saldo in 36 Monaten tilgt, und die Ersparnis sind die Gesamtkosten bei Mindestzahlungen minus die Gesamtkosten in 36 Monaten.
Dieser Rechner folgt denselben Annahmen. So können Sie die Zahlen auf Ihrer Abrechnung prüfen oder eine andere Formel, einen anderen Mindestbetrag oder eine andere Zahlung ausprobieren. Wie Anhang M1 enthalten seine 36-Monats-Zahlen keine Gebühren; geben Sie monatliche Gebühren ein, sind sie in der Summe bei Mindestzahlungen enthalten, und die Ersparnis fällt um diese Gebühren höher aus. Der 36-Monats-Block erscheint nur, wenn die Tilgung mit Mindestzahlungen länger als 36 Monate dauert.
Warum nur die Mindestzahlung so teuer ist
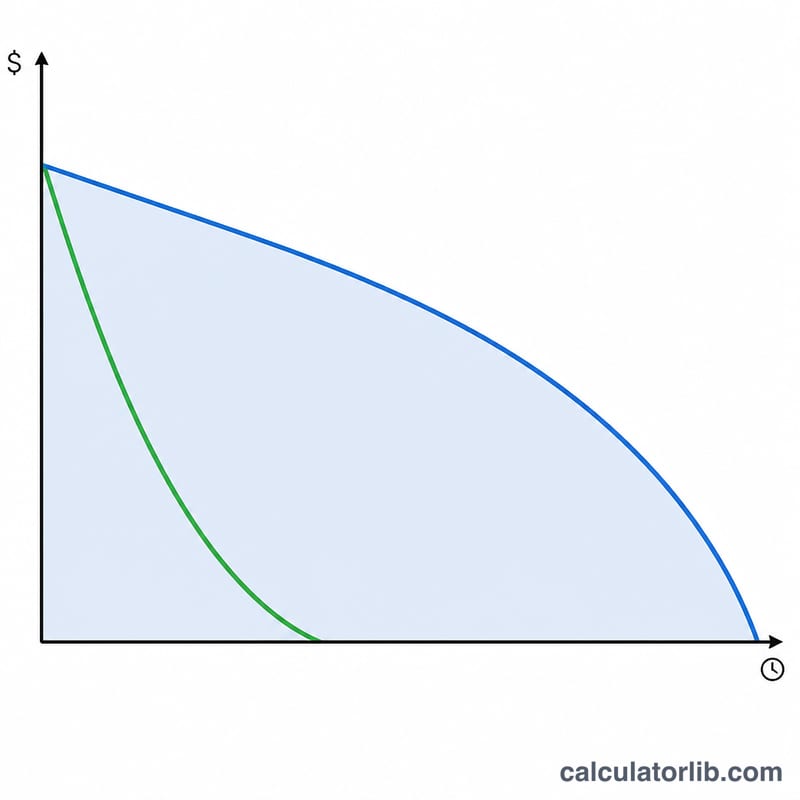
Weil die Mindestzahlung mit dem Saldo sinkt, tilgt jede Zahlung nur einen kleinen Teil der Schuld. Der größte Teil der ersten Zahlungen geht in die Zinsen, und gegen Ende bremst der feste Mindestbetrag die Tilgung zusätzlich. Ein fester Betrag, der gleich bleibt, während der Saldo schrumpft, fließt zu einem immer größeren Teil in die Tilgung, und die Schuld ist Jahre früher abbezahlt.

Beispiele
Beispiel 1: 5.000 $ bei 22,99 % APR, Zinsen + 1 %, Mindestbetrag 35 $
Erster Monat: Zinsen = 5.000 $ × 22,99 % ÷ 12 = 95,79 $. Der Abrechnungssaldo beträgt 5.095,79 $, 1 % davon sind 50,96 $; die erste Mindestzahlung ist also 95,79 $ + 50,96 $ = 146,75 $.
| Eingaben & Ergebnisse | |
|---|---|
| Erste Mindestzahlung | 146,75 $ |
| Tilgungsdauer nur mit Mindestzahlungen | 196 Monate (16,3 Jahre) |
| Zinsen gesamt | 7.915,73 $ |
| Gesamtbetrag der Zahlungen | 12.915,73 $ |
| Der Mindestbetrag von 35 $ bestimmt die Zahlung ab | Monat 141 |
| Fester Betrag von 150 $ im Monat | 54 Monate, 3.045,29 $ Zinsen (4.870,45 $ und 142 Monate gespart) |
| Rate für die Tilgung in 36 Monaten | 193,52 $ im Monat, 6.966,81 $ insgesamt |
| Ersparnis gegenüber Mindestzahlungen | 5.948,92 $ |
Beispiel 2: 3.000 $ bei 24,99 % APR, 3 % des Saldos, Mindestbetrag 25 $
Erster Monat: Die Zinsen betragen 62,48 $, der Abrechnungssaldo 3.062,48 $, und 3 % davon, 91,87 $, sind die erste Mindestzahlung.
| Eingaben & Ergebnisse | |
|---|---|
| Erste Mindestzahlung | 91,87 $ |
| Tilgungsdauer nur mit Mindestzahlungen | 188 Monate (15,7 Jahre) |
| Zinsen gesamt | 5.206,19 $ |
| Fester Betrag von 100 $ im Monat | 48 Monate, 1.755,76 $ Zinsen |
| Rate für die Tilgung in 36 Monaten | 119,26 $ im Monat |
Die Auswirkungen von Mindestzahlungen
| 5.000 $ bei 18,99 % APR | Tilgungsdauer | Gezahlte Zinsen |
|---|---|---|
| Nur Mindestzahlungen (Zinsen + 1 %, Mindestbetrag 25 $) | 222 Monate (18,5 Jahre) | 6.823,55 $ |
| Rate für die Tilgung in 36 Monaten (183,25 $) | 36 Monate | 1.597,17 $ |
| Fester Betrag von 200 $ im Monat | 33 Monate | 1.414,44 $ |
Wenn Sie nur die Mindestzahlung leisten, können Sie jahrelang verschuldet bleiben und Tausende an Zinsen zahlen. Nutzen Sie unseren Kreditkarten-Tilgungsrechner, um zu sehen, wie eine höhere monatliche Zahlung die Tilgungsdauer und die Zinskosten deutlich verringern kann.
Weitere Rechner
Um Ihre Kreditkartenschulden besser zu verwalten, können Ihnen auch diese Rechner nützlich sein:
- Kreditkarten-Tilgungsrechner - Ermitteln Sie, wie lange die Tilgung Ihres Saldos mit einer festen monatlichen Zahlung dauert
- Kreditkarten-Zinsrechner - Berechnen Sie die Zinsen, die Sie auf Ihren Kreditkartensaldo zahlen
- Darlehens-Tilgungsrechner - Planen Sie Ihre Strategie zur Schuldentilgung
- Zinseszinsrechner - Verstehen Sie, wie sich Zinsen im Laufe der Zeit aufzinsen